Rachunkowość dziś i jutro
Redakcja: Rok 2020 upłynął pod znakiem pandemii wirusa COVID-19, która miała wpływ na wszystkie dziedziny życia – również na pracę księgowych. W jaki sposób Ministerstwo Finansów odpowiedziało na związane z tym wyzwania?
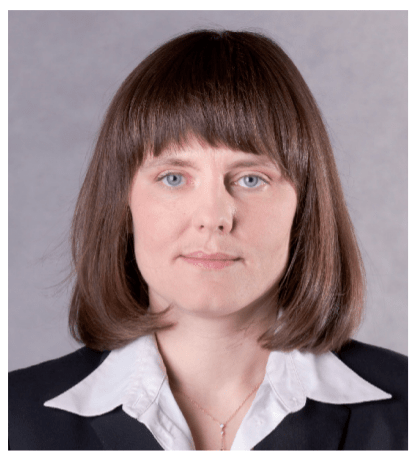
Redakcja: Rok 2020 upłynął pod znakiem pandemii wirusa COVID-19, która miała wpływ na wszystkie dziedziny życia – również na pracę księgowych. W jaki sposób Ministerstwo Finansów odpowiedziało na związane z tym wyzwania?
Agnieszka Stachniak: Wprowadzenie w Polsce w marcu ubiegłego roku stanu epidemii przypadło na najgorętszy okres pracy osób zajmujących się rachunkowością, gdy większość jednostek wypełniała swoje obowiązki związane ze sporządzeniem różnego rodzaju sprawozdawczości, w tym finansowej. Wprowadzone wówczas ograniczenia powodowały, że nie wszystkie jednostki (zarówno sektora publicznego, jak i prywatnego) mogły sprostać tym obowiązkom w ustawowych terminach.
Departament Efektywności Wydatków Publicznych i Rachunkowości w Ministerstwie Finansów, jako odpowiedzialny m.in. za zapewnienie spójności i jednolitości systemu rachunkowości i sprawozdawczości finansowej oraz za tworzenie rozwiązań w tym zakresie, stara się na bieżąco odpowiadać na potrzeby jednostek i wspierać je, wprowadzając rozwiązania ułatwiające im działalność w trudnych warunkach epidemii.
[1] Ustawa z 2.03.2020 r. o szczególnych rozwiązaniach związanych z zapobieganiem, przeciwdziałaniem i zwalczaniem COVID-19, innych chorób zakaźnych oraz wywołanych nimi sytuacji kryzysowych (tekst jedn. DzU z 2020 r. poz. 374).
[2] Rozporządzenie z 31.03.2020 r. w sprawie określenia innych terminów wypełniania obowiązków w zakresie ewidencji oraz w zakresie sporządzenia, zatwierdzenia, udostępnienia i przekazania do właściwego rejestru, jednostki lub organu sprawozdań lub informacji (DzU poz. 570).
[3] Rozporządzenie MF z 28.09.2020 r. zmieniające rozporządzenie w sprawie określenia innych terminów wypełniania obowiązków w zakresie ewidencji oraz w zakresie sporządzenia, zatwierdzenia, udostępnienia i przekazania do właściwego rejestru, jednostki lub organu sprawozdań lub informacji (DzU poz. 1667).
[4] gov.pl.
Taką odpowiedzią było wydanie (na podstawie tzw. ustawy covidowej[1]) w marcu ubiegłego roku rozporządzenia MF[2] odraczającego terminy sporządzania i zatwierdzania sprawozdań. Dzięki przyjętym rozwiązaniom jednostki zyskały dodatkowe 2 lub 3 miesiące m.in. na przeprowadzenie, rozliczenie i udokumentowanie inwentaryzacji, ostateczne zamknięcie i otwarcie ksiąg rachunkowych, sporządzenie i zatwierdzenie sprawozdania finansowego, jego przekazanie do właściwego rejestru sądowego, organu lub jednostki, ogłoszenie bądź publikację. We wrześniu rozporządzenie to zostało uzupełnione o zmianę polegającą na dalszym wydłużeniu terminu zatwierdzenia sprawozdań finansowych niektórych jednostek, w tym spółdzielni mieszkaniowych[3].
Biorąc pod uwagę, że w dużym zakresie jednostki przystosowały się do funkcjonowania w nowej sytuacji, na chwilę obecną nie planujemy podejmowania nadzwyczajnych działań w postaci wydania rozporządzenia przedłużającego terminy sprawozdawcze.
Czy podjęto także działania pozalegislacyjne?
Analizujemy wszystkie sygnały od jednostek oraz staramy się wspierać je i księgowych poprzez publikację odpowiednich wyjaśnień. Na stronie internetowej Ministerstwa Finansów została utworzona specjalna zakładka poświęcona rachunkowości w czasie epidemii COVID-19, w której zamieszczane są m.in. odpowiedzi na najczęściej zadawane pytania[4]. Publikowane informacje dotyczą sporządzania sprawozdania finansowego w czasie pandemii oraz ewidencji w księgach rachunkowych zdarzeń gospodarczych będących skutkiem skorzystania przez jednostki z pomocy przewidzianej w pakiecie tarcz – antykryzysowej i finansowej. Znajdują się tam m.in. wyjaśnienia dotyczące zasad ewidencjonowania subwencji finansowej otrzymanej w ramach rządowego programu wsparcia finansowego przedsiębiorstw „Tarcza Finansowa Polskiego Funduszu Rozwoju dla Małych i Średnich Firm” czy inwentaryzacji w czasie COVID-19.
Dodam, że wyjaśnienia nie ograniczają się jedynie do zdarzeń związanych z epidemią. W zakładce „Rachunkowość” zamieszczane są także informacje dotyczące rachunkowości finansowej i budżetowej, e-sprawozdań finansowych, usługowego prowadzenia ksiąg rachunkowych czy raportowania niefinansowego[5]. Odrębna zakładka poświęcona jest zagadnieniom rewizji finansowej[6].
Wierzę, że działania te stanowią istotną pomoc dla księgowych w wykonywaniu bieżącej pracy oraz przyczyniają się do jednolitości stosowanych rozwiązań.
Zachęcam do korzystania z tego źródła informacji, a także do zgłaszania problemów z zakresu rachunkowości, pojawiających się w Państwa praktyce, tak aby zamieszczane informacje odpowiadały na wyzwania, z którymi na co dzień mierzą się księgowi.
Również Komitet Standardów Rachunkowości podejmuje działania wspierające jednostki w tym trudnym okresie pandemii.
Komitet opublikował w grudniu 2020 r. rekomendacje „Sprawozdanie finansowe w czasie pandemii COVID -19”, które mają służyć pomocą przy sporządzaniu sprawozdań finansowych za 2020 r. Rekomendacje są skierowane do osób odpowiedzialnych za sporządzenie sprawozdania finansowego, tj. kierowników jednostek, osób, którym powierzono prowadzenie ksiąg rachunkowych, pracowników służb finansowo-księgowych, a także interesariuszy oczekujących rzetelnej i jasnej informacji o sytuacji finansowej i majątkowej oraz o wyniku finansowym jednostek. Wydanie rekomendacji poprzedziła ankieta, która pomogła zidentyfikować zagadnienia budzące wątpliwości. Mam nadzieję, że będą one stanowiły wartościową pomoc przy sporządzaniu sprawozdań finansowych w tym trudnym okresie.
W trakcie opracowania jest projekt KSR pod roboczym tytułem „Kontynuacja działalności oraz rachunkowość jednostek przy braku kontynuacji działalności”. Zagadnienie to było ujęte w planie pracy Komitetu jeszcze przed epidemią, biorąc jednak pod uwagę obecne uwarunkowania, traktujemy ten projekt priorytetowo. W najbliższym czasie będzie on dostępny do konsultacji publicznych na stronie internetowej Komitetu[7].
Nad jakimi innymi zagadnieniami pracuje obecnie Komitet?
Są to projekty czterech dużych dokumentów – standardów dotyczących: przychodów ze sprzedaży wyrobów, półproduktów, towarów i materiałów; wartości niematerialnych i prawnych; nieruchomości inwestycyjnych, a także stanowisko w sprawie ustalania wartości godziwej na potrzeby rozliczania połączeń jednostek metodą nabycia. Komitet angażuje się również we współpracę międzynarodową w zakresie MSSF, a także w prace koncepcyjne dotyczące przyszłych zmian w ustawie o rachunkowości.
Jakich zmian w ustawie o rachunkowości możemy się spodziewać w najbliższym czasie?
Jak już wspomniałam, nasze zaangażowanie w dostosowywanie prawa bilansowego do panujących warunków nie ogranicza się tylko do kwestii związanych z epidemią, choć te stanowią obecnie priorytet. Patrzymy też na inne aspekty, które mają wpływ na rachunkowość i sprawozdawczość finansową. Mam tu na myśli np. zmiany w prawie unijnym, postęp technologiczny czy cele wskazane Ministerstwu Finansów w strategiach rozwoju kraju. Pierwsze z dwóch obszarów stanowiły główną przyczynę opracowania zmiany do ustawy o rachunkowości i ustawy o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym, która była przedmiotem konsultacji na przełomie roku.
Nowelizacja ta ma na celu ujednolicenie formatu elektronicznego sprawozdań finansowych, składanych przez emitentów do KRS, z formatem raportu rocznego dla Urzędu KNF, wymaganym przepisami UE (tzw. ESEF). Ponadto wprowadza możliwość podpisania elektronicznie sprawozdania tylko przez jednego członka zarządu wieloosobowego, po uprzednim upoważnieniu go do tego przez pozostałych członków zarządu. Jest to odpowiedź na sygnały zgłaszane przez jednostki (głównie organizacje pozarządowe), że podpisanie sprawozdania finansowego przez zarząd wieloosobowy stanowi istotne utrudnienie. Nowelizacja umożliwia również Polskiej Agencji Nadzoru Audytowego (PANA) wykorzystanie w jej działalności, w większym zakresie niż dotychczas, nowych technologii (np. kontrole zdalne).
A czy przewidujecie Państwo kompleksową zmianę ustawy o rachunkowości? Taka gruntowna zmiana była zapowiadana już przy okazji wdrożenia tzw. dyrektywy o rachunkowości, ale ostatecznie ograniczono się do zmian koniecznych do implementacji prawa UE.
Ustawa o rachunkowości od momentu uchwalenia była wielokrotnie zmieniana. Postęp technologiczny sprawił, że przepisy dotyczące prowadzenia ksiąg rachunkowych czy inwentaryzacji nie zawsze przystają do rzeczywistości. Ostatnie wydarzenia spowodowane pandemią COVID-19 dodatkowo uwypukliły potrzebę przeglądu ustawy i umożliwienia jednostkom szerszego stosowania rozwiązań informatycznych przy wypełnianiu wynikających z niej obowiązków.
Od czasu przyjęcia obecnego kształtu ustawy w otoczeniu prawno-gospodarczym jednostek nastąpiły istotne zmiany, a wiele rozwiązań w niej zawartych zostało przetestowanych w praktyce. Dążąc do tego, aby była ona aktem prawnym nowoczesnym, odpowiadającym potrzebom użytkowników, a jednocześnie spójnym, planujemy w najbliższym czasie jej przegląd i modernizację pod kątem dostosowania przepisów do obecnej sytuacji prawnej i gospodarczej (ze szczególnym uwzględnieniem postępu technologicznego).
Czy w zakresie rachunkowości jednostek sektora finansów publicznych również przewidywane są zmiany?
[8] International Public Sector Accounting Standards – wydawane przez Radę Międzynarodowych Standardów Rachunkowości Sektora Publicznego (IPSASB), działającą pod auspicjami Międzynarodowej Federacji Księgowych (IFAC).
Ograniczona dostępność danych o charakterze memoriałowym, pochodzących z systemów rachunkowości jednostek sektora publicznego, to duże utrudnienie, na które w okresie światowego kryzysu finansowego natrafiła w toku swoich prac Komisja Europejska (KE). Dlatego wydała dyrektywę w sprawie wymogów dla ram budżetowych państw członkowskich (2011/85/WE) – harmonizacji zasad rachunkowości stosowanych przez jednostki sektora publicznego we wszystkich krajach członkowskich. Celem jest zapewnienie wysokiej jakości informacji memoriałowych pochodzących z systemu rachunkowości. W KE prowadzone są też prace nad stworzeniem i przyjęciem do prawodawstwa europejskiego odpowiednika Międzynarodowych Standardów Rachunkowości Sektora Publicznego[8] (European Public Sector Accounting Standards, EPSAS).
Jest to jeden z powodów, dla których w dokumentach strategicznych Ministerstwa Finansów uwzględniono zadanie wzmocnienia systemu zarządzania państwowymi aktywami i zobowiązaniami.
Polskie jednostki sektora finansów publicznych od lat stosują oparty na zasadzie memoriału system rachunkowości oraz sporządzania jednostkowych sprawozdań finansowych. Sprawozdania te nie podlegają jednak konsolidacji, która dostarczałaby kompleksowych informacji o państwowych aktywach i pasywach oraz zwiększałaby efektywność zarządzania państwowym majątkiem. Stąd w Strategii na rzecz Odpowiedzialnego Rozwoju zawarto propozycję wprowadzenia zmian umożliwiających sporządzanie skonsolidowanego sprawozdania finansowego państwa.
Pandemia COVID-19 to trudny czas również dla biegłych rewidentów i firm audytorskich. Jak Ministerstwo Finansów widzi ich rolę w tym okresie?
Pandemia, zarówno w Polsce, jak i na świecie, ma duży wpływ na sytuację gospodarczą oraz kondycję finansową jednostek, w tym tych, których sprawozdania finansowe podlegają badaniu przez firmy audytorskie. Podczas badania biegli rewidenci powinni zwracać szczególną uwagę na zmiany przepisów wprowadzane w celu łagodzenia negatywnych skutków pandemii COVID-19, gdyż mogą one bezpośrednio lub pośrednio oddziaływać na ich pracę.
Właściwe podejście do badania, zachowanie sceptycyzmu zawodowego, przyjęcie odpowiednich procedur, tak aby wynik badania wiarygodnie oddawał sytuację danej jednostki, a zwłaszcza jej zdolność do kontynowania działalności, ma w tym okresie szczególne znaczenie. Przepisy wprowadziły pewne zmiany również w zakresie rewizji finansowej. Chodzi tu o ułatwienie prowadzenia przez PANA kontroli zdalnych czy wydłużenie okresu rotacji firm audytorskich badających jednostki zainteresowania publicznego (przyjęcie podstawowego okresu rotacji wynikającego z rozporządzenia unijnego, tj. 10 lat zamiast dotychczasowych 5 lat).
Jakie plany ma Ministerstwo Finansów odnośnie do biegłych rewidentów?
Zamierzamy przeanalizować kwestie związane z dostępem do zawodu i sposobem dojścia do tego tytułu zawodowego. Obecnie obserwujemy wyraźny spadek liczby osób przystępujących do postępowania kwalifikacyjnego, otrzymujących uprawnienia biegłego rewidenta, a także wykonujących ten zawód. Biegli wykonują zawód zaufania publicznego, odgrywają niezwykle istotną rolę w gospodarce, działając na rzecz polepszenia bezpieczeństwa obrotu gospodarczego. Dlatego konieczne jest zapewnienie długookresowo odpowiedniej liczby biegłych rewidentów, którzy wykonywaliby to istotne zadanie. Stąd podjęcie tego tematu, który będziemy chcieli realizować we współpracy z samorządem biegłych rewidentów, Komisją Egzaminacyjną oraz PANA.
Czy macie Państwo również plany dotyczące wykonywania zawodu księgowego?
Chcemy zakończyć analizę i ocenić skutki wprowadzonej w 2014 r. deregulacji – zniesienia obowiązku wykazania się kwalifikacjami do usługowego prowadzenia ksiąg rachunkowych. Prace nad tym zagadnieniem, zapoczątkowane badaniem ankietowym przeprowadzonym w 2018 r., będą kontynuowane. Ich celem jest opracowanie rekomendacji, które zostaną poddane szerokim konsultacjom publicznym ze wszystkimi grupami interesariuszy. Przy analizie weźmiemy też pod uwagę rozwój Zintegrowanego Systemu Kwalifikacji, do którego włączono już 4 kwalifikacje rynkowe z zakresu rachunkowości: wspomaganie obsługi procesów księgowych, obsługa procesów księgowych, zarządzanie procesami księgowymi, zarządzanie procesami płacowymi.
Od kilku lat największe spółki w UE mają obowiązek raportowania informacji niefinansowych. Kwestie te są również regulowane ustawą o rachunkowości. Czy w tym obszarze planowane są zmiany?
Jest wysoce prawdopodobne, że w przepisach nastąpią zmiany mające na celu podniesienie jakości tego raportowania. Na początku 2020 r. KE podjęła prace nad rewizją dyrektywy ws. ujawniania informacji niefinansowych, będącą częścią tzw. Europejskiego Zielonego Ładu. Celem jest przyczynienie się do zwiększenia tzw. zielonych inwestycji m.in. poprzez dostarczanie wyższej jakości danych niefinansowych przez określone spółki. W związku z tym w pierwszej połowie 2020 r. KE przeprowadziła konsultacje publiczne nt. potencjalnych kierunków zmian wspomnianej dyrektywy. Wzięliśmy w nich udział, przedstawiając opinię Ministerstwa Finansów, po uprzednich konsultacjach z innymi krajowymi podmiotami zaangażowanymi w tę tematykę.
Wyniki konsultacji wykazały poparcie dla rozszerzenia obowiązku raportowania niefinansowego na inne jednostki niż największe jednostki zainteresowania publicznego, które sporządzają raporty już od kilku lat, oraz podjęcia działań sprzyjających zwiększeniu jakości, porównywalności i wiarygodności prezentowanych danych niefinansowych. Ma to nastąpić m.in. dzięki opracowaniu europejskiego jednolitego standardu raportowania informacji niefinansowych. Przewiduje się, że projekt zmiany dyrektywy zostanie opublikowany pod koniec marca 2021 r.
Trudno obecnie wskazać termin zakończenia prac, a także wejścia w życie nowych przepisów do polskiego prawa. Jest jednak jasne, że przepisy dotyczące raportowania niefinansowego czeka znacząca zmiana. Raportowanie niefinansowe jest bowiem uważane za istotny element wspierający zrównoważone finansowanie, które KE traktuje jako jeden ze swoich priorytetów razem z tzw. zieloną transformacją UE.
Dziękujemy za rozmowę
Zaloguj się
Aby czytać dalej, jeśli masz wykupiony abonament
Kup dostęp do tego artykułu
Cena dostępu do pojedynczego artykułu tylko 12,30
Kup abonament
| Abonamenty on-line | Prenumeratorzy | Członkowie SKwP | ||||||||
|
Bezpłatny dostęp do tego artykułu i ponad 3500 innych, dla prenumeratorów miesięcznika „Rachunkowość". Pomoc w uzyskaniu dostępu:
|
15% rabat na wszystkie zakupy. Zapytaj o kod w swoim Oddziale. Stowarzyszenie Księgowych w Polsce jest organizacją, do której należy ponad 26 000 księgowych, a członkostwo wiąże się z licznymi korzyściami. |
„Rachunkowość” - od 75 lat źródło rzetelnej wiedzy!
Skróty w artykułach
- dyrektywa 112 – dyrektywa Rady 2006/112/WE z 28.11.2006 r. w sprawie wspólnego systemu podatku od wartości dodanej (DzUrz UE L 347 z 11.12.2006 r.)
- dyrektywa 2013/34/UE – dyrektywa Parlamentu Europejskiego i Rady 2013/34/UE z 26.06.2013 r. w sprawie rocznych sprawozdań finansowych, skonsolidowanych sprawozdań finansowych i powiązanych sprawozdań niektórych rodzajów jednostek (...) (DzUrz UE L 182 z 29.06.2013 r.)
- Kc – ustawa z 23.04.1964 r. Kodeks cywilny (DzU z 2023 r. poz. 1610)
- KIMSF – interpretacje Komitetu ds. Interpretacji Międzynarodowej Sprawozdawczości Finansowej
- Kks – ustawa z 10.09.1999 r. Kodeks karny skarbowy (DzU z 2023 r. poz. 654)
- Kp – ustawa z 26.06.1974 r. Kodeks pracy (DzU z 2023 r. poz. 1465)
- Kpc – ustawa z 17.11.1964 r. Kodeks postępowania cywilnego (DzU z 2023 r. poz. 1550)
- Ksh – ustawa z 15.09.2000 r. Kodeks spółek handlowych (DzU z 2022 r. poz. 1467)
- KSR – Krajowe Standardy Rachunkowości
- MSR – Międzynarodowe Standardy Rachunkowości (ang. International Accounting Standards) wydawane od 2002 r. jako MSSF
- MSSF – Międzynarodowe Standardy Sprawozdawczości Finansowej (ang. International Financial Reporting Standards)
- Op – ustawa z 29.08.1997 r. Ordynacja podatkowa (DzU z 2023 r. poz. 2383)
- Ppsa – ustawa z 30.08.2002 r. Prawo o postępowaniu przed sądami administracyjnymi (DzU z 2023 r. poz. 1634)
- rozporządzenie o instrumentach finansowych – rozporządzenie Ministra Finansów z 12.12.2001 r. w sprawie szczegółowych zasad uznawania, metod wyceny, zakresu ujawniania i sposobu prezentacji instrumentów finansowych (DzU z 2017 r. poz. 277)
- rozporządzenie o konsolidacji – rozporządzenie Ministra Finansów z 25.09.2009 r. w sprawie szczegółowych zasad sporządzania przez jednostki inne niż banki, zakłady ubezpieczeń i zakłady reasekuracji skonsolidowanych sprawozdań finansowych grup kapitałowych (DzU z 2017 r. poz. 676)
- rozporządzenie składkowe – rozporządzenie Ministra Pracy i Polityki Socjalnej z 18.12.1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe (DzU z 2023 r. poz. 728)
- rozporządzenie z 13.09.2017 r. – rozporządzenie Ministra Rozwoju i Finansów w sprawie rachunkowości oraz planów kont dla budżetu państwa, budżetów jednostek samorządu terytorialnego, jednostek budżetowych, samorządowych zakładów budżetowych, państwowych funduszy celowych oraz państwowych jednostek budżetowych mających siedzibę poza granicami Rzeczypospolitej Polskiej (DzU z 2020 r. poz. 342)
- specustawa – ustawa z 2.03.2020 r. o szczególnych rozwiązaniach związanych z zapobieganiem, przeciwdziałaniem i zwalczaniem COVID-19, innych chorób zakaźnych oraz wywołanych nimi sytuacji kryzysowych (tekst jedn. DzU z 2023 r. poz. 1327)
- uobr – ustawa z 11.05.2017 r. o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym (DzU z 2023 r. poz. 1015)
- uor – ustawa z 29.09.1994 r. o rachunkowości (DzU z 2023 r. poz. 120)
- updof – ustawa z 26.07.1991 r. o podatku dochodowym od osób fizycznych (DzU z 2022 r. poz. 2647)
- updop – ustawa z 15.02.1992 r. o podatku dochodowym od osób prawnych (DzU z 2022 r. poz. 2587)
- upol – ustawa z 12.01.1991 r. o podatkach i opłatach lokalnych (DzU z 2023 r. poz. 70)
- US GAAP – Amerykańskie Standardy Rachunkowości (ang. Generally Accepted Accounting Principles)
- ustawa akcyzowa – ustawa z 6.12.2008 r. o podatku akcyzowym (DzU z 2023 r. poz. 1542)
- ustawa emerytalna – ustawa z 17.12.1998 r. o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych (DzU z 2023 r. poz. 1251)
- ustawa KAS – ustawa z 16.11.2016 r. o Krajowej Administracji Skarbowej (DzU z 2023 r. poz. 615)
- ustawa o KRS – ustawa z 20.08.1997 r. o Krajowym Rejestrze Sądowym (DzU z 2023 r. poz. 685)
- ustawa o PCC – ustawa z 9.09.2000 r. o podatku od czynności cywilnoprawnych (DzU z z 2023 r. poz. 170)
- ustawa o VAT – ustawa z 11.03.2004 r. o podatku od towarów i usług (DzU z 2023 r. poz. 1570)
- ustawa o zfśs – ustawa z 4.03.1994 r. o zakładowym funduszu świadczeń socjalnych (DzU z 2023 r. poz. 998)
- ustawa zasiłkowa – ustawa z 25.06.1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa (DzU z 2022 r. poz. 1732)
- ustawa zdrowotna – ustawa z 27.08.2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (DzU z 2022 r. poz. 2561)
- usus – ustawa z 13.10.1998 r. o systemie ubezpieczeń społecznych (DzU z 2023 r. poz. 1230)
- uzpd – ustawa o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne
- Założenia koncepcyjne MSSF – Założenia koncepcyjne sprawozdawczości finansowej (Conceptual Framework for Financial Reporting)
- CEIDG – Centralna Ewidencja i Informacja o Działalności Gospodarczej
- EOG – Europejski Obszar Gospodarczy
- FEP – Fundusz Emerytur Pomostowych
- FGŚP – Fundusz Gwarantowanych Świadczeń Pracowniczych
- FP – Fundusz Pracy
- FS – Fundusz Solidarnościowy
- IASB – Rada Międzynarodowych Standardów Rachunkowości
- IS – izba skarbowa
- KAS – Krajowa Administracja Skarbowa
- KIS – Krajowa Informacja Skarbowa
- KNF – Komisja Nadzoru Finansowego
- KRBR – Krajowa Rada Biegłych Rewidentów
- KRS – Krajowy Rejestr Sądowy
- KSB – Krajowe Standardy Badania
- MF – Minister Finansów
- MPiPS – Minister Pracy i Polityki Społecznej
- MRiF – Minister Rozwoju i Finansów
- MRiPS – Minister Rodziny i Polityki Społecznej
- MSiG – Monitor Sądowy i Gospodarczy
- NSA – Naczelny Sąd Administracyjny
- PANA – Polska Agencja Nadzoru Audytowego
- PIBR – Polska Izba Biegłych Rewidentów
- PKD – Polska Klasyfikacja Działalności
- pkpir – podatkowa księga przychodów i rozchodów
- PPK – pracownicze plany kapitałowe
- RM – Rada Ministrów
- SA – sąd apelacyjny
- sf – sprawozdanie finansowe
- skok – spółdzielcza kasa oszczędnościowo-kredytowa
- SN – Sąd Najwyższy
- SO – sąd okręgowy
- TK – Trybunał Konstytucyjny
- TSUE – Trybunał Sprawiedliwości Unii Europejskiej
- UCS – urząd celno-skarbowy
- UE – Unia Europejska
- US – urząd skarbowy
- WDT – wewnątrzwspólnotowa dostawa towarów
- WNT – wewnątrzwspólnotowe nabycie towarów
- WSA – wojewódzki sąd administracyjny
- zfśs – zakładowy fundusz świadczeń socjalnych