Miary oceny, osąd zawodowy i procedura kontroli firm audytorskich – polska praktyka na tle rozwiązań brytyjskich
W Polsce nieprawidłowości odnotowuje się w 85–100% skontrolowanych akt badania, podczas gdy w Wielkiej Brytanii zdecydowana większość ocenianych zleceń uzyskuje wynik pozytywny1. W artykule zestawiono polskie narzędzia nadzorcze z wymogami prawa krajowego i unijnego oraz z rozwiązaniami przyjętymi w innych państwach: miary kontroli, ocenę zawodowego osądu i wymogi dokumentacji pokontrolnej. Wnioski: ochrona interesu publicznego nie stoi w opozycji do praw podmiotów kontrolowanych i standardów rzetelnego postępowania, a trwała wiarygodność systemu zależy nie od liczby ustaleń kontrolnych, nietożsamych z naruszeniami potwierdzonymi prawomocnie, lecz od przejrzystości kryteriów i waloru edukacyjnego procedur nadzorczych. Zaufania nie da się wyegzekwować – buduje się je przez ułatwianie i postrzeganą sprawiedliwość procedury.
Niniejsze opracowanie2 stanowi kontynuację analizy otoczenia regulacyjnego kontroli firm audytorskich (dalej: FA), podjętej przez autorkę w artykule Czy system nadzoru wygasza polski audyt?3 i, co wymaga podkreślenia, obejmuje okres 2020–2025.
W Polsce kontrolę FA sprawuje Polska Agencja Nadzoru Audytowego (dalej: PANA, Agencja lub organ), która od 2020 r. nadzoruje zarówno FA badające jednostki zainteresowania publicznego (jzp), jak i pozostałe. Kontrola obejmuje wybrane akta badań oraz system zarządzania jakością FA i kończy się protokołem kontroli oraz raportem z kontroli. Jej ustalenia mogą prowadzić do postępowania administracyjnego wobec FA i/lub dyscyplinarnego wobec biegłego rewidenta. Wyniki kontroli bywają jednak przedstawiane jako miara jakości audytu.
W artykule przedstawiono analizę podstaw i granic takiego wnioskowania, w szczególności stosowane miary, dobór próby, ocenę zawodowego osądu, przebieg kontroli i treść protokołu, odnosząc je do wymogów uobr i prawa unijnego oraz rozwiązań z innych państw europejskich. Punktem wyjścia jest spostrzeżenie, że inne państwa odmiennie stopniują wagę stwierdzonego uchybienia. W Wielkiej Brytanii akta mogą otrzymać wynik pozytywny mimo ustaleń kontroli: znaczenie ma to, czy dotyczą one kwestii kluczowych dla badania, a nie ich liczba. W Hiszpanii stopniowanie wpisano do ustawy, która dzieli naruszenia na trzy kategorie. Do najcięższej zalicza się wydanie opinii nieodpowiadającej zebranym dowodom tylko wtedy, gdy towarzyszyła temu wina umyślna lub rażące niedbalstwo.
Polskie przepisy nie przewidują analogicznego ustawowego progu kwalifikacyjnego na etapie stwierdzania naruszenia standardów. Gradacja pojawia się dopiero na dalszych etapach reakcji nadzorczej lub sądowej. Naruszeniem jest każda niezgodność ze standardami, a pojęcia, którymi posługują się uobr i opublikowane przez PANA procedury kontroli (uchwalone przez Radę Agencji; dalej: Procedury PANA), nie zostały zdefiniowane – nie wiadomo więc, gdzie przebiega granica między spostrzeżeniem, ustaleniem, nieprawidłowością i naruszeniem, choć każdy z tych stanów wywołuje inne skutki.
Sprawozdania PANA z monitorowania rynku za lata 2021–2025; Annual Review of Audit Quality, 2024–2026, FRC – w cyklu 2025/2026 ocenę pozytywną uzyskało 79% ze 116 badań jzp (w 6 największych firmach – 83%). Populacje i skale ocen nie są porównywalne; zestawienie ma charakter ilustracyjny.
W Polsce nieprawidłowości odnotowuje się w 85–100% skontrolowanych akt badania, podczas gdy w Wielkiej Brytanii zdecydowana większość ocenianych zleceń uzyskuje wynik pozytywny1. W artykule zestawiono polskie narzędzia nadzorcze z wymogami prawa krajowego i unijnego oraz z rozwiązaniami przyjętymi w innych państwach: miary kontroli, ocenę zawodowego osądu i wymogi dokumentacji pokontrolnej. Wnioski: ochrona interesu publicznego nie stoi w opozycji do praw podmiotów kontrolowanych i standardów rzetelnego postępowania, a trwała wiarygodność systemu zależy nie od liczby ustaleń kontrolnych, nietożsamych z naruszeniami potwierdzonymi prawomocnie, lecz od przejrzystości kryteriów i waloru edukacyjnego procedur nadzorczych. Zaufania nie da się wyegzekwować – buduje się je przez ułatwianie i postrzeganą sprawiedliwość procedury.
Wnioski opierają się na projekcie badawczym autorki, obejmującym systemy nadzoru audytowego państw UE i Wielkiej Brytanii w latach 2020–2025. W zakresie istotnym dla artykułu badano, czy narzędzia oceny stosowane w kontroli pozwalają na wnioskowanie o jakości badań – według kryteriów jawności, rekonstruowalności, zdolności miary do różnicowania jakości oraz zgodności z prawem unijnym i krajowym. Zastosowano metodę dogmatycznoprawną i prawnoporównawczą, analizę danych, wywiady pogłębione i badania sondażowe (n = 216 i n = 132). Materiał obejmuje także dokumentację kontroli i sądową. Analizę uzupełniono o zmiany narzędzi nadzorczych i publikacje z 2026 r. Ze względu na ograniczenia redakcyjne wnioski przedstawiono w skrócie; ich pełne uzasadnienie zawiera monografia, której wydanie przewidziano na koniec 2026 r.
„Rachunkowość” 2026, nr 7.
Niniejsze opracowanie2 stanowi kontynuację analizy otoczenia regulacyjnego kontroli firm audytorskich (dalej: FA), podjętej przez autorkę w artykule Czy system nadzoru wygasza polski audyt?3 i, co wymaga podkreślenia, obejmuje okres 2020–2025.
W Polsce kontrolę FA sprawuje Polska Agencja Nadzoru Audytowego (dalej: PANA, Agencja lub organ), która od 2020 r. nadzoruje zarówno FA badające jednostki zainteresowania publicznego (jzp), jak i pozostałe. Kontrola obejmuje wybrane akta badań oraz system zarządzania jakością FA i kończy się protokołem kontroli oraz raportem z kontroli. Jej ustalenia mogą prowadzić do postępowania administracyjnego wobec FA i/lub dyscyplinarnego wobec biegłego rewidenta. Wyniki kontroli bywają jednak przedstawiane jako miara jakości audytu.
W artykule przedstawiono analizę podstaw i granic takiego wnioskowania, w szczególności stosowane miary, dobór próby, ocenę zawodowego osądu, przebieg kontroli i treść protokołu, odnosząc je do wymogów uobr i prawa unijnego oraz rozwiązań z innych państw europejskich. Punktem wyjścia jest spostrzeżenie, że inne państwa odmiennie stopniują wagę stwierdzonego uchybienia. W Wielkiej Brytanii akta mogą otrzymać wynik pozytywny mimo ustaleń kontroli: znaczenie ma to, czy dotyczą one kwestii kluczowych dla badania, a nie ich liczba. W Hiszpanii stopniowanie wpisano do ustawy, która dzieli naruszenia na trzy kategorie. Do najcięższej zalicza się wydanie opinii nieodpowiadającej zebranym dowodom tylko wtedy, gdy towarzyszyła temu wina umyślna lub rażące niedbalstwo.
Polskie przepisy nie przewidują analogicznego ustawowego progu kwalifikacyjnego na etapie stwierdzania naruszenia standardów. Gradacja pojawia się dopiero na dalszych etapach reakcji nadzorczej lub sądowej. Naruszeniem jest każda niezgodność ze standardami, a pojęcia, którymi posługują się uobr i opublikowane przez PANA procedury kontroli (uchwalone przez Radę Agencji; dalej: Procedury PANA), nie zostały zdefiniowane – nie wiadomo więc, gdzie przebiega granica między spostrzeżeniem, ustaleniem, nieprawidłowością i naruszeniem, choć każdy z tych stanów wywołuje inne skutki.
Miary oceny stosowane w kontroli nadzorczej w Polsce
FA podlegają kontroli prowadzonej przez organ nadzoru, a jej wyniki są następnie publikowane w ujęciu zbiorczym. Dobór do kontroli przebiega w kilku etapach i na żadnym z nich nie jest losowy. FA ujmowane są w rocznym planie kontroli na podstawie analizy ryzyka lub cykliczności – przepisy wymagają kontroli nie rzadziej niż raz na 3 lata w FA badających jzp spełniające kryteria dużej jednostki w rozumieniu uobr i raz na 6 lat w pozostałych. Obok kontroli planowych przeprowadzane są również kontrole doraźne i tematyczne (art. 106, art. 123 i art. 124 uobr). W kontrolowanej jednostce wybierane są następnie akta zleceń, a w ich obrębie obszary poddawane przeglądowi. Informacja metodologiczna zawarta w raportach z kontroli wskazuje, że w ramach przeglądu wybranych akt badania nie przeprowadza się pełnego przeglądu każdego aspektu badania. Uwaga kontrolujących jest kierowana przede wszystkim na obszary, które w ocenie PANA są bardziej złożone, mają większe znaczenie, wiążą się z podwyższonym ryzykiem istotnego zniekształcenia lub w których powtarzają się nieprawidłowości. Część obszarów może być także wybierana do przeglądu losowo. Dobór akt oraz obszarów podlegających przeglądowi ma zatem w przeważającej mierze charakter ukierunkowany na ryzyko i nie jest reprezentatywny, co według autorki należy uwzględniać przy interpretacji wyników kontroli i formułowaniu na ich podstawie wniosków odnoszących się do szerszej populacji badań.
Odsetek skontrolowanych akt badania w FA, w których stwierdzono nieprawidłowości, wyniósł w latach 2021–2025 kolejno 94,4%, 85,4%, 98,0%, 100% i 98,2%. Dane te opisują ustalenia kontroli, nie zaś ostateczne wyniki postępowań następczych. Od 2026 r. akta otrzymują dodatkowo ocenę w skali 1–4, przy czym Procedury PANA nie pozwalają odtworzyć zasad przejścia od poszczególnych ustaleń kontroli do oceny końcowej. Odczytanie odsetka akt z nieprawidłowościami jako informacji o jakości badań wymaga spełnienia co najmniej trzech warunków:
- jednoznacznej podstawy obliczenia wskaźnika,
- zdolności miary do różnicowania jakości,
- progu istotności, poniżej którego pojedyncze ustalenie nie przesądza kwalifikacji wyniku.
Ani protokół, ani raport z kontroli nie wskazują jednak, które obszary poddano przeglądowi, według jakiego kryterium i w jakim zakresie, a które pominięto – zastrzeżenie o niereprezentatywności jest więc prawdziwe, lecz nieweryfikowalne. Z materiału badawczego autorki wynika, że zakres czynności kontrolnych i treść dokumentów pokontrolnych rozchodzą się w trzech kierunkach:
Wniosek na podstawie zidentyfikowanych zjawisk w badanej próbie spraw z kontroli.
- część obszarów objętych czynnościami kontrolnymi nie znajduje odzwierciedlenia w protokole,
- w protokole pojawiają się ustalenia dotyczące obszarów, których czynności kontrolne nie obejmowały w okresie od formalnego rozpoczęcia kontroli do formalnego jej zakończenia,
- część ustaleń ujawniana jest dopiero w raporcie4 lub na kolejnych etapach postępowania.
Sprawozdanie roczne PANA za 2025 r., s. 18. Zasad tych nie przedstawiono w opublikowanych procedurach kontroli.
Publikowany w latach 2021–2025 wskaźnik nieprawidłowości na poziomie akt ma konstrukcję binarną: rozróżnia akta z co najmniej jedną stwierdzoną nieprawidłowością i akta bez takich ustaleń, niezależnie od liczby i wagi stwierdzonych uchybień. Nie oddaje więc natężenia ani znaczenia ustaleń, a Procedury PANA nie określają progu ani klasyfikacji istotności wiążącej je z wpływem na jakość badania – zwłaszcza na wystarczalność i odpowiedniość dowodów, prawidłowość opinii czy systemowy charakter uchybienia. Przy wartościach sięgających 85–100% zdolność takiego wskaźnika do różnicowania jakości badań jest ograniczona. PANA zadeklarowała wprawdzie wprowadzenie w 2025 r. zasad ustalania istotności naruszeń5, lecz nie przedstawiła ich kontrolowanym, a tabele naruszeń w protokole nadal odnotowują każde, nawet najdrobniejsze uchybienie techniczne dokumentacji.
Siatka pojęciowa kontroli nie jest przy tym spójna. Uobr operuje czynnościami kontrolnymi, ustaleniami faktycznymi i nieprawidłowościami (art. 118 ust. 3 pkt 8), a odrębnie naruszeniami uruchamiającymi działania pokontrolne (art. 121 ust. 1 w zw. z art. 182 ust. 1 i art. 139). Procedury PANA posługują się natomiast spostrzeżeniami, wstępnymi ustaleniami, wstępnymi rezultatami i ustaleniami kontroli, a we wzorze protokołu – obok opisu nieprawidłowości – podstawą prawną naruszeń. Żadnego z tych pojęć nie zdefiniowano ani nie wskazano momentu przejścia między nimi, choć każdy z tych stanów pociąga za sobą inne skutki: opis w protokole, zalecenia albo wszczęcie postępowania.
Dochodzi do tego status samych ustaleń. Wskaźnik obejmuje nieprawidłowości „stwierdzone przez kontrolujących” (także te, które biegli rewidenci kwestionują w zastrzeżeniach, w postępowaniach i przed sądem) i nie jest korygowany o wynik tych sporów. Stanowi statystykę ustaleń kontrolnych, a nie naruszeń ostatecznie potwierdzonych. Sam organ zastrzega przy tym w raportach, że informacja o nieprawidłowościach nie przesądza o istotnym zniekształceniu sprawozdań finansowych ani o istotnych słabościach kontroli wewnętrznej badanych jednostek. Wskaźnik nie może być więc miarą wiarygodności sprawozdań finansowych ani bezpośrednią miarą jakości wyniku badania.
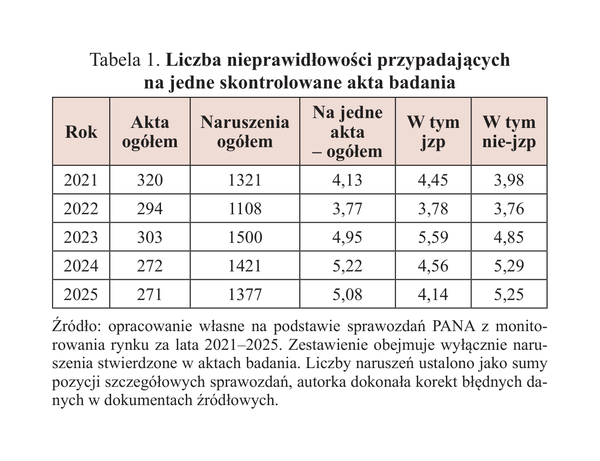
Liczba kontrolowanych FA wzrosła między 2021 a 2025 r. ze 147 do 180, czyli z 10,8% do 15,5% rynku, przy spadku liczby akt przypadających na jedną kontrolę z 2,18 do 1,51. Liczba stwierdzeń przypadających na jedne akta wykazuje tendencję wzrostową, silniejszą w segmencie badań innych niż jzp. Wobec braku danych o zakresie i intensywności przeglądu akt tendencja ta nie może być odczytywana jako samodzielna miara zmiany jakości badań.
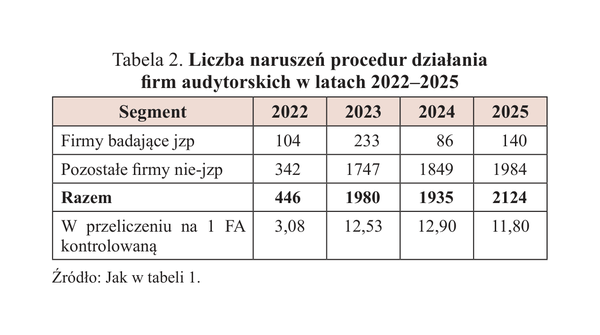
Odczytanie tego przyrostu wymaga rozdzielenia dwóch warstw, które organ rejestruje odrębnie:
- naruszeń w aktach badania, odnoszonych do liczby skontrolowanych akt (tabela 1), oraz
- naruszeń procedur działania firmy audytorskiej – m.in. systemu zarządzania jakością, wymogów etycznych, akceptacji zleceń (tabela 2).
KSKJ 1 Zarządzanie jakością dla firm wykonujących badania lub przeglądy sprawozdań finansowych lub zlecenia innych usług atestacyjnych lub pokrewnych i KSKJ 2 Kontrole jakości wykonania zlecenia oraz KSB 220 (Z) Zarządzanie jakością dla badania sprawozdania finansowego, zatwierdzone uchwałą Rady Agencji z 15.11.2022 r. (nr 38/I/2022); mają zastosowanie do badań sprawozdań za okresy rozpoczynające się 1.01.2023 r. i później.
Polski system nadzoru audytowego działa w interesie publicznym, „Rachunkowość” 2026, nr 9.
K.R. Popper, Logika odkrycia naukowego, Wydawnictwo Aletheia, Warszawa 2002, s. 39–46.
Skokowy wzrost w warstwie drugiej wynika m.in. z rozszerzenia zakresu kontroli: od 1.01.2023 r. standard kontroli jakości zastąpiono standardem zarządzania jakością oraz standardem kontroli jakości wykonania zlecenia6. Wielkości przed tą datą i po niej dotyczą odmiennych zbiorów wymogów, a nowy obszar mechanicznie zwiększa liczbę potencjalnych podstaw identyfikacji odchyleń, niezależnie od stanu dotychczas kontrolowanych obszarów.
Osobnego rozważenia wymaga interpretacja odsetka akt, w których stwierdzono nieprawidłowości. PANA wskazuje, że ze względu na dobór akt oparty na analizie ryzyka odsetka tego nie można odnosić do całej populacji badań. Jednocześnie jego wysoki poziom przedstawia jako argument potwierdzający trafność analizy ryzyka i doboru akt7. Częste stwierdzanie nieprawidłowości w aktach o podwyższonym ryzyku jest zgodne z założeniami takiej selekcji, nie dowodzi jednak samo w sobie jej skuteczności – przy doborze celowym obserwowany odsetek nie pozwala rozstrzygnąć, w jakim stopniu wynika ze skuteczności selekcji, a w jakim odzwierciedla częstość nieprawidłowości w populacji. Jeśli zaś każdy wysoki odsetek interpretuje się jako potwierdzenie trafności doboru, bez uprzedniego wskazania wyniku, który przeczyłby tej tezie, twierdzenie staje się niefalsyfikowalne w rozumieniu metodologii naukowej8. Konstrukcja, w której każdy rezultat potwierdza przyjętą tezę, nie może być podstawą wniosków o skuteczności nadzoru – niezależnie od tego, która strona sporu się nią posługuje.
Rozwiązania FRC, ze względu na dojrzałość tamtejszego rynku i nadzoru, stanowią punkt odniesienia dla innych organów.
Annual Plan and Budget 2025–26, FRC.
Ocena trafności doboru wymaga punktu odniesienia, np. wyników dla akt niewytypowanych na podstawie ryzyka lub próby losowej. Jeżeli nieprawidłowości występowałyby w 98% akt wytypowanych, wynik ten miałby inne znaczenie przy 20% nieprawidłowości w grupie porównawczej, a inne przy 95%. O skuteczności selekcji świadczy zatem nie tylko odsetek ustaleń w grupie wytypowanej, lecz także jego różnica względem odpowiedniej grupy odniesienia. Takie podejście przewidziała m.in. brytyjska Rada Sprawozdawczości Finansowej (Financial Reporting Council; dalej: FRC9) w programie inspekcji AQR (Audit Quality Review) na rok 2025/2026, który obejmuje zarówno dobór oparty na ryzyku, jak i element próby losowej10. Procedury PANA wskazują czynniki uwzględniane przy analizie ryzyka, lecz publikowane informacje nie pozwalają odtworzyć sposobu ich łączenia ani niezależnie ocenić zdolności mechanizmu do różnicowania badań o wyższym i niższym ryzyku. Wyniki kontroli cyklicznych nie są przy tym neutralną grupą odniesienia, ponieważ również tam dobór akt uwzględnia analizę ryzyka. Większa przejrzystość metodologii, przy zachowaniu niezbędnej poufności, ułatwiałaby interpretację wyników kontroli.
System ocen akt zleceń w skali 1–4, obejmujący akta badań i inne akta zleceń objętych krajowymi standardami wykonywania zawodu, wprowadzono uchwałą Rady Agencji z 13.01.2026 r. (nr 6/II/2026) zmieniającą procedury przeprowadzania kontroli. Uobr (art. 111 ust. 1, ust. 2 pkt 1 oraz ust. 2b) nakłada na PANA obowiązek określenia procedur kontroli, zatwierdzanych przez Radę Agencji. Zasady oceniania akt badania, stosowane w toku kontroli i utrwalane w raporcie, mieszczą się w zakresie tych procedur – powinny zatem zostać w nich ujęte i zatwierdzone w tym samym trybie. W tekście ujednoliconym Procedur PANA ocena pojawia się jednak jako element raportu (1 – najlepsza, 4 – najgorsza), bez operacyjnych reguł przypisania oceny i zasad łączenia poszczególnych ustaleń w ocenę końcową.
Wniosek z 1.06.2026 r.; odpowiedzi PANA z 29.06.2026 r. i 22.07.2026 r. (BP.0135.8.2026.3).
Art. 9 i art. 12 Kpa w zw. z art. 125 uobr; wyroki WSA w Gliwicach z 29.10.2025 r. (I SA/Gl 1531/24) i we Wrocławiu z 14.05.2025 r. (IV SAB/Wr 925/24).
W odpowiedzi na wniosek o udostępnienie informacji publicznej11 PANA wskazała jedynie, że ocena jest wypadkową skali i istotności naruszeń, a ocenę najgorszą uzasadnia brak wystarczających i odpowiednich dowodów dla wydanej opinii lub wniosek o wydaniu opinii błędnej; ocen nie nadają osoby wykonujące czynności kontrolne, a ich spójność ma zapewniać „jednolite podejście stosowane przez kierownictwo Departamentu Kontroli”. Kryteriów odróżniających pozostałe oceny ani dokumentów określających procedurę i metodykę oceniania nie udostępniono. Organ nie przedstawił też uzasadnienia oceny w odpowiedzi na żadne z pism kilku kontrolowanych podmiotów objętych próbą badawczą, wbrew przyjętym w ustawie z 14.06.1960 r. – Kodeks postępowania administracyjnego (tekst jedn. DzU z 2025 r. poz. 1691; dalej: Kpa) zasadom szybkości postępowania i informowania stron12.
Instrument pozostający – według oświadczenia Agencji – w dodatniej korelacji z wszczęciem dochodzeń dyscyplinarnych i postępowań administracyjnych wprowadzono do Procedur PANA poprzez wskazanie skali ocen, bez określenia operacyjnych reguł ich przypisania. Ocena ujęta jest w wyliczeniu elementów raportu, dla którego jako podstawę wskazano art. 121 uobr. Przepis ten reguluje jednak działania pokontrolne (zalecenia z terminem realizacji oraz wszczęcie postępowań), nie odnosząc się do treści raportu ani nie przewidując punktowej oceny akt. Konstrukcja ta ma zatem wymiar ustrojowy. Udostępnione dokumenty nie pozwalają ustalić, gdzie reguły te określono ani jak zapewniono ich jednolite stosowanie. Podmiot oceniany zna kierunek skali, lecz nie odtworzy zasad przejścia od ustaleń do przypisanej oceny. Dostęp do informacji o kryteriach oceny ograniczony jest więc nie tylko treścią Procedur PANA, lecz także sposobem realizacji prawa do informacji publicznej.
FRC bada akta badań jzp, ICAEW – akta badań pozostałych jednostek, w tym w tych samych firmach; Audit Quality Review (overview), FRC; Annual Review of Audit Quality, 2024–2026, FRC, w tym wyniki próby badań o niższym ryzyku w cyklu 2025/2026.
Spośród systemów nadzoru analizowanych w projekcie badawczym przywołano model brytyjski ze względu na odmienne zasady oceny przy zbliżonym przedmiocie nadzoru i podobnym doborze próby. Zarówno FRC, jak i Instytut Biegłych Rewidentów Anglii i Walii (Institute of Chartered Accountants in England and Wales; dalej: ICAEW), któremu powierzono nadzór nad badaniami spoza segmentu jzp, stosują wielostopniowe skale, w których dwie najwyższe kategorie oznaczają wynik pozytywny. W FRC obejmuje to także badania wymagające ograniczonych ulepszeń, a w ICAEW – badania „ogólnie akceptowalne”. W cyklu 2025/2026 pozytywnie oceniono 83% badań w sześciu największych FA w przeglądzie FRC oraz 92% w monitoringu ICAEW13. W odróżnieniu od polskiego systemu, brytyjski przewiduje zatem operacyjnie zdefiniowaną kategorię wyniku pozytywnego, dopuszczającą określone ustalenia bez automatycznej negatywnej oceny całych akt.
Równolegle z systemem ocen 1–4 PANA rozpoczęła pilotaż wielowymiarowego systemu wskaźników jakości audytu (Audit Quality Indicators – AQI). Dotyczy on jakości na poziomie FA i nie zastępuje metodyki doboru akt ani zasad oceny konkretnego zlecenia. Nie rozstrzyga to o prawidłowości wcześniejszych narzędzi, pozostawia natomiast pytanie o ich podstawy metodologiczne, walidację i wzajemne powiązanie. Zwraca uwagę krótki, wakacyjny okres konsultacji: projekt opublikowano 31 lipca, z terminem do 11.09.2026 r. Tymczasem narzędzia oceny powinny powstawać etapowo – jak np. w programie współdziałania w administracji skarbowej, współtworzonym przez autorkę: od grup roboczych z udziałem uczestników rynku, przez wybór rozwiązania, wytyczne dla organu i rynku, szkolenia, po pilotaż, jego ocenę i korektę założeń. Projekt ten wyróżniała otwartość na wspólne wypracowanie rozwiązań i stały kanał komunikacji Ministerstwa Finansów z rynkiem.
Wnioskowanie z próby i granice poznania
Annual Review of Audit Quality, 2024–2026, FRC.
Organy nadzoru w obu jurysdykcjach – polskiej i brytyjskiej – badają próby, nie populacje. Różnica dotyczy tego, co z próby „wolno” wnioskować. FRC poprzedza publikację wyników zastrzeżeniem o trzech warstwach14:
- zakazem ekstrapolacji ustaleń i ocen z próby dobranej według ryzyka na całą populację badań firmy,
- ostrzeżeniem, że przy stosowanych wielkościach prób zmiany odsetków rok do roku należy odczytywać w trendzie wieloletnim,
- wskazaniem, że wyniki inspekcji akt są jednym ze źródeł wiedzy o jakości i należy je czytać łącznie z pozostałymi ustaleniami.
Szerzej zob. Czy system nadzoru wygasza polski audyt?, jw.
Zastrzeżenie to ma charakter uprzedni, autoograniczający i powtarzalny: poprzedza dane, ogranicza zakres dopuszczalnych wniosków – także korzystnych dla regulatora – i jest konsekwentnie powtarzane w kolejnych cyklach inspekcyjnych. Dotyczy doboru porównywalnego z polskim, a PANA formułuje analogiczne zastrzeżenie metodologiczne. Różnica dotyczy konsekwencji – w modelu brytyjskim niereprezentatywność doboru wyznacza granice wnioskowania, podczas gdy w praktyce krajowej ustalenia z wybranych akt prowadzą do szerszej oceny, do stwierdzenia, że FA nie zapewniła adekwatnego i skutecznego systemu zarządzania jakością w rozumieniu art. 50 uobr15.
Ustalenia z poszczególnych akt mogą stanowić jedno ze źródeł dowodowych przy ocenie systemu zarządzania jakością (obok jego bezpośredniego przeglądu i innych ustaleń). Powinny być jednak oceniane łącznie z całym materiałem dotyczącym funkcjonowania systemu. Nieprawidłowość w pojedynczych aktach może wskazywać na słabość określonego mechanizmu, lecz nie uzasadnia sama w sobie wniosku o nieskuteczności systemu. Taki wniosek wymaga wykazania związku między nieprawidłowością a wadliwością konkretnego mechanizmu oraz adekwatności materiału kontrolnego do zakresu oceny formułowanej wobec FA.
Zawodowy osąd
KSB zbudowane są wokół zawodowego osądu i sceptycyzmu. Biegły rewident ocenia ryzyko, dobiera procedury adekwatne do ryzyka i formułuje wnioski. W § A7 KSB 230 Dokumentacja badania stwierdza się, że dokumentowanie każdej rozważanej sprawy lub każdego osądu nie jest ani konieczne, ani wykonalne, a w § A17 dopuszcza się łączne dokumentowanie aspektów badania w mniejszej jednostce. Kryterium wystarczalności dokumentacji jest, zgodnie z § 8 KSB 230, możliwość zrozumienia przez doświadczonego biegłego rewidenta niebiorącego udziału w badaniu wykonanych procedur, uzyskanych dowodów, znaczących spraw i związanych z nimi osądów – nie zaś zgodność przyjętej ścieżki audytu ze ścieżką preferowaną przez oceniającego.
Professional Judgement Guidance – Expectations Paper, FRC, czerwiec 2022; Professional Judgement Framework, FRC, czerwiec 2022.
Wymogi dokumentowania badania sprawozdań finansowych, PANA, 21.02.2022 r.
FRC uznała za zadanie regulatora dostarczenie środowisku jawnego wzorca dobrego procesu osądu – wypracowanego w grupie roboczej z praktykami oraz własnymi pionami nadzoru i egzekwowania – zanim praktyka zacznie być na jego tle oceniana. Wytyczne mają status perswazyjny w formule „zastosuj lub wyjaśnij”, a rama ocenia rzetelność procesu według kryterium osądu rozsądnego, z uznaniem marginesu swobody16. PANA analogicznego wzorca nie opublikowała. Przyznaje zarazem, że sposób udokumentowania badania pozostaje w gestii biegłego rewidenta17, a mimo to ocenia jego prawidłowość ex post, według kryteriów ujawnianych dopiero w zarzutach – lub nieujawnianych – i bez opublikowanej metodyki takiej oceny.
Kontrola osądu czy substytucja osądu
W analizowanym materiale ocena akt bez opublikowanego wzorca przybierała postać zjawiska, które autorka określa jako substytucję osądu – osąd biegłego rewidenta, dokonany w warunkach niepewności i na moment badania, zostaje zastąpiony osądem oceniającego, formułowanym po jego zakończeniu i z wiedzą o dalszym biegu zdarzeń. Materiał badawczy pozwala wyodrębnić powtarzalne postacie tego zjawiska:
- zastąpienie kryterium celu kryterium metody – ocenia się nie to, czy przyjęta ścieżka audytu prowadziła do celu standardu, lecz czy odpowiada metodzie preferowanej przez oceniającego,
- zastąpienie kryterium wystarczalności dowodów kryterium dokumentowania każdej rozważanej sprawy, mimo że standard wiąże siłę dowodu z jego adekwatnością i osądem biegłego,
- konstruowanie obowiązku, którego treści nie da się wyprowadzić ani z ustawy, ani ze standardu, a który pojawia się dopiero w opisie naruszenia.
Wspólna cecha tych przypadków polega na rozliczaniu podmiotu z wzorca, którego nie mógł znać przed oceną lub który, w skrajnych przypadkach, jest niezgodny z prawem.
Standard (KSB 200 Ogólne cele niezależnego biegłego rewidenta oraz przeprowadzanie badania zgodnie z międzynarodowymi standardami badania, § A72) przypisuje dobór procedur biegłemu rewidentowi: wobec różnorodności warunków zleceń to on odpowiada za ustalenie procedur niezbędnych do osiągnięcia celów standardów, w tym – w razie potrzeby – procedur dodatkowych. Dwóch kompetentnych biegłych może więc w dobrej wierze dobrać odmienny zestaw procedur i osiągnąć te same cele.
Ten sam standard (KSB 200 § A26 i A27) określa, czyj osąd podlega ocenie i według jakiego stanu wiedzy – osąd wyraża biegły rewident o odpowiednich kompetencjach, na podstawie znanych mu faktów i okoliczności, a ocenić go można według tego, czy właściwie odzwierciedla zastosowanie zasad badania i rachunkowości oraz czy jest odpowiedni i spójny z faktami i okolicznościami znanymi biegłemu przed datą jego sprawozdania (KSB 200 § A28).
Struktura sporów sądowych odpowiada tej osi; przedmiotem postępowań są w przeważającej części trzy kwestie:
- niekompletność lub błędy w ustaleniu stanu faktycznego,
- pominięcie dowodów przedstawionych przez podmiot kontrolowany,
- rozbieżność w wykładni standardów i wymagań z nich wynikających.
Dwie pierwsze mają charakter proceduralny, trzecia jest sporem o treść wzorca: czy zachowanie odpowiadające jednej z wielu dopuszczalnych interpretacji standardu – w tym doboru procedur i sposobu dokumentowania – może stanowić podstawę odpowiedzialności.
Czynniki poznawcze w ramie brytyjskiego nadzoru
Professional Judgement Guidance, jw.
W Wielkiej Brytanii katalog błędów poznawczych jest elementem jawnych wytycznych dotyczących zawodowego osądu. Katalog ma charakter otwarty, a wymienione błędy oddziałują podświadomie na wszystkich, także na najbardziej doświadczonych. Rama brytyjska wskazuje też mechanizmy ograniczania18:
- świadomość błędów,
- konsultację poszerzającą pulę perspektyw,
- aktywne rozważenie argumentów uzasadniających konkluzje inne niż wstępnie przyjęte,
określając je wprost jako strategię ujawniania i ograniczania błędów poznawczych.
M. Iwaniec, wystąpienie podczas Dorocznej Konferencji Audytingu 2025.
Znaczenie tego materiału dla porównania wynika z jego symetrii. Skoro osąd oceniającego jest co do natury poznawczej osądem tego samego rodzaju, co osąd ocenianego, katalog dotyczy ryzyk obu stron relacji nadzorczej. W odniesieniu do oceniającego identyfikuje trzy ryzyka strukturalne19:
- ocena akt zakończonego badania dokonywana ex post, z wiedzą o dalszym biegu zdarzeń,
- efekt pewności wstecznej,
- zakotwiczenie na znanym wyniku, tzw. efekt wyniku.
W zbadanych protokołach, raportach i odpowiedziach na zastrzeżenia autorka nie odnalazła udokumentowanego śladu rozważenia przez organ konkluzji alternatywnej – że osąd biegłego mieścił się w granicach racjonalności. Nie dowodzi to, że hipotezy tej nie rozważano, lecz uniemożliwia zewnętrzną weryfikację zastosowania techniki, którą model brytyjski uznaje za mechanizm ograniczania błędów poznawczych.
Ryzyka te znajdują odzwierciedlenie w percepcji podmiotów kontrolowanych. W badaniu własnym autorki 76,8% respondentów uznało, że czynności kontrolne prowadzone są pod z góry założoną tezę, a 79,2% uznało, że cechuje je uznaniowość. Oceny te nie dowodzą wystąpienia błędu poznawczego w konkretnej sprawie, wskazują natomiast, że mechanizmy uznane w innym porządku za konieczne właśnie dlatego, że błąd jest nieusuwalny, w praktyce krajowej nie są widoczne – a ich brak adresaci nadzoru dostrzegają.
Znaczenie presji związanej z odpowiedzialnością sygnalizowały już wcześniejsze badania. W badaniu Ministerstwa Finansów z 2022 r. najczęściej wskazywaną przyczyną niewykonywania zawodu były grożące skutki odpowiedzialności administracyjnej, dyscyplinarnej i cywilnej (82% respondentów)20. Jako najbardziej uciążliwe biegli wskazali m.in. niejednoznaczne oczekiwania organu nadzoru, konieczność szczegółowego dokumentowania czynności i świadomość wysokich kar. To kontekst dla wyników badań własnych autorki: 93,5% respondentów (n = 216) deklaruje, że z obawy przed kontrolą pozyskuje dowody ponad poziom uznawany za merytorycznie uzasadniony; 94% ocenia, że nadzór ceni dokumentację wyżej niż rzeczywisty przebieg badania, i aż 97,1% deklaruje obawę przed kontrolą mimo rzetelnie wykonanej pracy.
Audit Monitoring Report 2022/23, ICAEW.
Zjawisko to autorka określiła mianem audytu defensywnego: badanie sprawozdania finansowego projektuje się wokół pytania, co da się obronić w toku kontroli, nie zaś co najlepiej zaadresuje ryzyko istotnego zniekształcenia. Reakcja ta zwiększa objętość dokumentacji – oddziałuje zatem na wielkość mierzoną przez nadzór, nie na wielkość, którą nadzór zamierza mierzyć. Kierunek brytyjski jest w tym punkcie przeciwny: nadmiar dokumentacyjny kwalifikowany jest jako zagrożenie dla jakości badania21.
Przebieg kontroli i jej zakończenie
W odniesieniu do kontroli badań ustawowych jzp wymaganie to wynika bezpośrednio z art. 26 ust. 8 rozporządzenia.
Procedury PANA przewidują spotkanie podsumowujące, na którym dokonuje się podsumowania czynności kontrolnych i omawia ich wstępne rezultaty. Przewidują przy tym, że spostrzeżenia dokumentowane w zał. 14A „mogą” zostać przekazane kontrolowanej FA, a ustalenia kontroli „nie ograniczają się” do spraw w nim zawartych. Konstrukcja ta ma odpowiadać wymogowi art. 26 ust. 8 rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 537/2014 z 16.04.2014 r. w sprawie szczegółowych wymogów dotyczących ustawowych badań sprawozdań finansowych jednostek interesu publicznego (DzUrz UE L 158 z 27.05.2014 r.; dalej: rozporządzenie), zgodnie z którym ustalenia i wnioski z kontroli są przekazywane kontrolowanemu oraz omawiane z nim przed sfinalizowaniem sprawozdania z inspekcji22. Realizację tego wymogu badali autorka oraz Krajowy Rzecznik Praw Biegłych Rewidentów; wyniki obu badań są zbieżne. Respondenci wskazali w szczególności trzy wady przebiegu kontroli:
- znacząca większość kontrolowanych nie otrzymała na tym spotkaniu pełnej informacji o stwierdzonych uchybieniach – otrzymywała ją niekompletną albo wcale,
- protokół zawierał zagadnienia, których w toku czynności kontrolnych wcześniej nie sygnalizowano; podmiot kontrolowany dowiadywał się o nich po raz pierwszy z przesłanego dokumentu,
- czynności prowadzono jeszcze po spotkaniu kończącym – w toku sporządzania protokołu – albo kontrolujący nie zapoznali się do tego czasu ze wszystkimi dokumentami.
Na podstawie wywiadu z Rzecznikiem.
Respondenci wskazywali ponadto, że czas na udzielenie odpowiedzi organowi w toku kontroli jest niewystarczający (często niepełna doba na kilkadziesiąt zapytań), a znajomość akt po stronie kontrolujących przed spotkaniem omawiającym potwierdzała jedynie zdecydowana mniejszość badanych23.
Formalna sekwencja kontroli – protokół, zastrzeżenia, raport z kontroli – odpowiada regulacjom ustawowym, lecz nie gwarantuje, że ustalenia i wnioski stanowiące podstawę zaleceń zostaną przekazane kontrolowanemu i omówione z nim przed ujęciem w protokole. Omówienie wstępnych rezultatów wypełnia tę funkcję tylko wtedy, gdy obejmuje wszystkie takie ustalenia. Gdy pojawiają się one dopiero w protokole lub później, brakuje etapu dwustronnego omówienia, a pisemne zastrzeżenia trudno uznać za jego równoważnik: art. 26 ust. 8 rozporządzenia posługuje się pojęciem discussed with, a więc wymiany, w której obie strony mogą zadać pytanie i wyjaśnić stanowisko. Z materiału badawczego wynika, że biegli rewidenci niejednokrotnie nie rozumieją ustaleń organu; składają zatem zastrzeżenia do zarzutów, których znaczenia nie mogli wcześniej wyjaśnić w rozmowie, a organ odpowiada na nie również pisemnie.
Powszechność zastrzeżeń nie dowodzi braku wcześniejszego omówienia ustaleń, stanowi jednak sygnał diagnostyczny, zwłaszcza gdy dotyczą kwestii, o których kontrolowany dowiedział się dopiero z protokołu. Raport utrwala wówczas ustalenia wraz z wadami, które przechodzą do kolejnych etapów postępowania, w tym sądowych, gdzie ocenie podlega już nie protokół, lecz oparte na nim rozstrzygnięcie.
Szczególne rozwiązania prawne w tym zakresie – w monografii.
P. Kabalski i in., Atrakcyjność zawodu biegłego rewidenta, 2026: presja organu nadzorczego – 297 wskazań; obciążenie psychiczne – 186.
Zastrzeżenia przysługują wyłącznie do protokołu. Wobec raportu, zawierającego dodatkową ocenę akt w skali 1–4, uobr nie przewiduje analogicznego środka ani trybu pozwalającego odnieść się do samej oceny. Skoro zastrzeżenia do protokołu składane są rutynowo, a wobec raportu środek nie przysługuje24, dalszy tok sprawy zależy od wyborów dokonywanych w warunkach przy ograniczonych możliwościach działania. Zarządy firm zaskarżają decyzje do sądu administracyjnego, część biegłych korzysta z dobrowolnego poddania się odpowiedzialności, kierując się (jak wynika z badań własnych autorki), potrzebą ochrony zdrowia i skrócenia okresu obciążenia psychicznego w wieloletnim sporze z PANA25. Statystyki sposobu zakończenia postępowań – w tym udział spraw zakończonych bez sporu – mierzą zatem rozkład tych wyborów współwyznaczanych przez koszty, czas, ryzyko procesowe i obciążenie osobiste, w tym psychiczne, dlatego nie mogą być traktowane jako bezpośrednia miara trafności ustaleń.
Wyrok WSA w Poznaniu z 18.12.2025 r. (IV SAB/Po 196/25).
W materiale badawczym odnotowano odmowę odniesienia się przez organ do zarzutów dotyczących prawnych aspektów organizacji i przebiegu kontroli („organ nie odniesie się…”).
Dopełnia to brak ustawowego terminu na sporządzenie raportu z kontroli – uobr wyznacza termin zgłoszenia zastrzeżeń, lecz nie termin wydania raportu. Nie oznacza to dowolności czasowej. W myśl art. 125 uobr do kontroli stosuje się odpowiednio m.in. art. 6–16 Kpa, w tym zasadę szybkości i prostoty postępowania (art. 12 Kpa). W orzecznictwie wskazuje się, że realizacji zasady szybkości służą terminy z art. 35 Kpa – miesięczny i dwumiesięczny26, co czyni je punktem odniesienia dla oceny czasu działania organu. Z badań wynika, że okres ten waha się od około miesiąca (rzadko) do około roku od odpowiedzi na zastrzeżenia, a w zbadanych sprawach zróżnicowania nie tłumaczyła złożoność sprawy. Zastrzeżenia oddziałują najczęściej na warstwę redakcyjną dokumentu, a nie ustaleniową, sam zaś etap nie zapewnia niezależnej ani dewolutywnej weryfikacji27.
Konstrukcja przyjęta w prawie unijnym ma charakter etapowy: ustalenia i wnioski są najpierw omawiane z kontrolowaną firmą, a dopiero potem sprawozdanie zostaje sfinalizowane (art. 26 ust. 8 rozporządzenia). Dyrektywa 2006/43/WE Parlamentu Europejskiego i Rady z 17.05.2006 r. w sprawie ustawowych badań rocznych sprawozdań finansowych i skonsolidowanych sprawozdań finansowych (DzUrz UE L 157 z 9.06.2006 r.) wymaga następnie, aby zalecenia z kontroli zapewnienia jakości zostały wykonane w odpowiednio krótkim czasie, a w razie ich niewykonania biegły rewident lub FA podlegają – „w stosownych przypadkach” – systemowi działań dyscyplinujących lub sankcjom (art. 29 ust. 1 lit. j oraz k).
Konstrukcja ta wymaga precyzyjnego odczytania. Nie ustanawia ona warunku, od którego zależałaby dopuszczalność sankcji. Przepisy przewidują odrębną podstawę reakcji za samo naruszenie, a naruszeń dokonanych – dotyczących zamkniętych akt badania – z natury rzeczy skorygować się nie da. Regulacja unijna wskazuje natomiast, że reakcja naprawcza i sankcyjna są odrębnymi instrumentami, których wzajemna relacja powinna uwzględniać proporcjonalność reakcji. Nawet na tym etapie prawodawca unijny nie wprowadza automatyzmu – posługuje się zwrotem „w stosownych przypadkach”. Uznanie wbudowano zatem w moment, w którym sankcja byłaby najłatwiejsza do uzasadnienia, bo podmiot nie wykonał tego, co mu zalecono. Kierunek ten potwierdza wymóg, aby sankcje i środki administracyjne były skuteczne, proporcjonalne i odstraszające (art. 30 ust. 2 dyrektywy 2006/43/WE).
Proporcjonalność wymaga różnicowania reakcji z uwzględnieniem w szczególności dwóch grup okoliczności:
- charakteru, wagi i skutków naruszenia,
- zachowania podmiotu po stwierdzeniu naruszenia.
Jednakowa reakcja wobec uchybienia formalnego, bez wpływu na wynik badania i usuniętego w terminie, oraz wobec naruszenia rzutującego na wiarygodność opinii wymogu tego nie realizuje. Oba kryteria mają przy tym odpowiedniki w prawie krajowym – w dyrektywach wymiaru kary (art. 160 i art. 183 uobr), które nakazują uwzględnić m.in. wagę naruszenia i czas jego trwania, skutki przewinienia dla uczestników obrotu gospodarczego oraz stopień współpracy z organem.
Wystąpienia przedstawicieli PANA podczas Dorocznej Konferencji Audytingu 2025.
Zestawienie tego z konstrukcją krajową jest instruktywne. Przedstawiciele PANA wskazywali publicznie, że uobr nakazuje wszczęcie postępowania w każdym przypadku stwierdzonego naruszenia28. Rozstrzygające staje się jednak zakwalifikowanie ustalenia jako niezgodności z ustawą lub ze standardem, a kwalifikacja ta – np. wobec swobody wyboru procedur i sposobu dokumentowania – nie jest stwierdzeniem faktu. Nie przesądza to również o konieczności jego zakończenia karą – art. 190 uobr przewiduje możliwość odstąpienia od jej wymierzenia i umorzenia postępowania po wykonaniu obowiązku, którego niewykonanie stanowiło naruszenie, natomiast regulacja unijna nie konstruuje sankcji jako automatycznego następstwa niewykonania zaleceń.
Sprawozdania roczne PANA za 2024 i 2025 r. Sygnały napływające do autorki wskazują na dalszy istotny wzrost liczby umorzeń w 2026 r. Bez rozróżnienia podstaw umorzenia i lat wszczęcia spraw dane te nie pozwalają ustalić przyczyn tej zmiany.
Stanowisko w sprawie: Skalowalność naruszeń i mediacja, Pracodawcy RP, Platforma Audytorzy JZP, lipiec 2025.
Problem wymaga zatem oddzielenia obowiązku wszczęcia postępowania od przesłanek jego zakończenia bez kary oraz zbadania praktyki stosowania tego mechanizmu. Materiał badawczy ujawnia tymczasem sprawy kierowane do postępowania dyscyplinarnego po kilku latach od zakończenia kontroli, bez czynności organu w tym czasie (nawet przez około 5 lat). Statystyki roczne nie odzwierciedlają więc rzeczywistego przebiegu spraw, w tym rosnącej liczby postępowań dyscyplinarnych wobec biegłych, umorzonych przez PANA (z 15 w 2024 r. do 47 w 2025 r.)29. Stanowisko zbiorowe FA badających jzp idzie dalej, kwestionując prawidłowość implementacji i wskazując na prowadzenie postępowań również po wykonaniu zaleceń potwierdzonym w kolejnej kontroli30.
Obraz ten znajduje odzwierciedlenie w danych porównawczych, których odczytanie wymaga jednak ostrożności. Ocena istotności naruszenia nie jest w prawie unijnym zharmonizowana, a państwa członkowskie odmiennie kwalifikują środki administracyjne i sankcje, a także odmiennie ujmują charakter prawny standardów badania.
Report on the 2026, Enforcement Questionnaire, CEAOB, s. 23–24.
Przy tym zastrzeżeniu, według danych za 2025 r. w części A kwestionariusza egzekwowania prawa31, w kategorii obejmującej stwierdzenie, że sprawozdanie z badania nie spełnia wymogów, Polska wykazała 41 z 74 przypadków w całej UE i EOG, przy udziale około 5,4% FA, w tym najwyższe wskazania zarówno dla jzp (9), jak i nie-jzp (32). W części B, obejmującej środki spoza katalogu dyrektywy, w tym naprawcze (wiążące zalecenia, obowiązkowe szkolenia, polecenie usunięcia braków czy dodatkowe przeglądy akt), Polska nie wykazała żadnego przypadku, podczas gdy zastosowano je w 16 państwach. Nie oznacza to ich niestosowania, lecz może wynikać m.in. z różnic klasyfikacyjnych – sam rozkład danych Komitetu Europejskich Organów Nadzoru Audytowego (Committee of European Auditing Oversight Bodies – CEAOB) nie rozstrzyga o gradacji reakcji nadzorczych.
Zwraca też uwagę sposób podawania liczby biegłych: Węgry zastrzegły, że zawód wykonuje czynnie 52% wpisanych, podczas gdy dla Polski podano liczbę z rejestru PIBR bez takiego zastrzeżenia, choć odsetek czynnych biegłych jest zbliżony.
Niezależnie od ograniczeń porównywalności materiał krajowy wskazuje na równoległe stosowanie instrumentów naprawczych i sankcyjnych. W badanych raportach obok zaleceń i terminów ich wykonania pojawia się zapowiedź wszczęcia dochodzenia dyscyplinarnego wobec kluczowego biegłego oraz postępowania administracyjnego wobec FA. Etap naprawczy biegnie więc równolegle z reakcją sankcyjną, co ogranicza jego funkcję jako samodzielnego instrumentu usunięcia uchybień.
Skoro ustalenia i wnioski, na których się opierają, nie są omawiane w trybie dwustronnym, zalecenia formułowane są bez etapu, na którym podmiot kontrolowany mógłby wskazać, że przyjęty stan faktyczny jest niepełny lub nieprawidłowy. Do zamieszczanych w raporcie zaleceń nie przysługuje przy tym żaden środek analogiczny do zastrzeżeń. W materiale badawczym odnotowano zalecenia oparte na ustaleniach niezgodnych ze stanem faktycznym, a także takie, dla których nie sposób wskazać podstawy w przepisach prawa ani w standardach wykonywania zawodu. Powstaje wówczas problem granic kompetencji organu do konkretyzowania sposobu usunięcia nieprawidłowości, który – z uwagi na możliwe konsekwencje niewykonania zalecenia – należy oceniać również przez pryzmat art. 7 Konstytucji RP.
Szczegółowe rozwiązania prawne w reakcji na ograniczenia środków prawnych omówiono w monografii.
W kategoriach oceny kontroli wewnętrznej, znanych każdemu biegłemu rewidentowi, elementy procedury (spotkanie podsumowujące, protokół, zastrzeżenia, raport) istnieją, lecz ich zaprojektowanie i działanie nie zapewniają osiągnięcia celu. Wadą zaprojektowania jest brak gwarancji omówienia wszystkich ustaleń przed sfinalizowaniem raportu i niezależnego rozpatrzenia zastrzeżeń, a raport i ocenę można zakwestionować dopiero pośrednio – przy kwestionowaniu decyzji wydanej w postępowaniu następczym32. O wadach działania świadczą opisane w materiale badawczym przypadki pojawiania się ustaleń po etapie ich omówienia oraz utrzymywania zarzutów mimo przedstawienia dowodów podważających ich podstawę, bez merytorycznego wyjaśnienia przyczyn nieuwzględnienia tych dowodów. Konstrukcja krajowa odbiega zatem, w ocenie autorki, od celu regulacji unijnej, co uzasadnia pytanie o jej zgodność prawną.
Luki protokołu kontroli
Zgodnie z art. 118 ust. 3 pkt 8 uobr protokół kontroli zawiera opis wykonanych czynności kontrolnych oraz ustaleń faktycznych i opis stwierdzonych nieprawidłowości oraz ich zakres, w tym opis ustaleń faktycznych i opis stwierdzonych nieprawidłowości w zakresie sprawozdania z przejrzystości. Rozróżnienie to potwierdza konstrukcja przepisu, który powtarza parę „ustalenia faktyczne – nieprawidłowości” także w odniesieniu do sprawozdania z przejrzystości.
W piśmiennictwie dotyczącym kontroli działalności gospodarczej podkreśla się, że opis stanu faktycznego jest najważniejszym elementem protokołu, a kontrolujący nie mogą poprzestać na wnioskach bez wskazania, z jakiej czynności wynikają i na jakich dowodach się opierają. Wymóg ten PANA nałożyła zresztą sama na siebie. Procedury PANA stanowią, że przy stwierdzeniu nieprawidłowości dokumentacja z kontroli powinna zawierać wystarczające i odpowiednie dowody potwierdzające opisany w protokole stan faktyczny. Stanowisko to znajduje oparcie w orzecznictwie sądów administracyjnych, które przypisują protokołowi funkcję gwarancyjną – ma on chronić kontrolowanego i zapewniać rzetelność czynności kontrolnych.
K. Krzal, M. Stępniak, w: Prawo przedsiębiorców. Komentarz, A. Pietrzak (red.), Warszawa 2019, art. 53, tezy 1–3; A. Żywicka, w: Konstytucja biznesu. Komentarz, Warszawa 2019, art. 53, teza 2 oraz wyrok WSA w Gliwicach z 11.05.2017 r. (III SA/Gl 74/17).
W zbadanych protokołach dokument przybiera postać tabeli: opis czynności kontrolnych, opis ustaleń faktycznych wraz z opisem nieprawidłowości oraz podstawa prawna naruszeń. Forma odwzorowuje więc strukturę ustawową. Treść kolumny pierwszej stanowią jednak nazwy przedmiotu oceny (np. „ocena wystarczalności i odpowiedniości pozyskanych dowodów badania w zakresie istotnej pozycji sprawozdania finansowego”), a nazwa przedmiotu oceny nie opisuje czynności. Uobr nie wymienia wprost dokumentów, metody ani próby, lecz bez nich nie sposób powiązać ustalenia z materiałem, na którym je oparto, czego wymaga funkcja gwarancyjna protokołu33. W kolumnie drugiej następuje zaś bezpośrednie przejście do stwierdzenia naruszeń, z pominięciem odrębnego opisu ustaleń faktycznych. Struktura formalna dokumentu odpowiada zatem ustawie, jego zawartość – już nie.
Konsekwencją jest niemożność odtworzenia stanu faktycznego przez podmiot trzeci. Załącznik do protokołu wymienia wprawdzie zgromadzone dowody (w małych firmach zwykle 5–8 tys. plików, w większych wielokrotność tej liczby), nie wskazuje jednak, które z nich uwzględniono przy poszczególnych czynnościach; dla części ustaleń organ przywołuje dowody, dla innych nie. Przy takiej liczbie dokumentów rozstrzygające jest to, co zbadano i co wzięto pod uwagę, a tego na podstawie protokołu i raportu prześledzić nie sposób. Nie wiadomo też, co się stało z obszarami omawianymi w toku czynności, lecz w protokole nieujętymi, ani jaka jest skala obszarów, w których nieprawidłowości nie stwierdzono. Pominięcie wymaganego uobr opisu czynności i ustaleń faktycznych nie jest zatem kwestią praktyki redakcyjnej, lecz niewykonaniem wymogu ustawowego. Skutkiem jest dokument, z którego nie sposób odtworzyć podstawy wniosku.
Waga tego braku rośnie wraz z charakterem stawianych zarzutów. Znaczna ich część sprowadza się do twierdzenia, że biegły rewident nie uzyskał wystarczających i odpowiednich dowodów badania albo ich nie udokumentował. Zarzut ten, jeżeli odnosi się do podstaw wydanej opinii, stanowi zarazem, według PANA, przesłankę oceny najgorszej. Twierdzenie takie jest jednak wnioskiem o zawartości akt badania – o tym, czego w nich nie ma. Jego weryfikacja wymaga informacji, które konkretnie dokumenty przejrzano, jaką techniką i na jakiej próbie. Bez tych danych nie sposób odróżnić braku dowodu w aktach od nieodnalezienia dowodu, który w nich jest – a tego właśnie bardzo często dotyczy spór z organem. Wynik kontroli powinien być weryfikowalny taką samą miarą, jakiej PANA wymaga od dokumentacji badania – tak, aby osoba niebiorąca w niej udziału mogła odtworzyć, co sprawdzono, w jaki sposób, jakimi metodami i z jakim rezultatem. Prawo kontrolowanego do poznania przedmiotu i metody badania nie jest zatem postulatem, lecz warunkiem obrony.
Analiza wykazała ponadto powtarzalne wady ustaleń:
- przenoszenie ustaleń nieodnoszących się do kontrolowanego podmiotu (odnotowano odniesienia do badania jednostek sektora bankowego w podmiocie niewykonującym takich badań),
- sprzeczność między przywołanym dowodem a wyprowadzonym z niego wnioskiem, gdy dokument powołany na poparcie zarzutu dokumentuje wykonanie właśnie tej czynności, której niewykonanie zarzucono,
- obecność w dokumencie danych identyfikujących osoby i podmioty niebędące stroną postępowania (imiona i nazwiska osób o statusie obwinionych z innych spraw).
Będzie to przedmiotem kolejnego artykułu.
Warto również podkreślić, że ten sam organ planuje kontrolę, przeprowadza ją, formułuje ustalenia, rozpoznaje zastrzeżenia, wystawia ocenę akt zlecenia, wszczyna dochodzenie dyscyplinarne i występuje przed sądem jako oskarżyciel. Tak zaprojektowany model rodzi pytania o gwarancje konstytucyjne, w tym zasadność ograniczenia pieczy nad zawodem biegłego sprawowanej przez Polską Izbę Biegłych Rewidentów (art. 17 Konstytucji RP)34.
Wnioski
Badania wskazują, że różnice w podejściu do kontroli dotyczą nie tylko surowości, lecz także konstrukcji narzędzi: skali ocen, granic wnioskowania z próby, jawności wzorca osądu, adresowania czynników poznawczych i podziału kompetencji.
Proces kontroli obejmuje kolejne rozstrzygnięcia wymagające oceny:
- wybór firmy, akt i obszarów,
- kwalifikację odstępstwa,
- ocenę jego istotności,
- rozpoznanie zastrzeżeń,
- przypisanie oceny 1–4,
- decyzję o postępowaniu następczym.
W części etapów regulacje wskazują uwzględniane czynniki, nie ujawniają jednak sposobu ich łączenia ani kryteriów przejścia od ustaleń do wyniku. Zgodnie z zasadami Kpa swoboda oceny nie oznacza dowolności – musi się mieścić w granicach prawa, opierać na ustalonym stanie faktycznym, uwzględniać relewantny materiał i poddawać się kontroli z punktu widzenia praworządności, proporcjonalności, równego traktowania i zaufania do władzy publicznej. Problem powstaje, gdy kolejne oceny kumulują się bez dostatecznie jawnych i weryfikowalnych kryteriów, utrudniając rekonstrukcję drogi od materiału kontrolnego do rozstrzygnięcia.
Zostaną przedstawione w kolejnym artykule.
U podstaw wywodu leży założenie, że ochrona zaufania publicznego, stanowiąca cel nadzoru, nie pozostaje w opozycji do ochrony praw podmiotów nadzorowanych: interes publiczny legitymizuje kompetencję nadzorczą i wyznacza jej granice, lecz nie zwalnia z gwarancji przysługujących kontrolowanym. Wynikające stąd rekomendacje35 mają charakter techniczny, a część z nich wymaga pilnej zmiany ustawy.
Dobrostan biegłych jest przedmiotem odrębnego badania naukowego.
Wnioski autorki nie prowadzą do postulatu osłabienia nadzoru. Wskazują natomiast, że jego narzędzia można konstruować inaczej, a wypracowanie ich wspólnie z adresatami jest możliwe. Relacja nadzorcza oparta na przejrzystych kryteriach, współpracy i rzeczywistym wspieraniu jakości usług audytorskich może wzmacniać zarówno zaufanie do nadzoru, jak i osiągnięcie jego celu – ochronę interesu publicznego. Sankcja pozostaje niezbędnym instrumentem nadzoru, lecz nie może być jedyną miarą jego skuteczności. Może pełnić funkcję nie tylko odstraszającą, lecz także motywacyjną i korygującą. Nadzór oparty przede wszystkim na strachu przed karą niesie natomiast ryzyko przekształcenia strachu w trwały lęk – stan, który nie służy ani jakości audytu, ani biegłym rewidentom, ani interesowi publicznemu36.
Zaufania nie da się wyegzekwować – buduje się je poprzez przejrzystość, przewidywalność i postrzeganą sprawiedliwość procedury.
Zaloguj się
Aby czytać dalej, jeśli masz wykupiony abonament
Kup dostęp do tego artykułu
Cena dostępu do pojedynczego artykułu tylko 12,30
Kup abonament
| Abonamenty on-line | Prenumeratorzy | Członkowie SKwP | ||||||||
|
Bezpłatny dostęp do tego artykułu i ponad 3500 innych, dla prenumeratorów miesięcznika „Rachunkowość". Pomoc w uzyskaniu dostępu:
|
15% rabat na wszystkie zakupy. Zapytaj o kod w swoim Oddziale. Stowarzyszenie Księgowych w Polsce jest organizacją, do której należy ponad 26 000 księgowych, a członkostwo wiąże się z licznymi korzyściami. |
„Rachunkowość” - od 75 lat źródło rzetelnej wiedzy!
Skróty w artykułach
- dyrektywa 112 – dyrektywa Rady 2006/112/WE z 28.11.2006 r. w sprawie wspólnego systemu podatku od wartości dodanej (DzUrz UE L 347 z 11.12.2006 r.)
- dyrektywa 2013/34/UE – dyrektywa Parlamentu Europejskiego i Rady 2013/34/UE z 26.06.2013 r. w sprawie rocznych sprawozdań finansowych, skonsolidowanych sprawozdań finansowych i powiązanych sprawozdań niektórych rodzajów jednostek (...) (DzUrz UE L 182 z 29.06.2013 r.)
- Kc – ustawa z 23.04.1964 r. Kodeks cywilny (DzU z 2023 r. poz. 1610)
- KIMSF – interpretacje Komitetu ds. Interpretacji Międzynarodowej Sprawozdawczości Finansowej
- Kks – ustawa z 10.09.1999 r. Kodeks karny skarbowy (DzU z 2023 r. poz. 654)
- Kp – ustawa z 26.06.1974 r. Kodeks pracy (DzU z 2023 r. poz. 1465)
- Kpc – ustawa z 17.11.1964 r. Kodeks postępowania cywilnego (DzU z 2023 r. poz. 1550)
- Ksh – ustawa z 15.09.2000 r. Kodeks spółek handlowych (DzU z 2022 r. poz. 1467)
- KSR – Krajowe Standardy Rachunkowości
- MSR – Międzynarodowe Standardy Rachunkowości (ang. International Accounting Standards) wydawane od 2002 r. jako MSSF
- MSSF – Międzynarodowe Standardy Sprawozdawczości Finansowej (ang. International Financial Reporting Standards)
- Op – ustawa z 29.08.1997 r. Ordynacja podatkowa (DzU z 2023 r. poz. 2383)
- Ppsa – ustawa z 30.08.2002 r. Prawo o postępowaniu przed sądami administracyjnymi (DzU z 2023 r. poz. 1634)
- rozporządzenie o instrumentach finansowych – rozporządzenie Ministra Finansów z 12.12.2001 r. w sprawie szczegółowych zasad uznawania, metod wyceny, zakresu ujawniania i sposobu prezentacji instrumentów finansowych (DzU z 2017 r. poz. 277)
- rozporządzenie o konsolidacji – rozporządzenie Ministra Finansów z 25.09.2009 r. w sprawie szczegółowych zasad sporządzania przez jednostki inne niż banki, zakłady ubezpieczeń i zakłady reasekuracji skonsolidowanych sprawozdań finansowych grup kapitałowych (DzU z 2017 r. poz. 676)
- rozporządzenie składkowe – rozporządzenie Ministra Pracy i Polityki Socjalnej z 18.12.1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe (DzU z 2023 r. poz. 728)
- rozporządzenie z 13.09.2017 r. – rozporządzenie Ministra Rozwoju i Finansów w sprawie rachunkowości oraz planów kont dla budżetu państwa, budżetów jednostek samorządu terytorialnego, jednostek budżetowych, samorządowych zakładów budżetowych, państwowych funduszy celowych oraz państwowych jednostek budżetowych mających siedzibę poza granicami Rzeczypospolitej Polskiej (DzU z 2020 r. poz. 342)
- specustawa – ustawa z 2.03.2020 r. o szczególnych rozwiązaniach związanych z zapobieganiem, przeciwdziałaniem i zwalczaniem COVID-19, innych chorób zakaźnych oraz wywołanych nimi sytuacji kryzysowych (tekst jedn. DzU z 2023 r. poz. 1327)
- uobr – ustawa z 11.05.2017 r. o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym (DzU z 2023 r. poz. 1015)
- uor – ustawa z 29.09.1994 r. o rachunkowości (DzU z 2023 r. poz. 120)
- updof – ustawa z 26.07.1991 r. o podatku dochodowym od osób fizycznych (DzU z 2022 r. poz. 2647)
- updop – ustawa z 15.02.1992 r. o podatku dochodowym od osób prawnych (DzU z 2022 r. poz. 2587)
- upol – ustawa z 12.01.1991 r. o podatkach i opłatach lokalnych (DzU z 2023 r. poz. 70)
- US GAAP – Amerykańskie Standardy Rachunkowości (ang. Generally Accepted Accounting Principles)
- ustawa akcyzowa – ustawa z 6.12.2008 r. o podatku akcyzowym (DzU z 2023 r. poz. 1542)
- ustawa emerytalna – ustawa z 17.12.1998 r. o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych (DzU z 2023 r. poz. 1251)
- ustawa KAS – ustawa z 16.11.2016 r. o Krajowej Administracji Skarbowej (DzU z 2023 r. poz. 615)
- ustawa o KRS – ustawa z 20.08.1997 r. o Krajowym Rejestrze Sądowym (DzU z 2023 r. poz. 685)
- ustawa o PCC – ustawa z 9.09.2000 r. o podatku od czynności cywilnoprawnych (DzU z z 2023 r. poz. 170)
- ustawa o VAT – ustawa z 11.03.2004 r. o podatku od towarów i usług (DzU z 2023 r. poz. 1570)
- ustawa o zfśs – ustawa z 4.03.1994 r. o zakładowym funduszu świadczeń socjalnych (DzU z 2023 r. poz. 998)
- ustawa zasiłkowa – ustawa z 25.06.1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa (DzU z 2022 r. poz. 1732)
- ustawa zdrowotna – ustawa z 27.08.2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (DzU z 2022 r. poz. 2561)
- usus – ustawa z 13.10.1998 r. o systemie ubezpieczeń społecznych (DzU z 2023 r. poz. 1230)
- uzpd – ustawa o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne
- Założenia koncepcyjne MSSF – Założenia koncepcyjne sprawozdawczości finansowej (Conceptual Framework for Financial Reporting)
- CEIDG – Centralna Ewidencja i Informacja o Działalności Gospodarczej
- EOG – Europejski Obszar Gospodarczy
- FEP – Fundusz Emerytur Pomostowych
- FGŚP – Fundusz Gwarantowanych Świadczeń Pracowniczych
- FP – Fundusz Pracy
- FS – Fundusz Solidarnościowy
- IASB – Rada Międzynarodowych Standardów Rachunkowości
- IS – izba skarbowa
- KAS – Krajowa Administracja Skarbowa
- KIS – Krajowa Informacja Skarbowa
- KNF – Komisja Nadzoru Finansowego
- KRBR – Krajowa Rada Biegłych Rewidentów
- KRS – Krajowy Rejestr Sądowy
- KSB – Krajowe Standardy Badania
- MF – Minister Finansów
- MPiPS – Minister Pracy i Polityki Społecznej
- MRiF – Minister Rozwoju i Finansów
- MRiPS – Minister Rodziny i Polityki Społecznej
- MSiG – Monitor Sądowy i Gospodarczy
- NSA – Naczelny Sąd Administracyjny
- PANA – Polska Agencja Nadzoru Audytowego
- PIBR – Polska Izba Biegłych Rewidentów
- PKD – Polska Klasyfikacja Działalności
- pkpir – podatkowa księga przychodów i rozchodów
- PPK – pracownicze plany kapitałowe
- RM – Rada Ministrów
- SA – sąd apelacyjny
- sf – sprawozdanie finansowe
- skok – spółdzielcza kasa oszczędnościowo-kredytowa
- SN – Sąd Najwyższy
- SO – sąd okręgowy
- TK – Trybunał Konstytucyjny
- TSUE – Trybunał Sprawiedliwości Unii Europejskiej
- UCS – urząd celno-skarbowy
- UE – Unia Europejska
- US – urząd skarbowy
- WDT – wewnątrzwspólnotowa dostawa towarów
- WNT – wewnątrzwspólnotowe nabycie towarów
- WSA – wojewódzki sąd administracyjny
- zfśs – zakładowy fundusz świadczeń socjalnych