Model biznesowy w sprawozdaniu z działalności oraz sprawozdaniu zrównoważonego rozwoju
Model biznesowy, określany również mianem modelu biznesu (business model), jest pojęciem popularnym w komunikacji biznesowej, ale niejednoznacznym, często wiązanym z innowacjami i przeobrażeniami w podmiotach gospodarczych. Pojęcie to1 zostało spopularyzowane w praktyce zarządzania i sprawozdawczości pod koniec lat 90. ubiegłego wieku wraz z boomem giełdowym w sektorze przedsiębiorstw internetowych. Przedstawianie w prospektach emisyjnych tych przedsiębiorstw „innowacyjnych” modeli biznesowych, wykorzystujących technologie internetowe, zachęciło wielu inwestorów giełdowych do zakupu akcji. Uwierzyli oni, że prowadzenie biznesu za pośrednictwem internetu jest gwarancją sukcesu, tymczasem wiele z tych firm miało wadliwe modele biznesowe. Ich wadliwość polegała najczęściej na tym, że nie kreowały rzeczywistej wartości dla klientów lub nie można było generować przychodów.
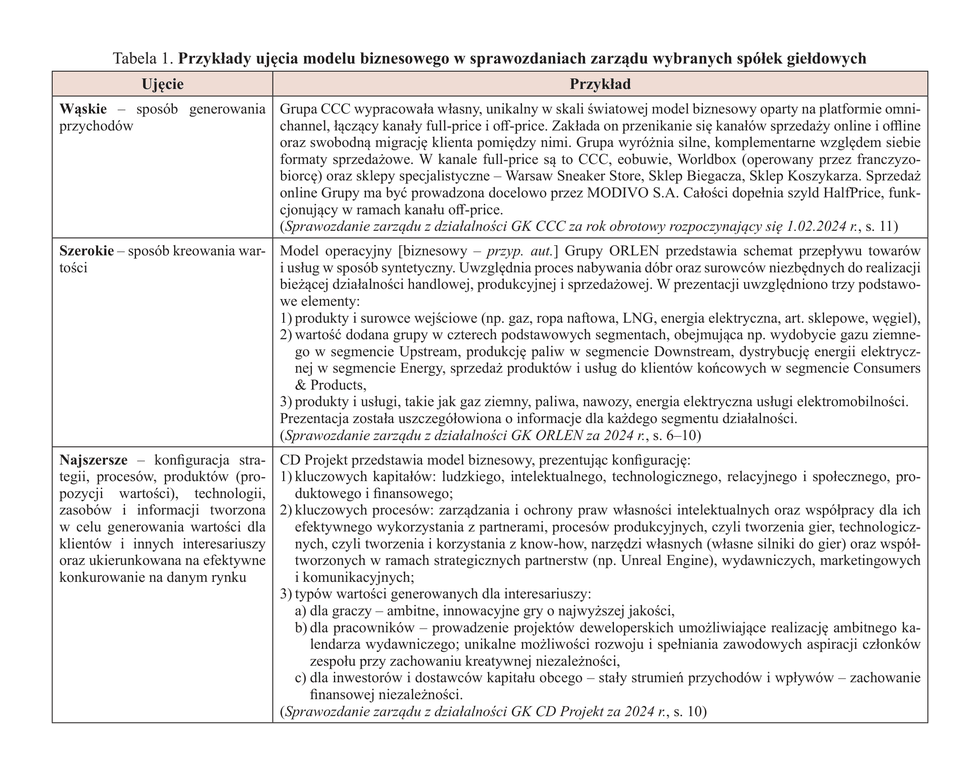
W praktyce oraz w teorii sprawozdawczości i zarządzania najczęściej spotyka się trzy sposoby rozumienia pojęcia modelu biznesowego2 (patrz tabela 1).
Zob. też J. Michalak, Model biznesu w rachunkowości, „Rachunkowość” 2019, nr 7.
Model biznesowy, określany również mianem modelu biznesu (business model), jest pojęciem popularnym w komunikacji biznesowej, ale niejednoznacznym, często wiązanym z innowacjami i przeobrażeniami w podmiotach gospodarczych. Pojęcie to1 zostało spopularyzowane w praktyce zarządzania i sprawozdawczości pod koniec lat 90. ubiegłego wieku wraz z boomem giełdowym w sektorze przedsiębiorstw internetowych. Przedstawianie w prospektach emisyjnych tych przedsiębiorstw „innowacyjnych” modeli biznesowych, wykorzystujących technologie internetowe, zachęciło wielu inwestorów giełdowych do zakupu akcji. Uwierzyli oni, że prowadzenie biznesu za pośrednictwem internetu jest gwarancją sukcesu, tymczasem wiele z tych firm miało wadliwe modele biznesowe. Ich wadliwość polegała najczęściej na tym, że nie kreowały rzeczywistej wartości dla klientów lub nie można było generować przychodów.
Zob. szerzej J. Michalak, Modele biznesu przedsiębiorstw. Analiza i raportowanie, Wydawnictwo Uniwersytetu Łódzkiego, Łódź 2016.
W praktyce oraz w teorii sprawozdawczości i zarządzania najczęściej spotyka się trzy sposoby rozumienia pojęcia modelu biznesowego2 (patrz tabela 1).
W sprawozdawczości jednostek gospodarczych pojęcie modelu biznesowego jest najczęściej używane w odniesieniu do wymogów zakresu informacji prezentowanych w sprawozdaniu z działalności (szd) i sprawozdaniu zrównoważonego rozwoju (szr).
Prezentacja modelu biznesowego w sprawozdaniu z działalności
Por. rozporządzenie MF z 6.06.2025 r. w sprawie informacji bieżących i okresowych przekazywanych przez emitentów papierów wartościowych oraz warunków uznawania za równoważne informacji wymaganych przepisami prawa państwa niebędącego państwem członkowskim (DzU poz. 755).
W kontekście szd model biznesowy jest powiązany z informacjami o kluczowych zasobach niematerialnych. W art. 49 ust. 2 uor stwierdza się, że szd jednostki powinno obejmować zarówno istotne informacje o stanie majątkowym i sytuacji finansowej, w tym ocenę uzyskiwanych efektów, jak i wskazanie czynników ryzyka i opis zagrożeń. Szd jednostki, a w przypadku emitentów papierów wartościowych sprawozdanie zarządu3, stanowi ważne uzupełnienie sprawozdań finansowych pozwalające zrozumieć kontekst przedstawionych w nich informacji. Użytkownicy szd mogą dzięki niemu lepiej ocenić sytuację finansową i majątkową jednostki, zrozumieć przyczyny osiągniętych wyników (rentowność) oraz poznać czynniki ryzyka i zagrożenia, które mogą mieć wpływ na jej działalność w przyszłości. Szd pełni zatem funkcję informacyjną, wspierając podejmowanie racjonalnych decyzji gospodarczych przez właścicieli, inwestorów, wierzycieli i innych interesariuszy.
Bezpośrednio w uor (art. 49 ust. 3b) zawarto wymóg przedstawienia w szd jednostki dużej oraz jednostki małej i średniej będącej emitentem papierów wartościowych dopuszczonych do obrotu na jednym z rynków regulowanych EOG opisu, w jaki sposób model biznesowy jednostki zależy od (…) kluczowych zasobów niematerialnych oraz w jaki sposób zasoby te stanowią źródło tworzenia wartości dla jednostki, przy czym przez kluczowe zasoby niematerialne rozumie się niemające postaci fizycznej zasoby, od których zależy model biznesowy jednostki i które stanowią źródło tworzenia wartości dla jednostki. Poniższy przykład (patrz ramka na następnej stronie) prezentuje takie powiązanie w sprawozdaniu zarządu z działalności PKN ORLEN.
Ogólna prezentacja modelu biznesowego na przykładzie PKN ORLEN
Model biznesowy Grupy ORLEN jest bezpośrednio powiązany z jej zasobami niematerialnymi, które są jedną z podstaw działalności oraz znaczącym źródłem wartości. Grupa ORLEN posiada kilka kluczowych zasobów niematerialnych, które stanowią istotny element jej przewagi konkurencyjnej. Do najważniejszych należą:
Marka i reputacja – silna marka ORLEN jest jedną z najbardziej rozpoznawalnych marek w Europie Środkowo-Wschodniej, co wpływa na lojalność klientów i atrakcyjność dla inwestorów oraz zapewnia długookresową współpracę, co ma pozytywny wpływ na stabilność przepływów pieniężnych.
Kapitał ludzki – wysokie kwalifikacje, kompetencje, doświadczeni specjaliści i eksperci w dziedzinach inżynierii, energetyki, chemii i zarządzania stanowią kluczowy zasób organizacji, który przekłada się na konkurencyjność Grupy ORLEN.
Relacje z partnerami, klientami i dostawcami – długoterminowe relacje biznesowe oparte na przejrzystych zasadach, silne powiązania z dostawcami, klientami, samorządami oraz instytucjami finansowymi umożliwiają stabilne funkcjonowanie na globalnym rynku.
Własność intelektualna, technologia i know-how – Grupa ORLEN posiada zaawansowaną wiedzę w zakresie rafinacji ropy naftowej, petrochemii oraz nowoczesnych technologii energetycznych, w tym odnawialnych źródeł energii.
Patenty i własność – ORLEN rozwija innowacyjne technologie w zakresie paliw alternatywnych, biokomponentów i wodoru, chroniąc swoje rozwiązania patentami.
Bazy danych i systemy informatyczne – zaawansowane systemy zarządzania danymi, logistyki i analityki pomagają w efektywnym podejmowaniu decyzji i optymalizacji procesów.
Zgodność z regulacjami i koncesje – ORLEN posiada liczne licencje i koncesje na wydobycie, przetwarzanie oraz dystrybucję surowców i paliw, co daje mu przewagę w sektorze energetycznym.
Źródło: Sprawozdanie zarządu z działalności GK ORLEN za 2024 r., s. 319.
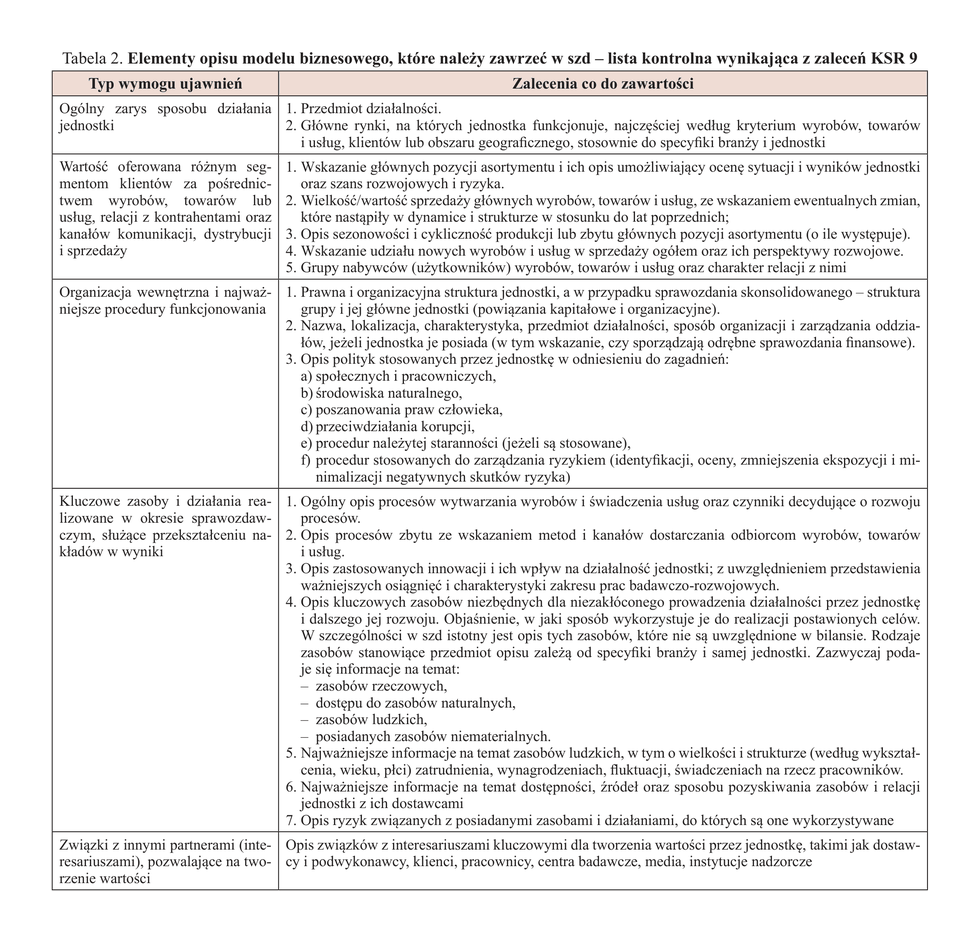
Bardziej szczegółowe objaśnienie pojęcia modelu biznesowego i zakresu ujawnień na jego temat w szd zawiera KSR 9 Sprawozdanie z działalności. Przedstawia swoistą „definicję” modelu biznesowego jako profilu działalności jednostki, jej celu i sposobu działania, a w szczególności sposobu tworzenia i dostarczania wartości w perspektywie długoterminowej. Określa również podstawowe elementy opisu modelu biznesowego (patrz tabela 2), które powinny się znaleźć w szd (precyzując tym samym sposób jego rozumienia). Zalecenia na temat zakresu informacji wykazywanych w szd wskazują na najszersze rozumienie modelu biznesowego (biorąc pod uwagę klasyfikację przedstawioną w tabeli 1).
Prezentacja modelu biznesowego w sprawozdaniu zrównoważonego rozwoju
Model biznesowy odgrywa istotną rolę w wielu systemach sprawozdawczości niefinansowej przedsiębiorstw, obecnie w dużej mierze zastąpionej sprawozdawczością zrównoważonego rozwoju (ZR). Pojęcie to jest używane m.in. w standardach (wytycznych) Międzynarodowej Rady ds. Sprawozdawczości Zintegrowanej (International Integrated Reporting Council – IIRC), Globalnej Inicjatywy Raportowania (Global Reporting Initiative – GRI), Międzynarodowej Rady Sprawozdawczości Zrównoważonego Rozwoju (International Sustainability Standards Board – ISSB) oraz Europejskiej Grupy Doradczej ds. Sprawozdawczości Finansowej (European Financial Reporting Advisory Group – EFRAG) realizującej zadania zlecone przez Komisję Europejską (KE).
Dyrektywa Parlamentu Europejskiego i Rady (UE) nr 2022/2464 z 14.12.2022 r. w sprawie zmiany rozporządzenia (UE) nr 537/2014, dyrektywy 2004/109/WE, dyrektywy 2006/43/WE oraz dyrektywy 2013/34/UE w odniesieniu do sprawozdawczości przedsiębiorstw w zakresie zrównoważonego rozwoju (DzUrz UE L 322 z 16.12.2022 r.). Zob. również dyrektywa Parlamentu Europejskiego i Rady (UE) nr 2026/470 z 24.02.2026 r. w sprawie zmiany dyrektyw 2006/43/WE, 2013/34/UE, (UE) 2022/2464 i (UE) 2024/1760 w odniesieniu do niektórych wymogów dotyczących sprawozdawczości przedsiębiorstw w zakresie zrównoważonego rozwoju i niektórych wymogów w zakresie należytej staranności przedsiębiorstw w zakresie zrównoważonego rozwoju (DzUrz UE L z 26.02.2026 r.).
Załącznik II do ESRS – Skróty i glosariusz terminów, rozporządzenie delegowane Komisji (UE) 2023/2772 z 31.07.2023 r. uzupełniające dyrektywę Parlamentu Europejskiego i Rady 2013/34/UE w odniesieniu do standardów sprawozdawczości w zakresie zrównoważonego rozwoju (DzUrz UE L z 22.12.2023 r.).
Z punktu widzenia sprawozdawczości, zwłaszcza dużych podmiotów gospodarczych działających w Polsce, największe znaczenie ma dyrektywa CSRD4, która została transponowana do prawa polskiego ustawą z 6.12.2024 r. o zmianie ustawy o rachunkowości, ustawy o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym oraz niektórych innych ustaw (DzU poz. 1863). Dyrektywa upoważniła KE do przyjęcia Europejskich Standardów Sprawozdawczości Zrównoważonego Rozwoju (European Sustainability Reporting Standards – ESRS) w drodze aktów delegowanych. Standardy te, opracowane na zlecenie KE przez EFRAG, precyzują zakres kwestii ujawnień, danych, definicji i sposobu prezentacji informacji w szr.
Zgodnie z definicją zawartą w ESRS5 model biznesowy to przyjęty przez jednostkę system przekształcania nakładów w uzysk i wyniki w ramach prowadzonej działalności służący realizacji celów strategicznych jednostki i tworzeniu wartości w krótko-, średnio- i długoterminowej perspektywie czasowej. Na objaśnienie zasługuje fragment „system przekształcania nakładów w uzysk i wyniki”, który w wersji angielskiej ESRS brzmi: system of transforming inputs through its activities into outputs and outcomes. Słowo outputs tłumaczy się najczęściej jako produkty (lub wyniki pracy, a czasem uzysk), natomiast outcomes jako wyniki, rezultaty lub skutki. Pojęcia te są bliskoznaczne, co więcej, nie zostały zdefiniowane ani bliżej objaśnione w ESRS.
Należy przy tym zwrócić uwagę, że definicja modelu biznesowego zawarta w ESRS jest bardzo zbliżona do tej zastosowanej wcześniej w założeniach koncepcyjnych raportowania zintegrowanego IIRC. Zgodnie z nią produkty (outputs) obejmują kluczowe produkty lub usługi wytwarzane przez organizację, a także odpady lub inne produkty uboczne (rozumiane szeroko, tak jak emisja zanieczyszczeń), które tworzą lub zmniejszają wartość. Opis produktów według zaleceń IIRC powinien obejmować przede wszystkim kluczowe produkty i usługi. Trzeba uwzględnić również opis istotnych „produktów ubocznych”, takich jak wytwarzane odpady i emisja zanieczyszczeń.
Wyniki (outcomes) są to wewnętrzne i zewnętrzne konsekwencje dla kapitałów wynikające z działalności biznesowej organizacji i jej produktów. Wyniki wewnętrzne mogą obejmować przychody, przepływy pieniężne, morale pracowników i reputację. Do wyników zewnętrznych przedstawianych w raporcie zintegrowanym można zaliczyć np. satysfakcję klientów, płacenie podatków, wzrost lub spadek lojalności wobec marki oraz efekty społeczne i środowiskowe.
Zgodnie z założeniami koncepcyjnymi IIRC raport zintegrowany powinien obejmować szeroki zakres różnorodnych wyników: wewnętrznych i zewnętrznych oraz pozytywnych i negatywnych. IIRC podkreśla, że podział wyników na pozytywne i negatywne jest uzależniony od ich wpływu na kreowanie wartości i poziom sześciu kapitałów: finansowego, produkcyjnego, intelektualnego, ludzkiego, społecznego i naturalnego.
Użycie określenia „uzysk”, zamiast „produkty”, przy tłumaczeniu słowa outputs w oficjalnym polskim tłumaczeniu ESRS może utrudniać zrozumienie, a tym samym i zastosowanie tych standardów.
ESRS 2 w obszarze sprawozdawczości na temat strategii i modelu biznesowego (SBM) wymaga objaśnienia sposobu interakcji między strategią i modelem biznesowym jednostki a jej istotnymi wpływami, ryzykami i szansami, w tym sposobu, w jaki jednostka odnosi się do kwestii związanych z tymi wpływami, ryzykami i szansami. W szr sporządzanych zgodnie z wymogami zawartymi w uor (wynikającymi z dyrektywy CSRD oraz ESRS) w opisach modelu biznesowego szczególną uwagę należy zwrócić na cztery podstawowe kwestie (art. 63r i art. 63x uor):
- odporność modelu biznesowego i strategii biznesowej jednostki na ryzyka związane z kwestiami ZR,
- szanse i ryzyka dla jednostki związane z kwestiami ZR,
- plany jednostki, w tym działania wdrażające oraz powiązane z nimi plany finansowe i inwestycyjne, służące temu, aby model biznesowy i strategia biznesowa jednostki uwzględniały przejście na zrównoważoną gospodarkę zgodnie z założeniami Europejskiego Zielonego Ładu; plany te powinny obejmować w szczególności przejście na zrównoważoną gospodarkę i uwzględniać ograniczenie globalnego ocieplenia do 1,5°C zgodnie z porozumieniem paryskim, osiągnięcie neutralności klimatycznej do 2050 r., sposób reakcji na zagrożenia wynikające z działalności jednostki związanej z węglem, ropą naftową i gazem,
- przedstawienie sposobu uwzględnienia w modelu biznesowym i strategii biznesowej jednostki potrzeb interesariuszy jednostki oraz wpływu jednostki na kwestie ZR.
Odporność modelu biznesowego
Stanowi jego konfigurację umożliwiającą zachowanie zdolności do tworzenia wartości mimo nieoczekiwanych obecnych i przyszłych zakłóceń. Co ważne, zdolność ta powinna być utrzymana w różnym horyzoncie czasowym nawet wtedy, gdy zmieniają się warunki rynkowe, regulacyjne, technologiczne lub społeczne w horyzoncie krótko-, średnio- i długoterminowym. Oznacza ona nie tylko „wytrzymałość” na wstrząsy, lecz także zdolność do modyfikacji założeń modelu, takich jak zmiana segmentów klientów, kanałów sprzedaży oraz zastąpienie dotychczasowych materiałów i źródeł energii, zmiana asortymentu produktowego, cen, przebudowa łańcucha dostaw, tak aby jednostka mogła utrzymać ciągłość tworzenia wartości lub szybko ją odzyskać po zdarzeniu. Jest charakteryzowana jako zdolność adaptacji do niepewności wynikającej z ryzyk, w szczególności ryzyk związanych z ZR.
Tamże.
W szr w kontekście ESRS odporność modelu biznesowego najbardziej bezpośrednio odnosi się do odporności na zmianę klimatu, czyli przystosowania się do zmiany klimatu oraz do rozwoju sytuacji lub niepewności związanych z tymi zmianami. Odporność na zmianę klimatu oznacza według ESRS zdolność jednostki do przystosowania się do zmiany klimatu oraz do rozwoju sytuacji lub niepewności związanych ze zmianą klimatu. Obejmuje zdolność do zarządzania związanym z klimatem zakresem 1 i do czerpania korzyści wynikających z szans związanych z klimatem, w tym zdolność do reagowania na ryzyka przejścia i ryzyka fizyczne oraz przystosowania się do nich. Odporność jednostki na zmianę klimatu obejmuje zarówno jej odporność strategiczną, jak i odporność operacyjną na zmiany związane z klimatem, rozwój sytuacji lub niepewność związane ze zmianą klimatu6.
Należy podkreślić, że odporność modelu biznesowego nie sprowadza się do jednorazowego planu awaryjnego. Jest uzależniona od tego, na ile model ten jest zdywersyfikowany, elastyczny i zdolny do szybkiej rekonfiguracji, gdy materializują się ryzyka albo pojawiają się nowe szanse, np. wynikające z wprowadzenia nowych regulacji prawnych, transformacji energetycznej lub zmian preferencji klientów. W szr najczęściej przedstawia się tę odporność przez opis kluczowych zależności w modelu biznesowym i jego wrażliwości na zmiany. Następnie charakteryzuje się plany scenariuszowe i działania adaptacyjne. Opisy te powinny objaśniać, czy i jak jednostka utrzyma zdolność do dostarczania wartości, w tym do generowania przepływów pieniężnych w różnych wariantach otoczenia. Użytkownik szr powinien po jego lekturze być w stanie zrozumieć, co wzmacnia model biznesowy, co poprawia jego efektywność, a co powoduje, że przestaje on działać.
Odporność modelu biznesowego jest ściśle powiązana z szansami i ryzykami.
Ryzyka i szanse
Związane z kwestiami ZR ryzyka i szanse dla jednostki można rozpatrywać przez pryzmat oddziaływania na poszczególne elementy modelu biznesowego, czyli na:
- nakłady (dostęp do zasobów i ich koszt),
- produkty i wyniki,
- sposób prowadzenia działalności i proces kreowania wartości.
W odniesieniu do nakładów (zasobów) szanse i ryzyka związane z kwestiami ZR są różnorodne. Zmiany klimatyczne, środowiskowe oraz wynikające z nich zmiany społeczne i ekonomiczne mogą powodować ryzyka związane z dostępem do zasobów naturalnych (czystej wody, powietrza, gleby), a także surowców żywnościowych, kopalnych i energii elektrycznej. Zmiany klimatyczne oraz ich skutki ekonomiczne mogą sprzyjać migracjom i napięciom na rynku pracy, co zwiększa ryzyko niedoboru bądź nadmiaru pracowników w określonych regionach i zawodach, a także wzrostu bezrobocia. Ograniczeniu może ulec również dostępność do finansowania zwłaszcza dla „brudnych” technologii i produktów wynikająca ze zmiany orientacji instytucji finansowych.
Zmniejszenie dostępności zasobów prowadzi zazwyczaj do wzrostu ich cen, a co za tym idzie do zwiększenia kosztów funkcjonowania podmiotu. Jeżeli dany zasób ma kluczowe znaczenie dla produktu lub procesu (np. energia w procesach energochłonnych, woda w przemyśle spożywczym, metale ziem rzadkich w elektronice), ryzyka zasobowe mogą szybko przełożyć się na zmniejszenie zdolności do realizacji zamówień, zwiększenie kosztów, ograniczenie dostępności produktów dla klientów, co w konsekwencji może wpłynąć również na poziom przychodów, a w dalszej kolejności na rentowność oraz płynność.
Zwiększenie odporności zasobowej i kosztowej jest możliwe poprzez wdrożenie zasad gospodarki o obiegu zamkniętym, takich jak pozyskiwanie surowców z recyklingu, projektowanie produktów ukierunkowane na ich naprawę i ponowne użycie, ograniczanie strat materiałowych, a także dywersyfikowanie i stabilizowanie zaopatrzenia w energię (np. poprzez rozproszone źródła wytwórcze, magazyny energii). Z perspektywy modelu biznesowego oznacza to przesunięcie nacisku z pozyskiwania zasobów pierwotnych na zwiększanie produktywności wykorzystania zasobów oraz na ograniczanie wrażliwości na wahania podaży i cen zasobów.
W odniesieniu do produktów i wyników zmiany środowiskowe i prawne mogą kreować ryzyka wynikające z konieczności wycofywania produktów ze względu na regulacje prawne lub brak ich opłacalności. Z drugiej strony zmiany takie mogą kreować szanse przez przyczynianie się do powstawania nowych produktów i usług związanych z rekultywacją, recyklingiem, doskonaleniem efektywności energetycznej budynków, produkcją filtrów i innych instalacji pozwalających minimalizować niekorzystny wpływ na środowisko. W praktyce gospodarczej oznacza to możliwość tworzenia nowych strumieni przychodów, pod warunkiem posiadania dostępu do technologii, finansowania oraz do odpowiednich kanałów sprzedaży i serwisu.
W kontekście sposobu prowadzenia działalności i procesu kreowania wartości przeobrażenia środowiskowe, ekonomiczne i społeczne, ryzyka i szanse związane z ZR są wielowymiarowe. Po pierwsze, mogą one istotnie oddziaływać na zmiany preferencji klientów. W części sektorów obserwuje się wzrost popytu na produkty o mniejszym wpływie środowiskowym (np. żywność lub ubrania postrzegane jako wytwarzane w sposób bardziej zrównoważony). Należy jednak uwzględniać ryzyko błędnych założeń co do tempa zmian preferencji. Doświadczenia rynkowe pokazują, że akceptacja konsumentów dla zmian (np. wprowadzania samochodów elektrycznych) może następować wolniej, niż zakładają przedsiębiorstwa, co może prowadzić do ryzyka inwestycyjnego i ryzyka nietrafionego pozycjonowania oferty. Po drugie, stosowanie zasad ZR może oznaczać konieczność wycofania niektórych technologii czy zmianę składu produktów. Po trzecie, przeobrażenia mogą zwiększać ryzyko i koszty związane z transportem produktów na duże odległości.
Wszystkie te czynniki mogą powodować drastyczny wzrost kosztów na skutek zmniejszenia dostępności zasobów, ograniczenie przychodów ze względu na zmniejszoną dostępność produktów i brak pewności konsumentów. W konsekwencji jednostki mogą być zmuszone do skracania łańcuchów dostaw, przenoszenia części produkcji bliżej rynków zbytu lub dywersyfikacji dostawców. Zagadnienia związane z ZR mogą generować ryzyka reputacyjne. Gdy do jednostki „przylgnie łatka” truciciela czy wyzyskiwacza, może ona powodować utratę klientów, dostawców, pracowników, inwestorów i dostawców kapitału obcego. Ryzyka te mają charakter operacyjny i strategiczny, a ich materializacja może wpływać na koszty, terminowość realizacji zamówień oraz poziom obsługi klienta.
Zmiany środowiskowe, ekonomiczne i społeczne – obok ryzyk – mogą stwarzać dla jednostki istotne szanse wynikające z przyspieszenia modernizacji technologii, przebudowy oferty produktowej oraz wzmocnienia odporności i elastyczności łańcucha dostaw. W miejsce wycofywanych technologii pojawia się możliwość wdrożenia rozwiązań o wyższej efektywności energetycznej i materiałowej, automatyzacji oraz cyfryzacji procesów, co przekłada się na trwałe obniżenie kosztów i mniejszą wrażliwość na wahania cen energii i surowców. Zmiany w składzie produktów mogą się stać impulsem do rozwoju produktów o wyższej wartości dodanej, lepszych parametrach środowiskowych i użytkowych oraz do zwiększenia marż.
Trzeba podkreślić, że opis szans w szd nie powinien oznaczać prezentacji ogólników pozbawionych treści czy listy „pobożnych życzeń” niemożliwych do realizacji. Należy wyjaśnić, skąd dana szansa wynika, na czym polega mechanizm tworzenia wartości (np. wzrost przychodów, obniżenie kosztów, stabilizacja dostaw, lepszy dostęp do finansowania), jaki ma horyzont (krótki/średni/długi), jakie warunki muszą być spełnione (np. inwestycje, pozyskanie kompetencji i dostęp do zasobów, nawiązanie partnerstw z innymi jednostkami) oraz jakie cele i odpowiadające im wskaźniki pozwolą ocenić postęp w realizacji planów służących wykorzystaniu szans.
W celu pominięcia opisów szans i ryzyk pozbawionych wartości informacyjnej rekomendowane jest uwzględnienie następujących elementów:
- krótkiego objaśnienia zależności przyczynowo-skutkowej obejmującej identyfikację grupy interesariuszy i jej oczekiwań,
- przedstawienia wpływu na wyniki lub ekspozycji na ryzyko,
- wskazania konkretnej decyzji lub zmiany w strategii bądź modelu biznesowym,
- planu zmian działań wraz z ich harmonogramem, powiązanego z planami finansowymi (inwestycyjnymi),
- mierników pozwalających na monitorowanie efektów.
Takie podejście zwiększa użyteczność informacji dla użytkowników sprawozdania oraz ogranicza ryzyko formułowania stwierdzeń o charakterze ogólnym, nieweryfikowalnym i niespójnym z rzeczywistą sytuacją jednostki i zamierzeniami jej kierownictwa.
Par. 53 dyrektywy CSRD.
W szd lub w szr szanse dla jednostki związane z kwestiami ZR prezentuje się po to, aby czytelnik mógł zrozumieć nie tylko ryzyka, lecz także to, jak zmiany regulacyjne, technologiczne, rynkowe i społeczne mogą w przewidywany sposób poprawiać efektywność modelu biznesowego oraz wyniki jednostki i jak zarząd zamierza te szanse wykorzystać. Należy również podkreślić, że zgodnie z założeniami dyrektywy CSRD zakres ujawnień w szr powinien być odpowiedni do skali i złożoności działalności danej jednostki oraz do zdolności i charakterystyki jednostki w łańcuchach wartości, w szczególności w odniesieniu do tych zdolności i charakterystyki jednostek, które nie podlegają wymogom dotyczącym sprawozdawczości w zakresie ZR na mocy dyrektywy7. Dlatego powinien on być najszerszy w przypadku jednostek dużych, o istotnym wpływie na środowisko, gospodarkę i społeczeństwo.
Podsumowanie
Pomijanie przedstawienia modelu biznesowego w szd i szr znacząco obniża ich jakość i użyteczność, a także zmniejsza użyteczność sprawozdania finansowego. Również informacje nierzetelne, niezrozumiałe, a nawet zbyt ogólne o modelu biznesowym będą zmniejszały przydatność sprawozdań i utrudniały proces decyzyjny. Należy pamiętać, że model biznesowy odgrywa też istotną rolę w sprawozdawczości finansowej. Oddziałuje na ujęcie lub brak ujęcia składnika aktywów bądź zobowiązań w sprawozdaniu finansowym, na ich wycenę i sposób prezentacji, czasami także na zakres ujawnień w informacji dodatkowej. W niektórych przypadkach wpływa też na moment ujęcia przychodu lub kosztu. Jest również czynnikiem niezwykle istotnym z punktu widzenia badania sprawozdań finansowych.
Zaloguj się
Aby czytać dalej, jeśli masz wykupiony abonament
Kup dostęp do tego artykułu
Cena dostępu do pojedynczego artykułu tylko 12,30
Kup abonament
| Abonamenty on-line | Prenumeratorzy | Członkowie SKwP | ||||||||
|
Bezpłatny dostęp do tego artykułu i ponad 3500 innych, dla prenumeratorów miesięcznika „Rachunkowość". Pomoc w uzyskaniu dostępu:
|
15% rabat na wszystkie zakupy. Zapytaj o kod w swoim Oddziale. Stowarzyszenie Księgowych w Polsce jest organizacją, do której należy ponad 26 000 księgowych, a członkostwo wiąże się z licznymi korzyściami. |
„Rachunkowość” - od 75 lat źródło rzetelnej wiedzy!
Skróty w artykułach
- dyrektywa 112 – dyrektywa Rady 2006/112/WE z 28.11.2006 r. w sprawie wspólnego systemu podatku od wartości dodanej (DzUrz UE L 347 z 11.12.2006 r.)
- dyrektywa 2013/34/UE – dyrektywa Parlamentu Europejskiego i Rady 2013/34/UE z 26.06.2013 r. w sprawie rocznych sprawozdań finansowych, skonsolidowanych sprawozdań finansowych i powiązanych sprawozdań niektórych rodzajów jednostek (...) (DzUrz UE L 182 z 29.06.2013 r.)
- Kc – ustawa z 23.04.1964 r. Kodeks cywilny (DzU z 2023 r. poz. 1610)
- KIMSF – interpretacje Komitetu ds. Interpretacji Międzynarodowej Sprawozdawczości Finansowej
- Kks – ustawa z 10.09.1999 r. Kodeks karny skarbowy (DzU z 2023 r. poz. 654)
- Kp – ustawa z 26.06.1974 r. Kodeks pracy (DzU z 2023 r. poz. 1465)
- Kpc – ustawa z 17.11.1964 r. Kodeks postępowania cywilnego (DzU z 2023 r. poz. 1550)
- Ksh – ustawa z 15.09.2000 r. Kodeks spółek handlowych (DzU z 2022 r. poz. 1467)
- KSR – Krajowe Standardy Rachunkowości
- MSR – Międzynarodowe Standardy Rachunkowości (ang. International Accounting Standards) wydawane od 2002 r. jako MSSF
- MSSF – Międzynarodowe Standardy Sprawozdawczości Finansowej (ang. International Financial Reporting Standards)
- Op – ustawa z 29.08.1997 r. Ordynacja podatkowa (DzU z 2023 r. poz. 2383)
- Ppsa – ustawa z 30.08.2002 r. Prawo o postępowaniu przed sądami administracyjnymi (DzU z 2023 r. poz. 1634)
- rozporządzenie o instrumentach finansowych – rozporządzenie Ministra Finansów z 12.12.2001 r. w sprawie szczegółowych zasad uznawania, metod wyceny, zakresu ujawniania i sposobu prezentacji instrumentów finansowych (DzU z 2017 r. poz. 277)
- rozporządzenie o konsolidacji – rozporządzenie Ministra Finansów z 25.09.2009 r. w sprawie szczegółowych zasad sporządzania przez jednostki inne niż banki, zakłady ubezpieczeń i zakłady reasekuracji skonsolidowanych sprawozdań finansowych grup kapitałowych (DzU z 2017 r. poz. 676)
- rozporządzenie składkowe – rozporządzenie Ministra Pracy i Polityki Socjalnej z 18.12.1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe (DzU z 2023 r. poz. 728)
- rozporządzenie z 13.09.2017 r. – rozporządzenie Ministra Rozwoju i Finansów w sprawie rachunkowości oraz planów kont dla budżetu państwa, budżetów jednostek samorządu terytorialnego, jednostek budżetowych, samorządowych zakładów budżetowych, państwowych funduszy celowych oraz państwowych jednostek budżetowych mających siedzibę poza granicami Rzeczypospolitej Polskiej (DzU z 2020 r. poz. 342)
- specustawa – ustawa z 2.03.2020 r. o szczególnych rozwiązaniach związanych z zapobieganiem, przeciwdziałaniem i zwalczaniem COVID-19, innych chorób zakaźnych oraz wywołanych nimi sytuacji kryzysowych (tekst jedn. DzU z 2023 r. poz. 1327)
- uobr – ustawa z 11.05.2017 r. o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym (DzU z 2023 r. poz. 1015)
- uor – ustawa z 29.09.1994 r. o rachunkowości (DzU z 2023 r. poz. 120)
- updof – ustawa z 26.07.1991 r. o podatku dochodowym od osób fizycznych (DzU z 2022 r. poz. 2647)
- updop – ustawa z 15.02.1992 r. o podatku dochodowym od osób prawnych (DzU z 2022 r. poz. 2587)
- upol – ustawa z 12.01.1991 r. o podatkach i opłatach lokalnych (DzU z 2023 r. poz. 70)
- US GAAP – Amerykańskie Standardy Rachunkowości (ang. Generally Accepted Accounting Principles)
- ustawa akcyzowa – ustawa z 6.12.2008 r. o podatku akcyzowym (DzU z 2023 r. poz. 1542)
- ustawa emerytalna – ustawa z 17.12.1998 r. o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych (DzU z 2023 r. poz. 1251)
- ustawa KAS – ustawa z 16.11.2016 r. o Krajowej Administracji Skarbowej (DzU z 2023 r. poz. 615)
- ustawa o KRS – ustawa z 20.08.1997 r. o Krajowym Rejestrze Sądowym (DzU z 2023 r. poz. 685)
- ustawa o PCC – ustawa z 9.09.2000 r. o podatku od czynności cywilnoprawnych (DzU z z 2023 r. poz. 170)
- ustawa o VAT – ustawa z 11.03.2004 r. o podatku od towarów i usług (DzU z 2023 r. poz. 1570)
- ustawa o zfśs – ustawa z 4.03.1994 r. o zakładowym funduszu świadczeń socjalnych (DzU z 2023 r. poz. 998)
- ustawa zasiłkowa – ustawa z 25.06.1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa (DzU z 2022 r. poz. 1732)
- ustawa zdrowotna – ustawa z 27.08.2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (DzU z 2022 r. poz. 2561)
- usus – ustawa z 13.10.1998 r. o systemie ubezpieczeń społecznych (DzU z 2023 r. poz. 1230)
- uzpd – ustawa o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne
- Założenia koncepcyjne MSSF – Założenia koncepcyjne sprawozdawczości finansowej (Conceptual Framework for Financial Reporting)
- CEIDG – Centralna Ewidencja i Informacja o Działalności Gospodarczej
- EOG – Europejski Obszar Gospodarczy
- FEP – Fundusz Emerytur Pomostowych
- FGŚP – Fundusz Gwarantowanych Świadczeń Pracowniczych
- FP – Fundusz Pracy
- FS – Fundusz Solidarnościowy
- IASB – Rada Międzynarodowych Standardów Rachunkowości
- IS – izba skarbowa
- KAS – Krajowa Administracja Skarbowa
- KIS – Krajowa Informacja Skarbowa
- KNF – Komisja Nadzoru Finansowego
- KRBR – Krajowa Rada Biegłych Rewidentów
- KRS – Krajowy Rejestr Sądowy
- KSB – Krajowe Standardy Badania
- MF – Minister Finansów
- MPiPS – Minister Pracy i Polityki Społecznej
- MRiF – Minister Rozwoju i Finansów
- MRiPS – Minister Rodziny i Polityki Społecznej
- MSiG – Monitor Sądowy i Gospodarczy
- NSA – Naczelny Sąd Administracyjny
- PANA – Polska Agencja Nadzoru Audytowego
- PIBR – Polska Izba Biegłych Rewidentów
- PKD – Polska Klasyfikacja Działalności
- pkpir – podatkowa księga przychodów i rozchodów
- PPK – pracownicze plany kapitałowe
- RM – Rada Ministrów
- SA – sąd apelacyjny
- sf – sprawozdanie finansowe
- skok – spółdzielcza kasa oszczędnościowo-kredytowa
- SN – Sąd Najwyższy
- SO – sąd okręgowy
- TK – Trybunał Konstytucyjny
- TSUE – Trybunał Sprawiedliwości Unii Europejskiej
- UCS – urząd celno-skarbowy
- UE – Unia Europejska
- US – urząd skarbowy
- WDT – wewnątrzwspólnotowa dostawa towarów
- WNT – wewnątrzwspólnotowe nabycie towarów
- WSA – wojewódzki sąd administracyjny
- zfśs – zakładowy fundusz świadczeń socjalnych