Instrumenty finansowe w krajowych regulacjach rachunkowości (cz. XIV) – podział wartości godziwej instrumentu zabezpieczającego
Zgodnie z rozporządzeniem MF z 17.11.2024 r. w sprawie uznawania i metod wyceny oraz ujawniania i prezentacji instrumentów finansowych (DzU poz. 1750; dalej: rozporządzenie) co do zasady wartość godziwa instrumentów pochodnych jest niepodzielna i rozlicza się ją w całej kwocie (§ 35 ust. 1). Jednak w przypadku stosowania rachunkowości zabezpieczeń można rozdzielić (§ 35 ust. 2):
- wartość wewnętrzną opcji i jej wartość w czasie, uznając za instrument zabezpieczający tylko wartość wewnętrzną opcji,
- cenę natychmiastową (spot) i oprocentowanie kontraktu forward, uznając za instrument zabezpieczający tylko cenę natychmiastową.
Takie rozwiązanie ma zarówno zalety, jak i wady. Najbardziej widoczną zaletą jest możliwość osiągnięcia bardzo wysokiej skuteczności zabezpieczenia, bo powiązanie zabezpieczające będzie skuteczne przez cały okres jego trwania. Ponadto pozwala wykazać w sprawozdaniu finansowym wysoką skuteczność strategii zarządzania ryzykiem.
Ujęcie sprawozdawcze
Wadą podziału wartości godziwej opcji albo kontraktu forward jest natomiast przyjęty w rozporządzeniu sposób ujmowania zmiany pozostałej części wartości godziwej takich instrumentów pochodnych, czyli wartości czasowej opcji oraz oprocentowania kontraktu forward. Są one bowiem rozliczane według zasad ogólnych, czyli odnoszone bezpośrednio na wynik finansowy jako przychody finansowe/koszty finansowe.
W przypadku zabezpieczenia wartości godziwej takie rozwiązanie nie powoduje istotnych różnic w ujęciu sprawozdawczym, gdyż zmiany wartości godziwej instrumentu zabezpieczającego są również ujmowane w przychodach finansowych/kosztach finansowych.
Jeżeli jednak określone powiązanie zabezpieczające jest rozliczane jak zabezpieczenie przepływów pieniężnych, to podział wartości godziwej instrumentu pochodnego może prowadzić do skutków, które wydają się odbiegać od celu rachunkowości zabezpieczeń. Zmiany wartości godziwej instrumentu pochodnego w części, która stanowi instrument zabezpieczający, będą wówczas w trakcie trwania powiązania zabezpieczającego ujmowane w kapitale z aktualizacji wyceny, a na wynik finansowy zostaną przeniesione dopiero w okresie, w którym w wyniku finansowym będzie ujęty wpływ zabezpieczanych przepływów pieniężnych (albo skutki wyceny instrumentu zabezpieczającego skorygują wartość początkową pozycji, która zostanie wprowadzona do ksiąg rachunkowych, a której nabycie/powstanie podlegało zabezpieczeniu).
Jak jest w MSSF
Rozwiązanie przyjęte w rozporządzeniu jest analogiczne do obowiązującego w MSR 39 Instrumenty finansowe – ujmowanie i wycena. Problem wynikający z możliwego wzrostu wahań wyniku finansowego w przypadku zabezpieczania wartością wewnętrzną opcji albo ceną spot kontraktu forward został rozwiązany wraz z przyjęciem MSSF 9 Instrumenty finansowe. Uznano, że w odniesieniu do zabezpieczenia za pomocą wartości wewnętrznej opcji wartość czasowa opcji stanowi swoisty koszt zabezpieczenia, ujmowany w innych całkowitych dochodach, a następnie rozliczany w sposób uzależniony od rodzaju zabezpieczenia. W przypadku pozycji zabezpieczanej związanej z:
- okresem – wartość czasowa opcji w zakresie, w jakim jest związana z pozycją zabezpieczaną, podlega „amortyzacji” w systematyczny i racjonalny sposób w okresie, w którym korekta zabezpieczenia ze względu na wartość wewnętrzną opcji mogłaby wpływać na zysk/stratę (ewentualnie na inne całkowite dochody),
- transakcją – wartość czasowa opcji w zakresie, w jakim jest związana z pozycją zabezpieczaną, koryguje wartość początkową składnika aktywów lub zobowiązań, którego nabycie/powstanie podlegało zabezpieczeniu, albo jest przeklasyfikowywana na zysk/stratę w tym samym okresie lub okresach, w których zabezpieczane oczekiwane przyszłe przepływy pieniężne wpływają na zysk/stratę.
Natomiast w przypadku zabezpieczenia ceną spot kontraktu forward jednostka może przyjąć analogiczne rozwiązanie, ale może również zdecydować się na wynikowe ujęcie zmiany oprocentowania kontraktu forward.
Mimo że rozporządzenie przyjęto pod koniec 2024 r., prawodawca nie zdecydował się na wprowadzenie podobnego rozwiązania (kapitałowego ujęcia zmiany wartości godziwej ceny spot kontraktu forward oraz wartości wewnętrznej opcji) do krajowych regulacji rachunkowości.
Natomiast zmiana wartości godziwej instrumentu pochodnego w części niestanowiącej instrumentu zabezpieczającego zostanie ujęta w wyniku finansowym w okresie wyceny, a tym samym może spowodować wzrost zmienności wyniku finansowego, czyli wywołać efekt przeciwny do celu rachunkowości zabezpieczeń.
Należy przypomnieć, że przy zabezpieczeniu przepływów pieniężnych skutki zmian wartości godziwej instrumentu zabezpieczającego mogą zostać ujęte w wyniku finansowym w okresie trwania powiązania zabezpieczającego również w sytuacji, gdy jednostka nie zdecyduje się na podział wartości godziwej opcji albo kontraktu forward.
Sytuacja taka wystąpi, gdy skuteczność zabezpieczenia nie będzie wynosić dokładnie 100% (ale będzie się mieścić w przedziale 80–125%), przy czym skumulowana (od momentu początkowego) zmiana wartości godziwej instrumentu zabezpieczającego będzie większa niż skumulowana zmiana wartości godziwej zabezpieczanych przepływów pieniężnych.
Niemniej jednak kierunek zmiany wartości godziwej pochodnego instrumentu zabezpieczającego jest jeden, tzn. w przypadku jej wzrostu mogą zostać ujęte dodatkowo przychody finansowe, jeżeli wzrost ten przekroczy spadek wartości godziwej zabezpieczanych przepływów pieniężnych.
Z kolei w przypadku podziału wartości godziwej instrumentu pochodnego zmiana jego wartości w części niestanowiącej instrumentu zabezpieczającego może mieć przeciwny kierunek do kierunku zmiany części stanowiącej instrument zabezpieczający. Co więcej, gdy skumulowana zmiana wartości godziwej całego zabezpieczającego instrumentu pochodnego nie jest większa od skumulowanej zmiany wartości godziwej zabezpieczanych przepływów pieniężnych, wówczas całość zmiany wartości godziwej instrumentu zabezpieczającego zostanie ujęta w kapitale z aktualizacji wyceny. Podział wartości godziwej instrumentu pochodnego spowodowałby, że pomimo wzrostu skuteczności zabezpieczenia skutki wyceny instrumentu pochodnego zostałyby częściowo ujęte w wyniku finansowym.
Ogólne porównanie wariantów rozliczeń oraz różnic w zmianie wartości instrumentu zabezpieczającego i zabezpieczanych przepływów pieniężnych, w przypadku gdy zabezpiecza się przepływy pieniężne „całym” instrumentem pochodnym lub „częścią” jego wartości godziwej, ilustruje poniższy przykład.
Przypadek A – zabezpieczenie całą wartością godziwą instrumentu pochodnego – zmiana wartości godziwej instrumentu zabezpieczającego mniejsza niż zmiana wartości godziwej zabezpieczanych przepływów pieniężnych
Zmiana wartości godziwej instrumentu pochodnego stanowiącego instrument zabezpieczający wynosi 100 zł (wzrost wartości), a zmiana wartości godziwej zabezpieczanych przepływów pieniężnych to 120 zł (zmniejszenie wartości). Skuteczność zabezpieczenia to 100/120 = 83,33% (alternatywnie 120/100 = 120%).
Zabezpieczający instrument pochodny zostanie ujęty w bilansie jako składnik aktywów finansowych, a cała zmiana (wzrost) jego wartości godziwej w wysokości 100 zł będzie odniesiona na kapitał z aktualizacji wyceny.
Przypadek B – zabezpieczenie częścią wartości godziwej instrumentu pochodnego – zmiana wartości godziwej instrumentu zabezpieczającego mniejsza niż zmiana wartości godziwej zabezpieczanych przepływów pieniężnych
Zmiana całej wartości godziwej instrumentu pochodnego wynosi 100 zł (wzrost wartości), a zmiana wartości godziwej zabezpieczanych przepływów pieniężnych to 120 zł (zmniejszenie wartości). Na zmianę wartości godziwej instrumentu pochodnego składa się:
- wzrost wartości w części stanowiącej instrument zabezpieczający (120 zł),
- zmniejszenie wartości w części niestanowiącej instrumentu zabezpieczającego (20 zł).
Skuteczność zabezpieczenia wynosi 120/120 = 100%.
Instrument pochodny zostanie ujęty w bilansie jako jeden składnik aktywów finansowych, przy czym zmiana jego wartości godziwej w wysokości:
- 120 zł (wzrost) – zostanie odniesiona na kapitał z aktualizacji wyceny jako zmiana wartości godziwej instrumentu zabezpieczającego,
- 20 zł (zmniejszenie) – zostanie wykazana w rachunku zysków i strat jako koszty finansowe z tytułu wyceny instrumentu pochodnego niebędącego instrumentem zabezpieczającym.
Przypadek C – zabezpieczenie całą wartością godziwą instrumentu pochodnego – zmiana wartości godziwej instrumentu zabezpieczającego większa niż zmiana wartości godziwej zabezpieczanych przepływów pieniężnych
Zmiana wartości godziwej instrumentu pochodnego stanowiącego instrument zabezpieczający wynosi 120 zł (wzrost wartości), a zmiana wartości godziwej zabezpieczanych przepływów pieniężnych to 100 zł (zmniejszenie wartości). Skuteczność zabezpieczenia wynosi 120/100 = 120% (alternatywnie 100/120 = 83,33%).
Zabezpieczający instrument pochodny zostanie ujęty w bilansie jako składnik aktywów finansowych, a zmiana (wzrost) jego wartości godziwej w wysokości:
- 100 zł – zostanie odniesiona na kapitał z aktualizacji wyceny,
- 20 zł – zostanie ujęta jako przychody finansowe (tzw. nie w pełni skuteczne zabezpieczenie).
Przypadek D – zabezpieczenie częścią wartości godziwej instrumentu pochodnego – zmiana wartości godziwej instrumentu zabezpieczającego większa niż zmiana wartości godziwej zabezpieczanych przepływów pieniężnych
Zmiana całej wartości godziwej instrumentu pochodnego wynosi 120 zł (wzrost wartości), a zmiana wartości godziwej zabezpieczanych przepływów pieniężnych to 100 zł (zmniejszenie wartości).
Na zmianę wartości godziwej instrumentu pochodnego składa się wzrost wartości w części:
- stanowiącej instrument zabezpieczający – 100 zł,
- niestanowiącej instrumentu zabezpieczającego – 20 zł.
Skuteczność zabezpieczenia wynosi 100/100 = 100%.
Instrument pochodny zostanie ujęty w bilansie jako jeden składnik aktywów finansowych, przy czym zmiana jego wartości godziwej (wzrost) w wysokości:
- 100 zł – zostanie odniesiona na kapitał z aktualizacji wyceny jako zmiana wartości godziwej instrumentu zabezpieczającego,
- 20 zł – zostanie wykazana w rachunku zysków i strat jako przychody finansowe z tytułu wyceny instrumentu pochodnego niebędącego instrumentem zabezpieczającym.
Dodatnia zmiana wartości godziwej instrumentu pochodnego w części wyłączonej z zabezpieczenia jest sytuacją wyjątkową. Na ogół zmiana będzie ujemna (czyli wartość opcji w czasie albo oprocentowanie kontraktu forward będą ulegać zmniejszeniu). Może być też tak, że zapewnienie wysokiej skuteczności zabezpieczenia dzięki zabezpieczeniu częścią wartości godziwej instrumentu pochodnego, spowoduje wzrost wahań wyniku finansowego w kierunku, który zazwyczaj jest niepożądany (patrz przypadki E i F).
Przypadek E – zabezpieczenie całą wartością godziwą instrumentu pochodnego – zmiana wartości godziwej instrumentu zabezpieczającego znacznie mniejsza niż zmiana wartości godziwej zabezpieczanych przepływów pieniężnych
Zmiana całej wartości godziwej instrumentu pochodnego stanowiącego instrument zabezpieczający wynosi 70 zł (wzrost wartości), a zmiana wartości godziwej zabezpieczanych przepływów pieniężnych to 100 zł (zmniejszenie wartości).
Skuteczność zabezpieczenia wynosi 70/100 = 70% (alternatywnie 100/70 = 142,86%), co oznacza, że nie jest ono wystarczająco skuteczne i nie jest możliwe rozliczenie skutków powyższej wyceny zgodnie z zasadami rachunkowości zabezpieczeń.
Instrument pochodny zostanie ujęty w bilansie jako składnik aktywów finansowych o wartości 70 zł, a cała zmiana jego wartości godziwej (w wysokości 70 zł) będzie wykazana w rachunku zysków i strat jako przychody finansowe.
Ta sytuacja może sugerować nienajlepsze dopasowanie instrumentu pochodnego, może natomiast wystąpić w praktyce (choć w większości przypadków konsekwencje powinny być widoczne już na etapie prospektywnej oceny skuteczności zabezpieczenia).
Przypadek F – zabezpieczenie częścią wartości godziwej instrumentu pochodnego – zmiana całej wartości godziwej instrumentu zabezpieczającego znacznie mniejsza niż zmiana wartości godziwej zabezpieczanych przepływów pieniężnych
Zmiana całej wartości godziwej instrumentu pochodnego stanowiącego instrument zabezpieczający wynosi 70 zł (wzrost wartości), a zmiana wartości godziwej zabezpieczanych przepływów pieniężnych to 100 zł (zmniejszenie wartości). W przypadku zabezpieczenia całą zmianą wartości godziwej instrumentu pochodnego zabezpieczenie nie spełniłoby zatem warunku wysokiej skuteczności (tak jak w przypadku E).
Jeżeli natomiast na instrument zabezpieczający zostanie wyznaczona jedynie część zmiany wartości godziwej instrumentu pochodnego, to na zmianę wartości godziwej instrumentu pochodnego składa się:
- wzrost wartości w części stanowiącej instrument zabezpieczający – 100 zł,
- zmniejszenie wartości w części niestanowiącej instrumentu zabezpieczającego – 30 zł.
Skuteczność zabezpieczenia wynosi 100/100 = 100%.
Instrument pochodny zostanie ujęty w bilansie jako jeden składnik aktywów finansowych (w wysokości 70 zł), przy czym zmiana jego wartości godziwej w wysokości:
- 100 zł (wzrost) – zostanie odniesiona na kapitał z aktualizacji wyceny jako zmiana wartości godziwej instrumentu zabezpieczającego,
- 30 zł (zmniejszenie) – zostanie wykazana w rachunku zysków i strat jako koszty finansowe z tytułu wyceny instrumentu pochodnego niebędącego instrumentem zabezpieczającym.
Kolejny przykład jest oparty na rzeczywistych danych, a przyjęte uproszczenia nie mają istotnego wpływu na ocenę, czy rozważane transakcje spełniłyby warunek wystarczająco wysokiej skuteczności.
Spółka Alfa zawarła 30.10.202X r. ze spółką Bravo umowę na sprzedaż towarów za kwotę 1 mln euro. Zostanie ona zrealizowana 30.01.202X+1 r. i tego samego dnia nastąpi płatność (gdyby płatność była odroczona, najbardziej właściwe – z perspektywy zarządzania ryzykiem – byłoby zabezpieczenie kursu wymiany na datę płatności; wymagałoby to odpowiednio przygotowanej dokumentacji zabezpieczenia, która do momentu sprzedaży stanowiłaby zabezpieczenie transakcji sprzedaży, a następnie zabezpieczenie spłaty należności).
W celu zabezpieczenia się przed ryzykiem walutowym (zmiana kursu EUR/PLN) 30.10.202X r. Alfa:
- wariant A – zawarła z bankiem kontrakt forward na sprzedaż 1 mln euro z datą wykonania 30.01.202X+1 r.; kontrakt zostanie rozliczony netto,
- wariant B – nabyła od banku opcję sprzedaży 1 mln euro z datą wykonania 30.01.202X+1 r., która zostanie rozliczona netto.
Wycena kontraktu forward oraz opcji została przeprowadzona przez bank, a spółka otrzymała informację o wartości godziwej posiadanych instrumentów pochodnych.
Na potrzeby przykładu przyjęto uproszczoną wycenę, ale bazującą na rzeczywistych danych rynkowych. Wykorzystano historyczną (zamiast implikowanej) zmienność kursu EUR/PLN w modelu Garmana-Kohlhagena, ustaloną na podstawie średniego kursu EUR/PLN (tabela A kursów walutowych NBP) za ostatnie 12 mies. dla każdej wyceny. Wszystkie kursy walutowe (spot oraz forward na określone dni) przyjęte do ustalenia wartości godziwej instrumentów pochodnych, do ujęcia transakcji sprzedaży (przychodu oraz wpływu środków pieniężnych) oraz do rozliczenia instrumentu pochodnego są kursami średnimi NBP na określone dni. Kurs terminowy przyjęto na takim samym poziomie dla kontraktu forward i opcji (w zależności od daty wyceny przyjęto WIBOR 1M, WIBOR 3M oraz EURIBOR 1M i EURIBOR 3M). Ponadto przy ustalaniu wartości godziwej instrumentów pochodnych oraz szacowanych zmian wartości godziwej zabezpieczanych przepływów pieniężnych pominięto aspekt ryzyka kredytowego.
W tabeli 1 zawarto dane dotyczące kursów walutowych oraz wartości godziwej na 30.10.202X r. (moment początkowy), 31.12.202X r. (dzień bilansowy) oraz 30.01.202X+1 r.
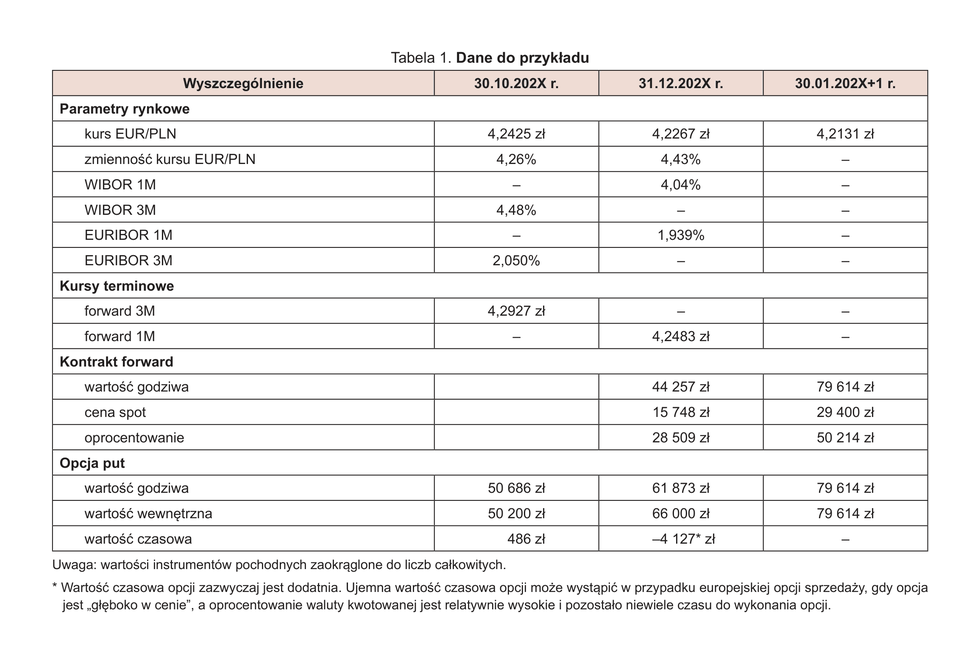
W przypadku każdego z instrumentów pochodnych uwzględniono zabezpieczenie zarówno całym instrumentem pochodnym, jak i częścią wartości godziwej instrumentu pochodnego (wartością wewnętrzną opcji oraz ceną natychmiastową kontraktu forward).
Na potrzeby przeprowadzenia oceny skuteczności zabezpieczenia na dzień bilansowy wykorzystano metodę hipotetycznego instrumentu pochodnego (derywat hipotetyczny). W praktyce stosowane są różne podejścia do konstruowania hipotetycznego instrumentu pochodnego. Instytucje finansowe (bądź inne duże firmy aktywnie zarządzające ryzykiem) konstruują go zazwyczaj jako „idealny” instrument zabezpieczający, co oznacza takie same warunki jak przy rzeczywistym instrumencie zabezpieczającym, z uwzględnieniem jedynie braku ryzyka kredytowego w przypadku derywatu hipotetycznego (kurs forward w derywacie hipotetycznym będzie nieznacznie się różnił od faktycznego kursu forward określonego w instrumencie zabezpieczającym).
Bardziej intuicyjne (a w szczególności w pełni odpowiadające treści pkt B6.5.5 MSSF 9, do którego można się odwołać z uwagi na brak analogicznych regulacji w rozporządzeniu) jest natomiast skonstruowanie instrumentu pochodnego „odwrotnego” do faktycznego instrumentu zabezpieczającego. W rozważanej sytuacji Alfa jest narażona na ryzyko zmian przepływów pieniężnych ze względu na zmianę kursu EUR/PLN, co oznacza, że w przypadku:
- obniżenia się kursu (aprecjacji waluty krajowej) zrealizuje niższe przepływy pieniężne,
- wzrostu kursu (deprecjacji waluty krajowej) zrealizuje wyższe przepływy pieniężne.
W przykładzie hipotetyczny instrument pochodny odzwierciedlający zmiany wartości godziwej zabezpieczanych przepływów pieniężnych stanowi cena natychmiastowa kontraktu forward na zakup 1 mln euro 30.01.202X+1 r.
Warto się zastanowić, czy w przypadku zabezpieczenia się poprzez nabycie opcji bardziej właściwym hipotetycznym instrumentem pochodnym nie byłaby wartość wewnętrzna opcji kupna. Teoretycznie byłby to instrument pochodny idealnie „odwrotny” do wykorzystanego instrumentu zabezpieczającego. Należy jednak pamiętać, że zabezpieczenie z wykorzystaniem opcji jest szczególnym przypadkiem, w którym zabezpieczeniu podlega ryzyko jednostronne, co musi być odpowiednio uwzględnione w dokumentacji zabezpieczenia. Jeżeli bowiem opcja stanowiąca instrument zabezpieczający jest „poza ceną” (opcja out-of-the-money), to pomiar skuteczności zabezpieczenia nie ma uzasadnienia. Pozycja zabezpieczana generuje bowiem zysk, a zmiana wartości godziwej opcji wyznaczonej na instrument zabezpieczający jest ograniczona do poziomu zapłaconej premii. Ponadto, wartości początkowe opcji kupna i opcji sprzedaży nawet w przypadku identycznych warunków (wartość nominalna, cena wykonania, data wykonania) będą się od siebie różnić.
Specyfika wynikająca z asymetryczności profilu wypłaty z opcji może sugerować, że właściwym hipotetycznym instrumentem pochodnym byłaby taka sama opcja, jak ta stanowiąca instrument zabezpieczający. Niemniej jednak, chcąc zachować spójność metodologiczną z prezentowanym wcześniej podejściem do oceny skuteczności zabezpieczenia kontraktem forward i wykorzystując opcję odwzorowującą pozycję zabezpieczaną (faktycznie należałoby uwzględnić jedynie zmianę wartości wewnętrznej opcji), i tak pozostałby problem wynikający z różnych wartości początkowych.
Nie negując całkowicie możliwości wykorzystania wartości wewnętrznej opcji jako hipotetycznego instrumentu pochodnego, w sytuacji przedstawionej w przykładzie bardziej uzasadnione wydaje się wykorzystanie ceny spot kontraktu forward na zakup waluty. Opcja (z uwagi na główną cechę charakterystyczną tego rodzaju instrumentu pochodnego) nie jest w stanie w pełni odwzorować zabezpieczanych przepływów pieniężnych. Nawet gdyby na potrzeby pomiaru skuteczności zabezpieczenia przyjąć opcję identyczną z opcją stanowiącą instrument zabezpieczający, nie będzie ona wykonana w sytuacji, gdy jest niekorzystna. Natomiast zabezpieczane przepływy pieniężne wystąpią, chociaż ich wysokość może być odpowiednio niższa lub wyższa.
Przyjmując na potrzeby przykładu, że hipotetyczny instrument pochodny stanowi cena spot kontraktu forward na kupno waluty, zmiana wartości godziwej zabezpieczanych przepływów pieniężnych na dzień bilansowy 31.12.202X r. wynosi: (4,2267 – 4,2425) × 1 000 000 × 1/1,040430/365 = –15 748,65 zł.
Skuteczność zabezpieczenia na dzień bilansowy 31.12.202X r. w poszczególnych wariantach zabezpieczenia kształtowała się w sposób przedstawiony w tabeli 2.
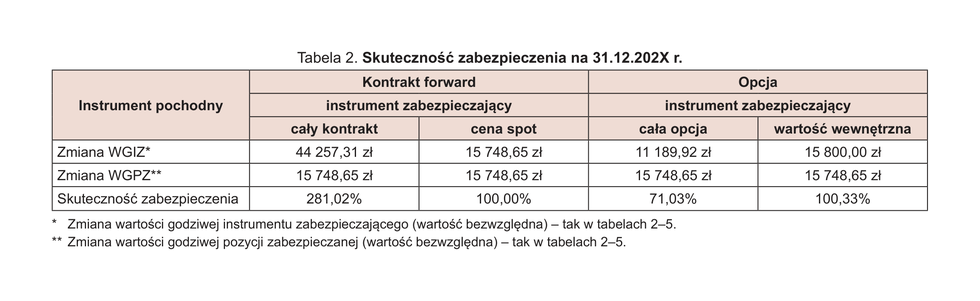
Zabezpieczenie całą wartością godziwą instrumentu pochodnego nie spełniłoby warunku wysokiej skuteczności zarówno w przypadku kontraktu forward, jak i opcji. Oznacza to, że na dzień bilansowy 31.12.202X r. rozważane instrumenty pochodne musiałyby zostać wykazane jako „zwykłe” (niezabezpieczające), czyli stanowiłyby aktywa finansowe przeznaczone do obrotu, a zmiana ich wartości godziwej zostałaby w całości ujęta jako przychody finansowe. W zależności od wyboru dokonanego w polityce rachunkowości Alfa, mogłyby to być:
- przychody finansowe z tytułu aktualizacji wartości inwestycji albo
- przychody finansowe z tytułu różnic kursowych (rozporządzenie pozwala na takie rozwiązanie w przypadku walutowych instrumentów pochodnych).
Należy rozważyć, czy Alfa mogłaby kontynuować zabezpieczenie, gdyby wykazała, że transakcja będzie wystarczająco skutecznie zabezpieczona w dalszym okresie jej trwania. Rozporządzenie nie precyzuje sposobu postępowania, niemniej najbardziej uzasadnione wydaje się ponowne wyznaczenie danego instrumentu pochodnego i ustanowienie nowego powiązania zabezpieczającego. Takie rozwiązanie może się wydawać sprzeczne z możliwością (a w przypadku zabezpieczenia przepływów pieniężnych – faktycznie obowiązkiem) skumulowanego pomiaru skuteczności zabezpieczenia. W odniesieniu do zabezpieczeń trwających kilka okresów, które w końcowym rozliczeniu okazałyby się wysoce skuteczne, niewystarczająca skuteczność występująca w jednym z okresów nie powoduje obowiązku zaprzestania rachunkowości zabezpieczeń, o ile skuteczność mierzona w sposób skumulowany jest na wystarczającym poziomie.
Główny problem polega jednak na tym, że zazwyczaj ewentualna niska skuteczność występuje w innym niż pierwszy okresie pomiaru skuteczności. Wydaje się logiczne, że rozpatrując skuteczność zabezpieczenia, powinno się ją oceniać z perspektywy całego okresu zabezpieczenia – w innym przypadku skuteczność zabezpieczenia obliczana na pierwszy dzień bilansowy po zawarciu transakcji, okazywałaby się kluczowa dla całego powiązania zabezpieczającego. Niemniej, w przypadku powiązania zabezpieczającego ustanowionego na dłuższy czas (obejmującego kilka okresów sprawozdawczych), które nie zdało testu wysokiej skuteczności w pierwszym okresie, jednostka może się zdecydować na ponowne wyznaczenie tego samego instrumentu zabezpieczającego, jeżeli oczekuje, że w kolejnych okresach skuteczność zabezpieczenia będzie odpowiednio wysoka. Należy pamiętać, że takie oczekiwania powinny istnieć również w momencie początkowym, kiedy ustanawiano powiązanie zabezpieczające.
Trzeba podkreślić, że przed rozpoczęciem zabezpieczenia jednostka powinna przeprowadzić ocenę skuteczności w celu wykazania, że będzie ono wysoce skuteczne (tzw. test prospektywny). Rozporządzenie bezpośrednio nie wskazuje na taki obowiązek ani na sposób przeprowadzenia takiej oceny. Jednak fakt, że bazuje w istotnym stopniu na MSR 39, który ustanawiał taki wymóg, a także wykształcona praktyka w tym zakresie powodują, że nie można pominąć ilościowej prospektywnej oceny skuteczności zabezpieczenia. Jedną z najprostszych jej metod jest analiza scenariuszowa, w której ocenia się skuteczność zabezpieczenia w przypadku wzrostu i spadku ceny instrumentu bazowego.
W rozważanym przykładzie Alfa mogłaby prospektywnie ocenić skuteczność zabezpieczenia na 30.10.202X r., oceniając, jak byłoby ono skuteczne w przypadku zmiany kursu EUR/PLN o np. +/– 5% (tj. gdyby kształtował się on na poziomie 4,0304 EUR/PLN oraz 4,4546 EUR/PLN). Wyniki zawiera tabela 3.
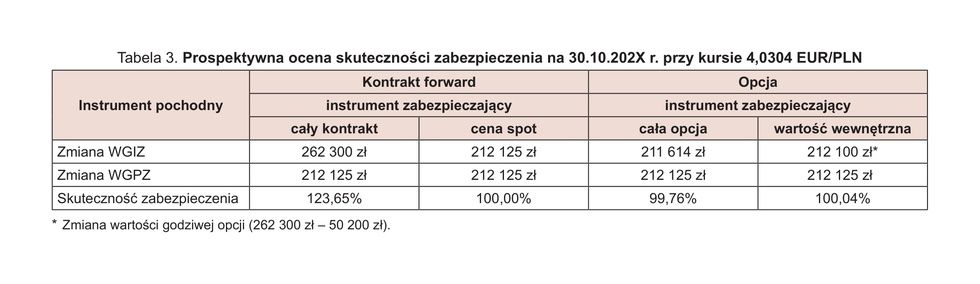
W przypadku wzrostu kursu o 5% do poziomu 4,4546 EUR/PLN wynik byłby taki sam (uwzględniając wartości bezwzględne) przy zabezpieczeniu kontraktem forward. Przy zabezpieczeniu opcją taki scenariusz nie byłby natomiast uwzględniany, ponieważ opcja jest wykorzystywana przy niesymetrycznym zabezpieczeniu, czyli w sytuacji, w której jednostka ogranicza ryzyko jedynie spadku kursu albo jedynie wzrostu kursu (rozważana w przykładzie opcja put służy zabezpieczeniu wyłącznie przed spadkiem kursu; jeśli kurs wzrośnie, będzie opcją out-of-the-money i nie zostanie wykonana). W dokumentacji zabezpieczenia trzeba podkreślić, że jego celem jest ograniczenie ryzyka spadku kursu. Taki sposób zabezpieczenia powinien być wskazany w przyjętej przez Alfa strategii zarządzania ryzykiem – zabezpieczając się za pomocą nabytych opcji, jednostka ogranicza negatywne skutki ryzyka, zachowując jednocześnie możliwość uzyskania korzyści wynikających z jego pozytywnych skutków.
Odnosząc się do wyników przedstawionych w tabeli 3, należy stwierdzić, że już w momencie początkowym Alfa powinna nabrać wątpliwości co do możliwości uzyskania wystarczająco wysokiej skuteczności zabezpieczenia całym kontraktem forward, chociaż można by wykorzystać inną metodę prospektywnej oceny skuteczności, która pozwoliłaby na uzasadnienie zabezpieczenia całym kontraktem. Z kolei w przypadku opcji na dzień ustanowienia powiązania zabezpieczającego oczekiwana skuteczność zabezpieczenia całym instrumentem pochodnym była wystarczająco wysoka.
W tabeli 4 przedstawiono ocenę skuteczności zabezpieczenia na dzień rozliczenia transakcji (30.01.202X+1 r.) w zależności od tego, czy instrumentem zabezpieczającym był cały instrument pochodny, czy jedynie część jego wartości godziwej (cena spot kontraktu forward albo wartość wewnętrzna opcji). W obu przypadkach skuteczność została obliczona od momentu zawarcia transakcji. Zmiana wartości godziwej pozycji zabezpieczanej (hipotetyczny instrument pochodny – kontrakt forward na kupno waluty) wynosi: (4,2131 – 4,2425) × 1 000 000 = –29 400 zł.
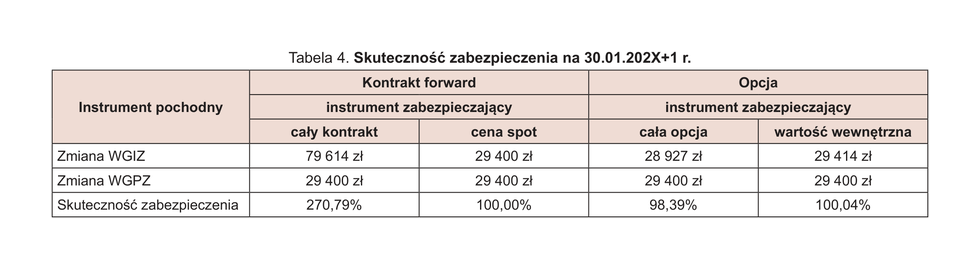
Wyniki odnoszące się do zabezpieczenia całym instrumentem pochodnym przedstawiono w tabeli 4 w celach ilustracyjnych, ponieważ kontynuacja zabezpieczenia w przypadku zarówno kontraktu forward, jak i opcji nie byłaby możliwa po 31.12.202X r. Warto jednak zauważyć, że (jak wynika z tabeli 4) w odniesieniu do zabezpieczenia całym kontraktem forward zabezpieczenie nie spełniłoby warunku wysokiej skuteczności również z perspektywy całego okresu powiązania zabezpieczającego. Oczywiście Alfa odniosła (w rozumieniu ekonomicznym) korzyść z uwagi na zrealizowane z tytułu zawartego kontraktu forward dodatnie przepływy pieniężne netto w wysokości ponad 79 tys. zł. W przypadku opcji Alfa także otrzymałaby taką samą kwotę z tytułu jej wykonania – należy jednak uwzględnić, że nabywając opcję, zapłaciła ponad 50 tys. zł premii (a zatem „wynik netto” na opcji wyniósłby niecałe 30 tys. zł).
Wracając do zagadnienia możliwości ponownego wyznaczenia zabezpieczenia 31.12.202X r., w razie stwierdzenia braku wysokiej skuteczności dotychczasowego zabezpieczenia, w tabeli 5 przedstawiono ocenę skuteczności zabezpieczenia przy ponownym wyznaczeniu całego kontraktu forward oraz całej opcji na instrumenty zabezpieczające 31.12.202X r., gdy stwierdzono, że w okresie od 30.10.202X r. do tego dnia transakcja nie stanowiła skutecznego zabezpieczenia w rozumieniu rozporządzenia.
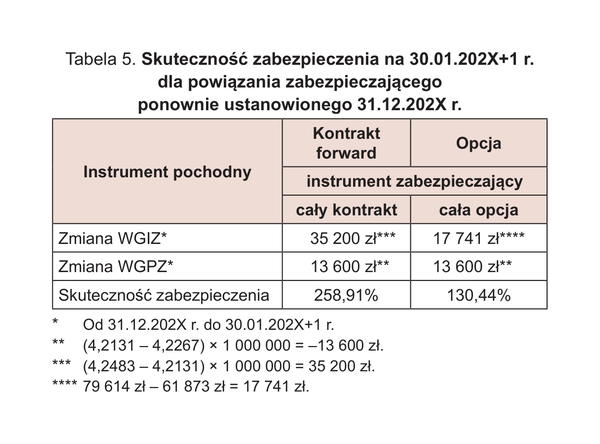
Powyższe obliczenia wskazują, że po ponownym wyznaczeniu całego instrumentu pochodnego na instrument zabezpieczający nadal nie udałoby się osiągnąć poziomu skuteczności zabezpieczenia umożliwiającego rozliczenie transakcji zgodnie z zasadami rachunkowości zabezpieczeń.
W rozważanym przykładzie jedynie wyznaczenie na instrument zabezpieczający części wartości godziwej instrumentów pochodnych pozwoliłoby na osiągnięcie wystarczająco wysokiego poziomu skuteczności zabezpieczenia. W obu przypadkach zabezpieczenie będzie skuteczne i Alfa będzie mogła stosować rachunkowość zabezpieczeń. Niemniej z uwagi na wyłączenie z powiązania zabezpieczającego oprocentowania kontraktu forward bądź wartości opcji w czasie, a także obowiązek odrębnego ujęcia wpływu zmian ich wartości, końcowy efekt może się okazać zaskakujący dla osób niemających wcześniej kontaktu z rachunkowością zabezpieczeń.
Poniżej przedstawiono przykładowe rozwiązanie ewidencyjne dla dwóch przypadków:
- zabezpieczenia ceną spot kontraktu forward,
- zabezpieczenia wartością wewnętrzną opcji.
Dla uproszczenia każdy schemat będzie obejmował cały okres zabezpieczenia (bez zamknięcia kont na koniec 202X r.).
Zabezpieczenie ceną spot kontraktu forward
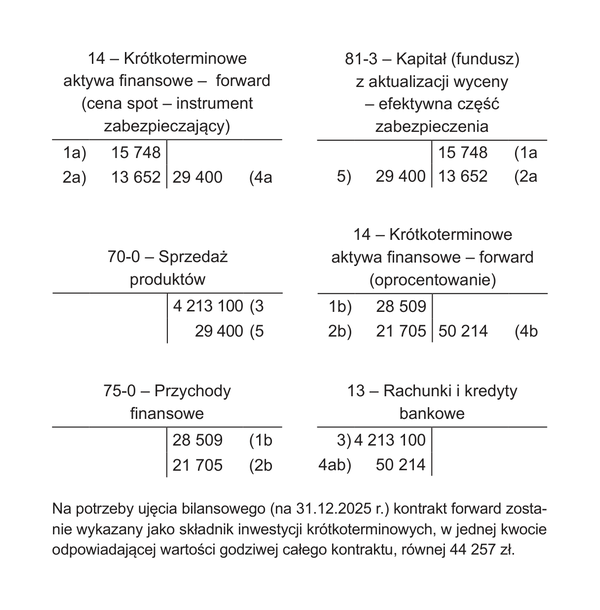
Opis księgowań:
- Wycena kontraktu forward na 31.12.202X r., w tym:
1a) Zmiana ceny spot kontraktu forward stanowiącej instrument zabezpieczający,
1b) Zmiana oprocentowania kontraktu forward wyłączona z powiązania zabezpieczającego; - Wycena kontraktu forward na 30.01.202X r., w tym:
2a) Zmiana ceny spot kontraktu forward stanowiącej instrument zabezpieczający,
2b) Zmiana oprocentowania kontraktu forward wyłączona z powiązania zabezpieczającego; - Realizacja transakcji sprzedaży (30.01.202X+1 r.) stanowiącej zabezpieczane uprawdopodobnione przyszłe zobowiązanie;
- (4a,
4b) Rozliczenie pieniężne (netto) kontraktu forward (30.01.202X+1 r.); - Przeksięgowanie efektywnej części zabezpieczenia do tej pozycji wyniku finansowego, na którą miało wpływ zabezpieczane uprawdopodobnione przyszłe zobowiązanie (30.01.202X+1 r.). Zgodnie z rozporządzeniem (§ 37 ust. 3 pkt 2) kierownik jednostki uznaje taki sposób prezentacji jako lepiej odzwierciedlający działalność operacyjną jednostki, a odpowiednie kwoty związane z pozycją zabezpieczającą zostaną ujawnione w informacjach dodatkowych.
Zabezpieczenie wartością wewnętrzną opcji
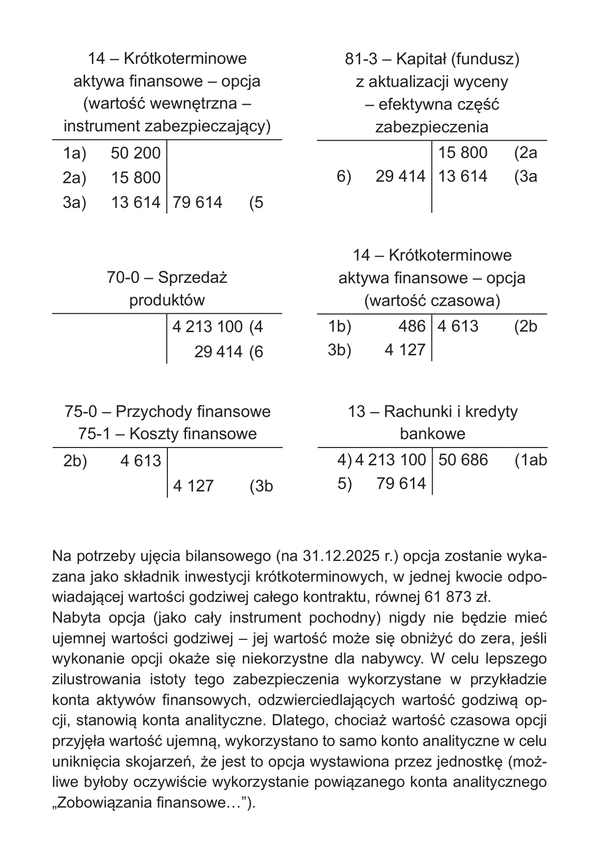
Opis księgowań:
- Ujęcie początkowe (na 30.10.202X r.) opcji w kwocie równej zapłaconej premii opcyjnej, w tym:
1a) Wartość wewnętrzna opcji w dniu zawarcia kontraktu,
1b) Wartość opcji w czasie (wartość czasowa) w dniu zawarcia kontraktu; - Wycena opcji na 31.12.202X r., w tym:
2a) Zmiana wartości wewnętrznej stanowiącej instrument zabezpieczający,
2b) Zmiana wartości czasowej opcji wyłączona z powiązania zabezpieczającego; - Wycena kontraktu forward na 30.01.202X r., w tym:
3a) Zmiana wartości wewnętrznej opcji stanowiącej instrument zabezpieczający,
3b) Zmiana wartości czasowej opcji wyłączona z powiązania zabezpieczającego; - Realizacja transakcji sprzedaży (30.01.202X+1 r.) stanowiącej zabezpieczane uprawdopodobnione przyszłe zobowiązanie;
- Rozliczenie pieniężne (netto) opcji (30.01.202X+1 r.);
- Przeksięgowanie efektywnej części zabezpieczenia do tej pozycji wyniku finansowego, na którą miało wpływ zabezpieczane uprawdopodobnione przyszłe zobowiązanie (30.01.202X+1 r.).
Wnioski
Przykład 2 zawierał pewne uproszczenia związane z:
- technicznymi aspektami ustalania wartości godziwej instrumentów zabezpieczających oraz pozycji zabezpieczanej,
- założeniami dotyczącymi kursu wykonania ustalonego w umowach instrumentów pochodnych.
Należy tu także zwrócić uwagę na kilka istotnych aspektów, które w praktyce jednostek podejmujących decyzje o zabezpieczeniu się za pomocą instrumentów pochodnych powinny podlegać szczegółowej analizie. Przede wszystkim, niezależnie od tego, czy jednostka stosowałaby rachunkowość zabezpieczeń, czy wykorzystywała instrumenty pochodne jedynie na potrzeby ekonomicznego zabezpieczenia, w rozważanym przykładzie efekt zabezpieczenia byłby pozytywny – z tytułu instrumentów pochodnych Alfa zrealizowała dodatnie (netto) przepływy pieniężne.
W ujęciu pieniężnym większą „korzyść” przyniósł kontrakt forward, w przypadku opcji na początku była bowiem zapłacona premia opcyjna. Ta premia stanowi jednak zapłatę za możliwość rezygnacji z wykonania opcji, gdyby kurs EUR/PLN w dniu wykonania kształtował się na poziomie wyższym niż określony w umowie. W przypadku kontraktu forward (który podlega bezwarunkowemu wykonaniu) spółka Alfa musiałaby wówczas zapłacić określoną kwotę na rzecz banku (czy innej instytucji finansowej, z którą zawarła kontrakt).
Warto jednak pamiętać, że w sytuacji, gdy instrumenty pochodne są wykorzystywane w celu zabezpieczenia (niezależnie od rozwiązania zastosowanego na potrzeby rachunkowości), nawet niekorzystna (z perspektywy zawartego instrumentu pochodnego) zmiana ceny instrumentu bazowego (w tym przypadku kursu walutowego) zostałaby skompensowana korzystną zmianą wartości pozycji zabezpieczanej. Celem zabezpieczenia nie jest bowiem generowanie dodatkowego zysku, ale ograniczenie ryzyka straty.
Aby umożliwić łatwiejsze porównanie dwóch wariantów zabezpieczeń, w przykładzie przyjęto taki sam kurs wykonania zarówno kontraktu forward, jak i opcji. W praktyce kontrakt opcyjny mógłby zostać zawarty na dowolny kurs wykonania (oferowany przez jednostkę, z którą zawarto umowę opcji), co miałoby wpływ na wysokość premii opcyjnej. Przy założonych parametrach dotyczących dat zawarcia i wykonania opcji, stóp procentowych oraz zmienności kursu walutowego premia opcyjna za opcję sprzedaży 1 mln euro wyniosłaby odpowiednio: 16 712 zł dla kursu wykonania 4,20 EUR/PLN, 35 993 zł dla kursu wykonania 4,25 EUR/PLN, 65 469 zł dla kursu wykonania 4,30 EUR/PLN, 148 273 zł dla kursu wykonania 4,40 EUR/PLN.
Efekt księgowy zabezpieczenia, rozumiany jako wpływ instrumentu zabezpieczającego na zabezpieczaną pozycję/przepływy pieniężne, jest niemal identyczny, z uwagi przede wszystkim na zabezpieczenie się ceną spot (w przypadku kontraktu forward) oraz wartością wewnętrzną opcji. Efektywna część zabezpieczenia będzie wówczas w końcowym rozliczeniu równa różnicy między kursem (ceną instrumentu bazowego) spot w dniu zawarcia instrumentu pochodnego a kursem (ceną instrumentu bazowego) w dniu wykonania (rozliczenia) instrumentu pochodnego.
Jak już o tym była mowa, zarówno większa elastyczność zawierania kontraktów opcyjnych, jak i brak obowiązku wykonania nabytej opcji, gdyby okazało się to niekorzystne, wiążą się z koniecznością zapłaty premii opcyjnej (która bywa postrzegana jako szczególny koszt zabezpieczenia). W praktyce często występuje możliwość zawarcia umowy przeciwnej (tzn. wystawienia opcji), której warunki są określone tak, aby zminimalizować (lub nawet wyeliminować) kwotę początkowych przepływów pieniężnych – premia opcyjna za nabytą opcję jest równa premii opcyjnej za opcję wystawioną.
Zawieranie takich transakcji i tworzenie strategii składających się z różnych opcji wymaga jednak szczególnej uwagi. Może bowiem się okazać, że cena instrumentu bazowego ukształtuje się na poziomie, na którym opcja nabyta nie będzie podlegać wykonaniu, natomiast powstanie obowiązek wykonania opcji wystawionej, co oznacza konieczność zapłaty na rzecz drugiej strony umowy. Dlatego zawieranie takich transakcji powinno być poprzedzone dokładną analizą specjalistów. Księgowy może być oczywiście takim specjalistą, jednak w jednostkach aktywnie zarządzających ryzykiem z wykorzystaniem instrumentów pochodnych zadania te są z reguły wykonywane przez wyspecjalizowane komórki organizacyjne. Należy także pamiętać, że strategia opcyjna obejmująca kilka kontraktów opcyjnych nie zawsze będzie spełniać warunki uznania jej za instrument zabezpieczający. Niezbędna jest zatem ścisła współpraca osób odpowiedzialnych za aspekty księgowe z osobami odpowiedzialnymi za zarządzanie ryzykiem.
Zaloguj się
Aby czytać dalej, jeśli masz wykupiony abonament
Kup dostęp do tego artykułu
Cena dostępu do pojedynczego artykułu tylko 12,30
Kup abonament
| Abonamenty on-line | Prenumeratorzy | Członkowie SKwP | ||||||||
|
Bezpłatny dostęp do tego artykułu i ponad 3500 innych, dla prenumeratorów miesięcznika „Rachunkowość". Pomoc w uzyskaniu dostępu:
|
15% rabat na wszystkie zakupy. Zapytaj o kod w swoim Oddziale. Stowarzyszenie Księgowych w Polsce jest organizacją, do której należy ponad 26 000 księgowych, a członkostwo wiąże się z licznymi korzyściami. |
„Rachunkowość” - od 75 lat źródło rzetelnej wiedzy!
Skróty w artykułach
- dyrektywa 112 – dyrektywa Rady 2006/112/WE z 28.11.2006 r. w sprawie wspólnego systemu podatku od wartości dodanej (DzUrz UE L 347 z 11.12.2006 r.)
- dyrektywa 2013/34/UE – dyrektywa Parlamentu Europejskiego i Rady 2013/34/UE z 26.06.2013 r. w sprawie rocznych sprawozdań finansowych, skonsolidowanych sprawozdań finansowych i powiązanych sprawozdań niektórych rodzajów jednostek (...) (DzUrz UE L 182 z 29.06.2013 r.)
- Kc – ustawa z 23.04.1964 r. Kodeks cywilny (DzU z 2023 r. poz. 1610)
- KIMSF – interpretacje Komitetu ds. Interpretacji Międzynarodowej Sprawozdawczości Finansowej
- Kks – ustawa z 10.09.1999 r. Kodeks karny skarbowy (DzU z 2023 r. poz. 654)
- Kp – ustawa z 26.06.1974 r. Kodeks pracy (DzU z 2023 r. poz. 1465)
- Kpc – ustawa z 17.11.1964 r. Kodeks postępowania cywilnego (DzU z 2023 r. poz. 1550)
- Ksh – ustawa z 15.09.2000 r. Kodeks spółek handlowych (DzU z 2022 r. poz. 1467)
- KSR – Krajowe Standardy Rachunkowości
- MSR – Międzynarodowe Standardy Rachunkowości (ang. International Accounting Standards) wydawane od 2002 r. jako MSSF
- MSSF – Międzynarodowe Standardy Sprawozdawczości Finansowej (ang. International Financial Reporting Standards)
- Op – ustawa z 29.08.1997 r. Ordynacja podatkowa (DzU z 2023 r. poz. 2383)
- Ppsa – ustawa z 30.08.2002 r. Prawo o postępowaniu przed sądami administracyjnymi (DzU z 2023 r. poz. 1634)
- rozporządzenie o instrumentach finansowych – rozporządzenie Ministra Finansów z 12.12.2001 r. w sprawie szczegółowych zasad uznawania, metod wyceny, zakresu ujawniania i sposobu prezentacji instrumentów finansowych (DzU z 2017 r. poz. 277)
- rozporządzenie o konsolidacji – rozporządzenie Ministra Finansów z 25.09.2009 r. w sprawie szczegółowych zasad sporządzania przez jednostki inne niż banki, zakłady ubezpieczeń i zakłady reasekuracji skonsolidowanych sprawozdań finansowych grup kapitałowych (DzU z 2017 r. poz. 676)
- rozporządzenie składkowe – rozporządzenie Ministra Pracy i Polityki Socjalnej z 18.12.1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe (DzU z 2023 r. poz. 728)
- rozporządzenie z 13.09.2017 r. – rozporządzenie Ministra Rozwoju i Finansów w sprawie rachunkowości oraz planów kont dla budżetu państwa, budżetów jednostek samorządu terytorialnego, jednostek budżetowych, samorządowych zakładów budżetowych, państwowych funduszy celowych oraz państwowych jednostek budżetowych mających siedzibę poza granicami Rzeczypospolitej Polskiej (DzU z 2020 r. poz. 342)
- specustawa – ustawa z 2.03.2020 r. o szczególnych rozwiązaniach związanych z zapobieganiem, przeciwdziałaniem i zwalczaniem COVID-19, innych chorób zakaźnych oraz wywołanych nimi sytuacji kryzysowych (tekst jedn. DzU z 2023 r. poz. 1327)
- uobr – ustawa z 11.05.2017 r. o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym (DzU z 2023 r. poz. 1015)
- uor – ustawa z 29.09.1994 r. o rachunkowości (DzU z 2023 r. poz. 120)
- updof – ustawa z 26.07.1991 r. o podatku dochodowym od osób fizycznych (DzU z 2022 r. poz. 2647)
- updop – ustawa z 15.02.1992 r. o podatku dochodowym od osób prawnych (DzU z 2022 r. poz. 2587)
- upol – ustawa z 12.01.1991 r. o podatkach i opłatach lokalnych (DzU z 2023 r. poz. 70)
- US GAAP – Amerykańskie Standardy Rachunkowości (ang. Generally Accepted Accounting Principles)
- ustawa akcyzowa – ustawa z 6.12.2008 r. o podatku akcyzowym (DzU z 2023 r. poz. 1542)
- ustawa emerytalna – ustawa z 17.12.1998 r. o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych (DzU z 2023 r. poz. 1251)
- ustawa KAS – ustawa z 16.11.2016 r. o Krajowej Administracji Skarbowej (DzU z 2023 r. poz. 615)
- ustawa o KRS – ustawa z 20.08.1997 r. o Krajowym Rejestrze Sądowym (DzU z 2023 r. poz. 685)
- ustawa o PCC – ustawa z 9.09.2000 r. o podatku od czynności cywilnoprawnych (DzU z z 2023 r. poz. 170)
- ustawa o VAT – ustawa z 11.03.2004 r. o podatku od towarów i usług (DzU z 2023 r. poz. 1570)
- ustawa o zfśs – ustawa z 4.03.1994 r. o zakładowym funduszu świadczeń socjalnych (DzU z 2023 r. poz. 998)
- ustawa zasiłkowa – ustawa z 25.06.1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa (DzU z 2022 r. poz. 1732)
- ustawa zdrowotna – ustawa z 27.08.2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (DzU z 2022 r. poz. 2561)
- usus – ustawa z 13.10.1998 r. o systemie ubezpieczeń społecznych (DzU z 2023 r. poz. 1230)
- uzpd – ustawa o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne
- Założenia koncepcyjne MSSF – Założenia koncepcyjne sprawozdawczości finansowej (Conceptual Framework for Financial Reporting)
- CEIDG – Centralna Ewidencja i Informacja o Działalności Gospodarczej
- EOG – Europejski Obszar Gospodarczy
- FEP – Fundusz Emerytur Pomostowych
- FGŚP – Fundusz Gwarantowanych Świadczeń Pracowniczych
- FP – Fundusz Pracy
- FS – Fundusz Solidarnościowy
- IASB – Rada Międzynarodowych Standardów Rachunkowości
- IS – izba skarbowa
- KAS – Krajowa Administracja Skarbowa
- KIS – Krajowa Informacja Skarbowa
- KNF – Komisja Nadzoru Finansowego
- KRBR – Krajowa Rada Biegłych Rewidentów
- KRS – Krajowy Rejestr Sądowy
- KSB – Krajowe Standardy Badania
- MF – Minister Finansów
- MPiPS – Minister Pracy i Polityki Społecznej
- MRiF – Minister Rozwoju i Finansów
- MRiPS – Minister Rodziny i Polityki Społecznej
- MSiG – Monitor Sądowy i Gospodarczy
- NSA – Naczelny Sąd Administracyjny
- PANA – Polska Agencja Nadzoru Audytowego
- PIBR – Polska Izba Biegłych Rewidentów
- PKD – Polska Klasyfikacja Działalności
- pkpir – podatkowa księga przychodów i rozchodów
- PPK – pracownicze plany kapitałowe
- RM – Rada Ministrów
- SA – sąd apelacyjny
- sf – sprawozdanie finansowe
- skok – spółdzielcza kasa oszczędnościowo-kredytowa
- SN – Sąd Najwyższy
- SO – sąd okręgowy
- TK – Trybunał Konstytucyjny
- TSUE – Trybunał Sprawiedliwości Unii Europejskiej
- UCS – urząd celno-skarbowy
- UE – Unia Europejska
- US – urząd skarbowy
- WDT – wewnątrzwspólnotowa dostawa towarów
- WNT – wewnątrzwspólnotowe nabycie towarów
- WSA – wojewódzki sąd administracyjny
- zfśs – zakładowy fundusz świadczeń socjalnych