Trzy dekady w realiach PRL
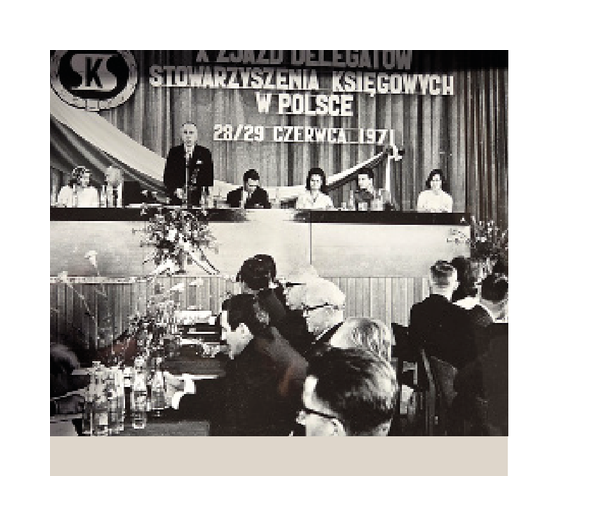
Po reaktywowaniu działalności Stowarzyszenia Księgowych w Polsce pod koniec lat pięćdziesiątych rozpoczął się nowy etap w historii organizacji i całego środowiska zawodowego. Pierwsze lata poświęcono odbudowie struktur, ale bardzo szybko ciężar działalności przesunął się na sprawy merytoryczne: rozwój rachunkowości, kwalifikacje księgowych, pozycję głównego księgowego, badanie sprawozdań finansowych, szkolenie kadr, działalność wydawniczą i naukową oraz unowocześnianie warsztatu pracy. Już podczas pierwszego Zjazdu Delegatów w 1958 r. przyjęto założenie, że Stowarzyszenie powinno być organizacją otwartą, a nie elitarną. Miało reprezentować środowisko księgowych, wspierać jego rozwój zawodowy i uczestniczyć w rozwiązywaniu problemów rachunkowości. Ważnym wydarzeniem był zwołany w 1960 r. z inicjatywy ministra finansów Ogólnopolski Zjazd Księgowych. Było to wydarzenie odrębne od statutowych zjazdów delegatów Stowarzyszenia.
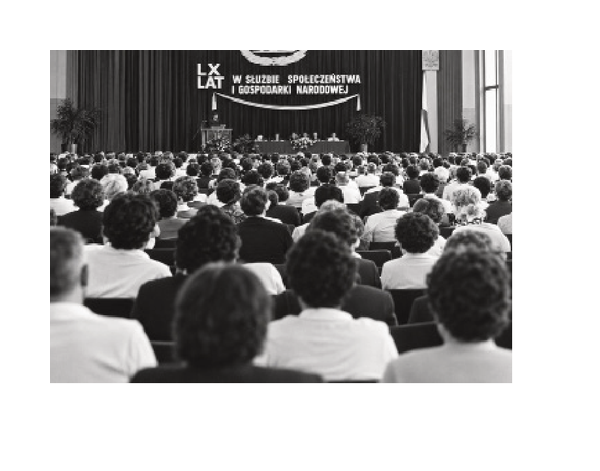
W centrum dyskusji znalazły się problemy rachunkowości, sprawozdawczości oraz funkcjonowania służb finansowo-księgowych w przedsiębiorstwach. Stowarzyszenie coraz wyraźniej stawało się reprezentantem środowiska zawodowego i partnerem w rozmowach dotyczących organizacji rachunkowości.
Główny księgowy
Jednym z ważnych problemów podejmowanych przez Stowarzyszenie była pozycja głównego księgowego. Już pod koniec lat pięćdziesiątych jego rola została wyraźnie rozszerzona. Uchwała Rady Ministrów nr 159 z 12 maja 1959 r. powierzyła głównemu księgowemu obowiązki związane z wewnętrzną kontrolą finansową, zapobieganiem nadużyciom i marnotrawstwu oraz analizowaniem sytuacji finansowej przedsiębiorstwa. Do jego zadań należało przedstawianie kierownictwu odpowiednich wniosków. Znaczenie tej funkcji podkreślała zasada, zgodnie z którą bez podpisu głównego księgowego nie mogły być realizowane operacje majątkowe. Wraz ze wzrostem odpowiedzialności zaostrzono wymagania kwalifikacyjne. W 1960 r. ustalono, że kandydat na stanowisko głównego księgowego w państwowym zakładzie pracy powinien posiadać wyższe wykształcenie ekonomiczne lub prawnicze i co najmniej czteroletnią praktykę w rachunkowości albo wykształcenie średnie i co najmniej sześcioletnią praktykę. Stowarzyszenie zabiegało również o odpowiednią rangę zawodu. Protestowało przeciwko zaliczaniu księgowych do kategorii pracowników administracyjnych, co w części przedsiębiorstw oznaczało niższe wynagrodzenia niż w przypadku pracowników technicznych i ekonomicznych. Interwencje organizacji prowadziły do ograniczania takich praktyk. Ważnym krokiem było także zrównanie przez Radę Ministrów stanowiska i wynagrodzenia głównego księgowego ze stanowiskiem i wynagrodzeniem zastępcy naczelnego dyrektora przedsiębiorstwa.
Do problemu pozycji głównego księgowego powracano w kolejnych latach. Stowarzyszenie w 1972 r. przeprowadziło szeroką dyskusję nad rozwiązaniami stosowanymi w rachunkowości, a jej wyniki przekazano ministrowi finansów. Wnioski te zostały w znacznym stopniu uwzględnione w regulacjach z 1973 r., które odnosiły się do głównych księgowych, dyplomowanych biegłych księgowych oraz badania i zatwierdzania rocznych sprawozdań finansowych.
Kolejna zmiana nastąpiła w 1982 r. Wraz ze wzrostem samodzielności przedsiębiorstw zrezygnowano z zasady, że powołanie i odwołanie głównego księgowego wymaga zgody jednostki nadrzędnej. Decyzję tę powierzono dyrektorowi przedsiębiorstwa, podejmującemu ją w porozumieniu z samorządem pracowniczym. Utrzymano natomiast zasadę, że główny księgowy podlega bezpośrednio dyrektorowi naczelnemu.
Dyplomowani biegli księgowi
Drugim ważnym krokiem w profesjonalizacji rachunkowości było utworzenie na mocy uchwały Rady Ministrów z 1959 r. instytucji dyplomowanych biegłych księgowych. Jej powstanie było odpowiedzią na potrzebę niezależnej weryfikacji rocznych sprawozdań finansowych przedsiębiorstw. Uzyskanie tytułu biegłego księgowego wiązało się z wysokimi wymaganiami. Do państwowego egzaminu uprawniającego do wpisania na listę biegłych księgowych mogli przystępować kandydaci mający wyższe wykształcenie ekonomiczne lub prawnicze oraz co najmniej pięć lat praktyki w rachunkowości, w tym minimum dwa lata na stanowisku kierowniczym, albo osoby z wykształceniem średnim i co najmniej ośmioletnią praktyką, w tym minimum trzyletnią praktyką na stanowisku kierowniczym. Wymagano również nienagannej opinii moralnej i zawodowej.
Egzamin przeprowadzała Państwowa Komisja Egzaminacyjna powoływana przez ministra finansów. Stowarzyszeniu minister finansów powierzył szkolenie kandydatów oraz obsługę Komisji. Z czasem egzamin zaczął obejmować część ogólną oraz specjalistyczną, właściwą dla określonych branż. Rola Stowarzyszenia nie kończyła się jednak na przygotowaniu kandydatów. Organizacja nadzorowała również jakość pracy biegłych oraz przestrzeganie zasad etyki zawodowej. W oddziałach działały komisje analizujące wybrane opinie z badania. Wykrywane błędy omawiano podczas kursokonferencji, a w poważniejszych przypadkach Stowarzyszenie mogło wystąpić do ministra finansów o skreślenie biegłego z listy. Pod koniec 1989 r. tytułem dyplomowanego biegłego księgowego legitymowało się ponad 10 000 osób. Doświadczenia tej grupy zawodowej miały później istotne znaczenie przy tworzeniu nowych zasad badania sprawozdań finansowych w warunkach gospodarki rynkowej.
Edukacja na ogromną skalę
Jednym z filarów działalności Stowarzyszenia stało się kształcenie zawodowe. Organizowano zarówno kursy dla osób rozpoczynających pracę w księgowości, jak i szkolenia dla tych, którzy chcieli zdobywać kolejne kwalifikacje i awansować na stanowiska samodzielnych lub głównych księgowych. Prowadzono szkolenia stacjonarne i zaoczne. Z czasem pojawiły się również kursy związane z mechanizacją prac obrachunkowych i przetwarzaniem danych. Działalność szkoleniowa była odpłatna, w przeciwieństwie do bezpłatnych odczytów, ale członkowie Stowarzyszenia korzystali z ulg. Uzyskiwane z kursów nadwyżki pozwalały finansować inne formy działalności prowadzonej na rzecz członków. Szkolenia wypełniały lukę w systemie kształcenia zawodowego. Wiedzę z obszaru rachunkowości można było zdobywać w uczelniach i technikach ekonomicznych, ale wiele osób kończących szkoły o innym profilu rozpoczynało pracę w księgowości bez odpowiedniego przygotowania. Dla nich organizowano kursy podstaw rachunkowości oraz szkolenia uwzględniające specyfikę przemysłu, handlu, transportu i innych dziedzin.
Skala tej działalności była imponująca. W latach 1958–1989 w różnych formach szkolenia uczestniczyło ponad 720 tys. osób, czyli przeciętnie około 23 tys. rocznie. Największym zainteresowaniem cieszyły się szkolenia specjalistyczne służące aktualizowaniu wiedzy zawodowej – m.in. dotyczące metod i techniki rachunkowości, planów kont czy sprawozdawczości.
Odczyty – szybki dostęp do wiedzy
Uzupełnieniem systemu szkolenia były bezpłatne odczyty organizowane w oddziałach, kołach terenowych i zakładach pracy. Prowadzili je naukowcy i praktycy, przedstawiając nowe rozwiązania w rachunkowości, zasady rachunku kosztów, metody ewidencji, zasady gospodarki finansowej oraz zmiany przepisów. Ich znaczenie było szczególne w czasach, gdy dostęp do bieżących informacji zawodowych był ograniczony. Cykl wydawniczy czasopism był długi, a objętość i nakład publikacji ograniczał m.in. niedobór papieru. Odczyty pozwalały więc znacznie szybciej przekazywać księgowym nowe informacje i interpretacje przepisów. W latach 1959–1989 zorganizowano 64 616 odczytów, w których uczestniczyło łącznie ponad 3 mln osób.
Spotkania pełniły również funkcję integracyjną. Pozwalały nawiązywać kontakty między księgowymi pracującymi w różnych zakładach oraz sprzyjały tworzeniu kolejnych kół terenowych i branżowych.
Współpraca z Ministerstwem Finansów
W kolejnych dekadach Stowarzyszenie Księgowych w Polsce umacniało swoją pozycję jako ogólnopolskiego reprezentanta środowiska zawodowego. Jego znaczenie nie ograniczało się do działalności szkoleniowej czy organizacyjnej. SKwP współpracowało z Ministerstwem Finansów, uczestnicząc m.in. w opiniowaniu rozwiązań dotyczących rachunkowości i zasad wykonywania zawodu księgowego. Bliskie relacje z resortem finansów miały także wymiar personalny. Prof. Stanisław Skrzywan, Zdzisław Paryziński i Bronisław Ciaś, którzy pełnili funkcję prezesa Zarządu Głównego SKwP, zajmowali jednocześnie lub wcześniej wysokie stanowiska w Ministerstwie Finansów. Tak silne związki Stowarzyszenia z instytucją odpowiedzialną za kształtowanie zasad rachunkowości sprawiały, że SKwP było nie tylko organizacją zrzeszającą księgowych, lecz także ważnym partnerem w dyskusjach dotyczących rozwoju rachunkowości i zawodu. Przedstawiciele Stowarzyszenia łączyli doświadczenie praktyków i środowiska naukowego z pracą w administracji państwowej, dzięki czemu problemy księgowych mogły być przedstawiane bezpośrednio osobom uczestniczącym w tworzeniu regulacji.
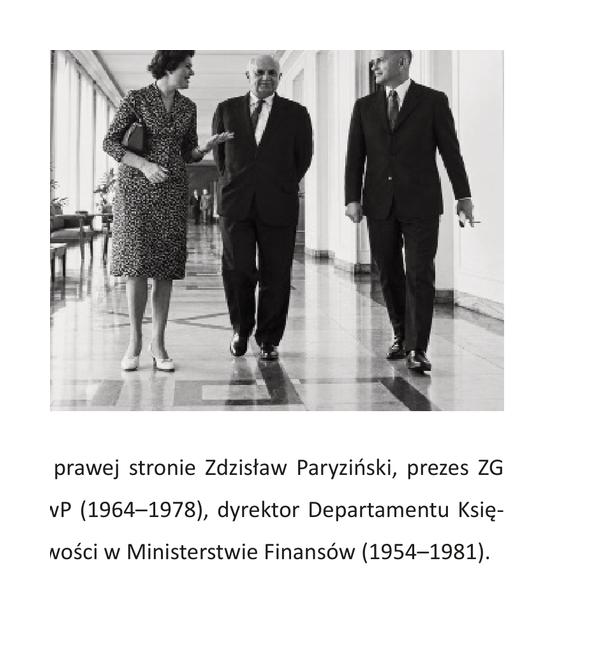
Źródło: Witold Bień, Historia organizacji księgowych w Polsce, Warszawa 2007.
Skróty w artykułach
- dyrektywa 112 – dyrektywa Rady 2006/112/WE z 28.11.2006 r. w sprawie wspólnego systemu podatku od wartości dodanej (DzUrz UE L 347 z 11.12.2006 r.)
- dyrektywa 2013/34/UE – dyrektywa Parlamentu Europejskiego i Rady 2013/34/UE z 26.06.2013 r. w sprawie rocznych sprawozdań finansowych, skonsolidowanych sprawozdań finansowych i powiązanych sprawozdań niektórych rodzajów jednostek (...) (DzUrz UE L 182 z 29.06.2013 r.)
- Kc – ustawa z 23.04.1964 r. Kodeks cywilny (DzU z 2023 r. poz. 1610)
- KIMSF – interpretacje Komitetu ds. Interpretacji Międzynarodowej Sprawozdawczości Finansowej
- Kks – ustawa z 10.09.1999 r. Kodeks karny skarbowy (DzU z 2023 r. poz. 654)
- Kp – ustawa z 26.06.1974 r. Kodeks pracy (DzU z 2023 r. poz. 1465)
- Kpc – ustawa z 17.11.1964 r. Kodeks postępowania cywilnego (DzU z 2023 r. poz. 1550)
- Ksh – ustawa z 15.09.2000 r. Kodeks spółek handlowych (DzU z 2022 r. poz. 1467)
- KSR – Krajowe Standardy Rachunkowości
- MSR – Międzynarodowe Standardy Rachunkowości (ang. International Accounting Standards) wydawane od 2002 r. jako MSSF
- MSSF – Międzynarodowe Standardy Sprawozdawczości Finansowej (ang. International Financial Reporting Standards)
- Op – ustawa z 29.08.1997 r. Ordynacja podatkowa (DzU z 2023 r. poz. 2383)
- Ppsa – ustawa z 30.08.2002 r. Prawo o postępowaniu przed sądami administracyjnymi (DzU z 2023 r. poz. 1634)
- rozporządzenie o instrumentach finansowych – rozporządzenie Ministra Finansów z 12.12.2001 r. w sprawie szczegółowych zasad uznawania, metod wyceny, zakresu ujawniania i sposobu prezentacji instrumentów finansowych (DzU z 2017 r. poz. 277)
- rozporządzenie o konsolidacji – rozporządzenie Ministra Finansów z 25.09.2009 r. w sprawie szczegółowych zasad sporządzania przez jednostki inne niż banki, zakłady ubezpieczeń i zakłady reasekuracji skonsolidowanych sprawozdań finansowych grup kapitałowych (DzU z 2017 r. poz. 676)
- rozporządzenie składkowe – rozporządzenie Ministra Pracy i Polityki Socjalnej z 18.12.1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe (DzU z 2023 r. poz. 728)
- rozporządzenie z 13.09.2017 r. – rozporządzenie Ministra Rozwoju i Finansów w sprawie rachunkowości oraz planów kont dla budżetu państwa, budżetów jednostek samorządu terytorialnego, jednostek budżetowych, samorządowych zakładów budżetowych, państwowych funduszy celowych oraz państwowych jednostek budżetowych mających siedzibę poza granicami Rzeczypospolitej Polskiej (DzU z 2020 r. poz. 342)
- specustawa – ustawa z 2.03.2020 r. o szczególnych rozwiązaniach związanych z zapobieganiem, przeciwdziałaniem i zwalczaniem COVID-19, innych chorób zakaźnych oraz wywołanych nimi sytuacji kryzysowych (tekst jedn. DzU z 2023 r. poz. 1327)
- uobr – ustawa z 11.05.2017 r. o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym (DzU z 2023 r. poz. 1015)
- uor – ustawa z 29.09.1994 r. o rachunkowości (DzU z 2023 r. poz. 120)
- updof – ustawa z 26.07.1991 r. o podatku dochodowym od osób fizycznych (DzU z 2022 r. poz. 2647)
- updop – ustawa z 15.02.1992 r. o podatku dochodowym od osób prawnych (DzU z 2022 r. poz. 2587)
- upol – ustawa z 12.01.1991 r. o podatkach i opłatach lokalnych (DzU z 2023 r. poz. 70)
- US GAAP – Amerykańskie Standardy Rachunkowości (ang. Generally Accepted Accounting Principles)
- ustawa akcyzowa – ustawa z 6.12.2008 r. o podatku akcyzowym (DzU z 2023 r. poz. 1542)
- ustawa emerytalna – ustawa z 17.12.1998 r. o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych (DzU z 2023 r. poz. 1251)
- ustawa KAS – ustawa z 16.11.2016 r. o Krajowej Administracji Skarbowej (DzU z 2023 r. poz. 615)
- ustawa o KRS – ustawa z 20.08.1997 r. o Krajowym Rejestrze Sądowym (DzU z 2023 r. poz. 685)
- ustawa o PCC – ustawa z 9.09.2000 r. o podatku od czynności cywilnoprawnych (DzU z z 2023 r. poz. 170)
- ustawa o VAT – ustawa z 11.03.2004 r. o podatku od towarów i usług (DzU z 2023 r. poz. 1570)
- ustawa o zfśs – ustawa z 4.03.1994 r. o zakładowym funduszu świadczeń socjalnych (DzU z 2023 r. poz. 998)
- ustawa zasiłkowa – ustawa z 25.06.1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa (DzU z 2022 r. poz. 1732)
- ustawa zdrowotna – ustawa z 27.08.2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (DzU z 2022 r. poz. 2561)
- usus – ustawa z 13.10.1998 r. o systemie ubezpieczeń społecznych (DzU z 2023 r. poz. 1230)
- uzpd – ustawa o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne
- Założenia koncepcyjne MSSF – Założenia koncepcyjne sprawozdawczości finansowej (Conceptual Framework for Financial Reporting)
- CEIDG – Centralna Ewidencja i Informacja o Działalności Gospodarczej
- EOG – Europejski Obszar Gospodarczy
- FEP – Fundusz Emerytur Pomostowych
- FGŚP – Fundusz Gwarantowanych Świadczeń Pracowniczych
- FP – Fundusz Pracy
- FS – Fundusz Solidarnościowy
- IASB – Rada Międzynarodowych Standardów Rachunkowości
- IS – izba skarbowa
- KAS – Krajowa Administracja Skarbowa
- KIS – Krajowa Informacja Skarbowa
- KNF – Komisja Nadzoru Finansowego
- KRBR – Krajowa Rada Biegłych Rewidentów
- KRS – Krajowy Rejestr Sądowy
- KSB – Krajowe Standardy Badania
- MF – Minister Finansów
- MPiPS – Minister Pracy i Polityki Społecznej
- MRiF – Minister Rozwoju i Finansów
- MRiPS – Minister Rodziny i Polityki Społecznej
- MSiG – Monitor Sądowy i Gospodarczy
- NSA – Naczelny Sąd Administracyjny
- PANA – Polska Agencja Nadzoru Audytowego
- PIBR – Polska Izba Biegłych Rewidentów
- PKD – Polska Klasyfikacja Działalności
- pkpir – podatkowa księga przychodów i rozchodów
- PPK – pracownicze plany kapitałowe
- RM – Rada Ministrów
- SA – sąd apelacyjny
- sf – sprawozdanie finansowe
- skok – spółdzielcza kasa oszczędnościowo-kredytowa
- SN – Sąd Najwyższy
- SO – sąd okręgowy
- TK – Trybunał Konstytucyjny
- TSUE – Trybunał Sprawiedliwości Unii Europejskiej
- UCS – urząd celno-skarbowy
- UE – Unia Europejska
- US – urząd skarbowy
- WDT – wewnątrzwspólnotowa dostawa towarów
- WNT – wewnątrzwspólnotowe nabycie towarów
- WSA – wojewódzki sąd administracyjny
- zfśs – zakładowy fundusz świadczeń socjalnych