Zasady ustalania zmiany stanu produktów
Obliczanie zmiany stanu produktów jest konsekwencją stosowania zasady współmierności przychodów i kosztów. Ma zapewnić porównywalność kosztów działalności operacyjnej zgromadzonych na kontach kosztów rodzajowych z przychodami ze sprzedaży produktów/usług. W tym celu sumę kosztów rodzajowych należy skorygować o następujące kategorie:
- koszty wytworzonych produktów, które nie zostały sprzedane w tym samym okresie sprawozdawczym – zarówno te, które były w dyspozycji jednostki na początek okresu, jak i te, które były na stanie na koniec okresu,
- zmianę kosztów produkcji w toku między początkiem i końcem okresu,
- zmianę rozliczeń międzyokresowych kosztów (RMK) między początkiem i końcem okresu (rozliczenia międzyokresowe czynne i bierne uwzględnia się, gdy koszty rozliczane w czasie jednostka ewidencjonuje na koncie 490 „Rozliczenie kosztów”; w przeciwnym razie rozliczenia międzyokresowe się pomija),
- koszty poniesione w okresie, które zwiększyły aktywa inne niż produkty i produkcja w toku, np. koszty przesunięte do środków trwałych, ujmowanych jako obroty wewnętrzne,
- koszty przekwalifikowane w ciągu okresu do pozostałych kosztów operacyjnych, np. stwierdzone niedobory niezawinione produktów, również ujmowane jako obroty wewnętrzne.
Mimo że są to korekty kosztów, ujmuje się je zgodnie z uor w grupie przychodów ze sprzedaży oraz zrównanych z nimi w rachunku zysków i strat sporządzanym w wariancie porównawczym. Nazwę poz. A.II „Zmiana stanu produktów” należy przy tym rozumieć dużo szerzej niż tylko jako zmianę stanu zapasów produktów i produkcji w toku. Wpływa na nią także zmiana stanu wybranych elementów czynnych i biernych RMK związanych z działalnością operacyjną.
Metoda bilansowa
Zmianę stanu produktów można ustalić metodą bilansową, uwzględniając zmiany stanów między bilansem otwarcia a bilansem zamknięcia wybranych pozycji bilansowych.
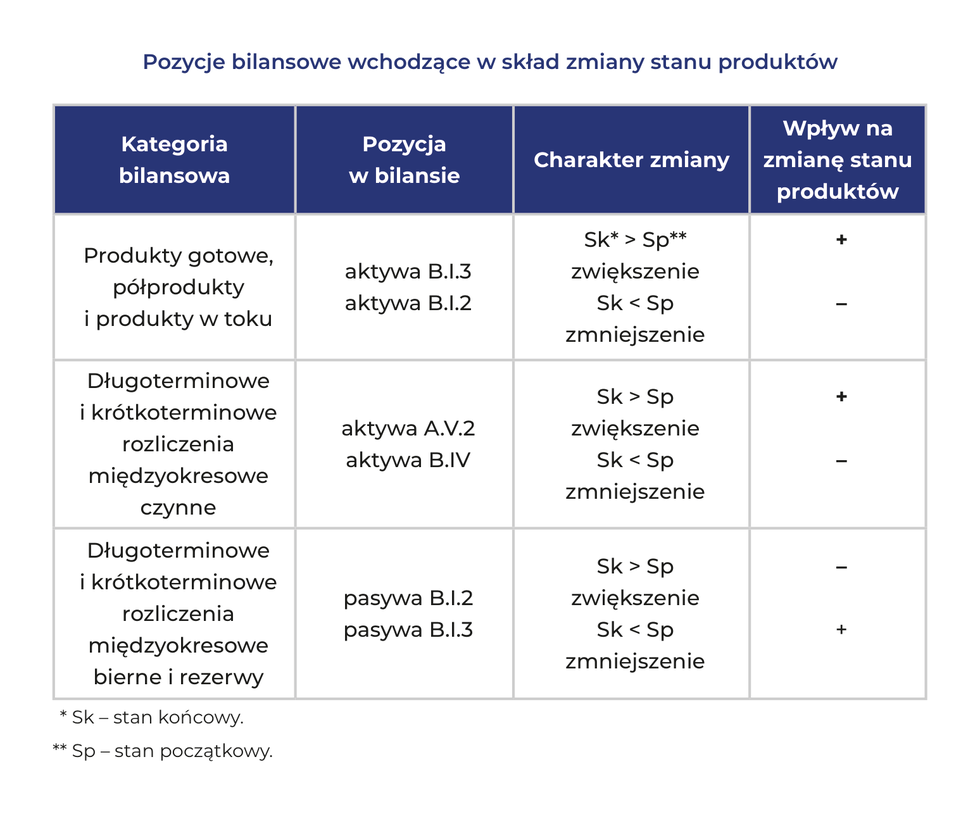
Zmiana stanu produktów gotowych i produkcji w toku odpowiada całkowicie ich wartościom bilansowym.
Zmiana stanu czynnych RMK może się różnić względem wartości bilansowych o koszty, które nie są związane z działalnością operacyjną i podlegają eliminacji. Mogą to być:
- koszty zakupu towarów, materiałów, które w bilansie zwiększają wartość zapasu towarów czy materiałów,
- rozliczane w czasie koszty finansowe, np. prowizje od otrzymanych długoterminowych kredytów,
- rozliczane w czasie pozostałe koszty operacyjne, np. poniesione koszty na przyszłe zdarzenia rekultywacji czy likwidacji,
- czynne RMK z tytułu kontraktów długoterminowych niestanowiącej jeszcze należności równowartości przychodów bieżącego okresu.
Zmiana stanu rezerw z tytułu biernych RMK obejmuje wyłącznie rezerwy utworzone w ciężar kosztów działalności podstawowej. Oznacza to eliminację rezerw na straty i koszty niezwiązane z działalnością operacyjną, czyli rezerw utworzonych w ciężar kosztów finansowych lub pozostałych kosztów operacyjnych.
Metoda wynikowa
Zmianę stanu produktów można również ustalić metodą wynikową na podstawie zapisów konta 490 przez swoiste porównanie sumy kosztów rodzajowych z kosztem własnym sprzedanych produktów w danym okresie sprawozdawczym.
Ewidencja kosztów pełna (zespoły 4 i 5)
Przy prowadzeniu pełnego rachunku kosztów proste koszty są najpierw odnoszone na konta zespołu 4 „Koszty według rodzajów i ich rozliczenie” i równolegle rozliczane, za pośrednictwem konta 490, na konta zespołu 5 „Koszty według typów działalności i ich rozliczenie” według miejsca ich powstawania. Koszty proste dotyczące przyszłych okresów sprawozdawczych są rozliczane w czasie jako czynne RMK za pośrednictwem konta 640 „Rozliczenia międzyokresowe kosztów”.
Wartość produktów przyjmowanych do magazynu według rzeczywistego kosztu wytworzenia przenosi się z konta 500 „Koszty działalności podstawowej – produkcyjnej” na konto 600 „Produkty gotowe i półprodukty”. Gdy wyroby gotowe są ujmowane w cenie ewidencyjnej różniącej się od rzeczywistego kosztu wytworzenia, zdarzenie to ujmuje się w księgach w korespondencji z kontem 580 „Rozliczenie kosztów działalności”, ponieważ niezbędne jest ustalenie kwoty odchyleń od cen ewidencyjnych przyjętych z produkcji produktów. Wartość sprzedanych w danym okresie produktów jest odnoszona na konto 711 „Koszt sprzedanych produktów”. Ewentualne odchylenia dotyczące sprzedanych produktów ujmowanych w cenie ewidencyjnej przeksięgowuje się z konta 620 „Odchylenia od cen ewidencyjnych produktów” na konto 711.
Przy sporządzaniu porównawczego rachunku zysków i strat na koniec roku koszty proste z kont zespołu 4 trzeba przeksięgować na wynik finansowy, a z kont: 711, 520 „Koszty wydziałowe” i 550 „Koszty zarządu” – na konto 490. Wówczas wszystkie koszty powracają na konto 490. Konto to zamyka się i krąg kosztów zostaje zamknięty.
Taka sytuacja wystąpi jednak tylko wtedy, gdy wszystkie koszty poniesione w danym okresie dotyczyły sprzedanych produktów i żadne koszty nie zostały przeniesione do rozliczenia w czasie, a na początku okresu nie było zapasu produktów i kosztów rozliczanych w czasie. W innym przypadku konto 490 będzie wykazywało saldo oznaczające wartość zmiany stanu produktów. Konto to nie zamyka się, gdy m.in. na koniec okresu sprawozdawczego wystąpi produkcja niezakończona, nie wszystkie wytworzone produkty zostały sprzedane, na koncie 640 pozostaną koszty podlegające rozliczeniu w czasie (jeśli wcześniej ujęto je na koncie 490).
Ponadto saldo konta 490 może być wynikiem wejścia lub wyjścia kosztów poza krąg kosztów. Aby uszczelnić krąg kosztów, stosuje się konto 790 „Obroty wewnętrzne” i konto 791 „Koszty obrotów wewnętrznych”. Na koniec roku obrotowego saldo konta 790 przeksięgowuje się na wynik finansowy, a saldo konta 791 – na konto 490.
Zdarzenia zakłócające krąg kosztów, które zwiększają pozostałe koszty operacyjne, to m.in. darowizny wyrobów gotowych, niedobór wyrobów gotowych lub produkcja w toku ponad normę, likwidacja zniszczonych produktów na skutek zdarzeń losowych, koszty działalności socjalnej, koszty zaniechania produkcji, odpisy aktualizujące wartość produktów.
Zdarzenia zaburzające równowagę kręgu kosztów, które zwiększają wartość aktywów, to np. przekazanie wyrobów gotowych do własnych sklepów, zawiniony niedobór wyrobów gotowych lub produkcji w toku, przekazanie wyrobów gotowych i świadczenie usług na rzecz budowy środków trwałych.
Na koncie 490 dokonuje się następujących księgowań:
- po stronie Ma:
- przeniesienie kosztów z układu rodzajowego do układu kalkulacyjnego,
- przeniesienie kosztów rodzajowych do rozliczenia w czasie (jeżeli jednostka ujmuje je przez konto 490),
- rozwiązanie rezerw z tytułu poniesionych w okresie sprawozdawczym kosztów, na które w poprzednich okresach utworzono rezerwy (jeżeli jednostka ujmuje je przez konto 490);
- po stronie Wn:
- przeniesienie kosztu wytworzenia sprzedanych produktów,
- przeniesienie kosztów sprzedaży,
- przeniesienie kosztów zarządu.
Po ujęciu powyższych zdarzeń na koncie 490 pojawi się saldo wyrażające zmianę stanu produktów. W przypadku gdy konto 490 na koniec roku obrotowego wykazuje saldo po stronie Wn, nastąpiło zmniejszenie stanu produktów. Takie saldo podlega przeksięgowaniu na wynik finansowy zapisem:
Wn konto 860 „Wynik finansowy”,
Ma konto 490.
Z kolei gdy na koncie 490 figuruje saldo po stronie Ma, nastąpiło zwiększenie stanu produktów. Wtedy przeksięgowania dokonuje się zapisem odwrotnym:
Wn konto 490,
Ma konto 860.
Ewidencja kosztów uproszczona (tylko zespół 4)
Gdy jednostka prowadzi ewidencję kosztów wyłącznie w układzie rodzajowym, na koncie 490 znajdzie odzwierciedlenie przeniesienie kosztów rodzajowych rozliczanych w czasie (alternatywa) oraz w przypadku jednostki produkcyjnej – wartość produktów i produkcji w toku stanowiącej niesprzedany zapas na koniec okresu sprawozdawczego, stwierdzony w trakcie inwentaryzacji.
Rozliczając koszty działalności operacyjnej tylko według rodzajów, w przypadku zdarzeń, które w ewidencji pełnej wykraczają poza krąg kosztów, stosuje się analogicznie konta 790 i 791 do ich ewidencji oraz ustalenia prawidłowej wartości zmiany stanu produktów i kosztów wytworzenia produktów na własne potrzeby.
Przy ewidencji kosztów tylko na kontach zespołu 4 na dzień bilansowy saldo konta 490 wyrażające zmianę stanu produktów również przenosi się na konto 860 (analogicznie jak w wariancie pełnej ewidencji kosztów). Jeśli na dzień bilansowy konto 790 wykazuje saldo, podlega ono także przeksięgowaniu na konto 860.
***
Podsumowując: zmiana stanu produktów nie jest rzeczywistym przychodem zrealizowanym przez jednostkę, tylko korektą kosztów, która zapewnia ustalenie wyniku na sprzedaży w rachunku zysków i strat w sposób zgodny z rzeczywistym poziomem produkcji oraz sprzedaży produktów/usług w danym okresie sprawozdawczym.