Od liczydła do komputerów
Historia Stowarzyszenia Księgowych w Polsce to nie tylko dzieje organizacji zawodowej, lecz także opowieść o przemianach polskiej rachunkowości. W latach 1958–1989 księgowi mierzyli się z rosnącymi wymaganiami gospodarki, ograniczeniami technologicznymi i potrzebą stałego podnoszenia kwalifikacji. Stowarzyszenie wspierało ich w tych wyzwaniach, inicjując działania, które miały istotny wpływ na rozwój zawodu i przygotowały środowisko do zmian ustrojowych.
Wiedza dostępna dla praktyków
Jednym z filarów działalności Stowarzyszenia była popularyzacja wiedzy księgowej. W czasach ograniczonego dostępu do fachowej literatury własne publikacje stanowiły niezwykle cenne źródło informacji. Od reaktywowania Stowarzyszenia do końca 1969 r. wydano 106 pozycji książkowych o łącznym nakładzie blisko 1,1 mln egzemplarzy. Publikacje wypełniały lukę na rynku wydawniczym, dostarczając księgowym praktycznych wskazówek i interpretacji przepisów. Istotnym krokiem było uzyskanie w 1967 r. uprawnień do prowadzenia działalności gospodarczej. Pozwoliło to rozwijać działalność wydawniczą i usługową, a także utworzyć w Poznaniu własne zaplecze poligraficzne, które usprawniało przygotowywanie publikacji.
Pierwsze komputery
Dziś trudno wyobrazić sobie księgowość bez komputera. Tymczasem w latach 60. XX wieku w wielu przedsiębiorstwach podstawowym narzędziem pracy pozostawało liczydło, a obliczenia wykonywano ręcznie. Sporządzanie sprawozdań finansowych było niezwykle czasochłonne, nierzadko wymagało pracy również w dni wolne.
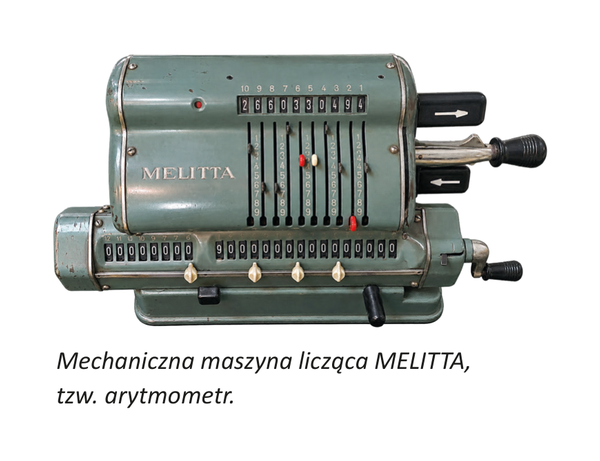
Stowarzyszenie dostrzegało konieczność mechanizacji rachunkowości i konsekwentnie zabiegało o szerszy dostęp do maszyn liczących, księgujących oraz urządzeń analityczno-statystycznych. Zarząd Główny powołał w 1965 r. Radę Postępu Technicznego, której przewodniczącym został prof. Tadeusz Peche. Ważnym wydarzeniem było podpisanie w 1974 r. umowy z krajowym producentem komputerów MERA. Przedsiębiorstwo nieodpłatnie wyposażyło w urządzenia komputerowe pięć ośrodków szkoleniowych Stowarzyszenia – w Gdańsku, Katowicach, Łodzi, Poznaniu i Warszawie. SKwP zobowiązało się do szkolenia pracowników przedsiębiorstw korzystających z tych maszyn.
Choć upowszechnianie informatyki postępowało powoli, podejmowane wówczas działania stworzyły podstawy późniejszej komputeryzacji rachunkowości.
Nauka i praktyka
Reaktywowane Stowarzyszenie utrzymywało bliskie kontakty ze środowiskiem akademickim. W 1958 r. powołano Radę Naukową, skupiającą wybitnych przedstawicieli nauki rachunkowości oraz praktyków gospodarczych. Rada inicjowała badania, opiniowała programy kształcenia i podejmowała zagadnienia m.in. dotyczące modernizacji rachunkowości.
W 1976 r. Zarząd Główny Stowarzyszenia podjął decyzję o rozpoczęciu wydawania „Zeszytów Teoretycznych Rady Naukowej” umożliwiających publikację młodym pracownikom nauki. Do końca 1989 r. ukazało się 16 tomów zawierających blisko 200 publikacji naukowych.
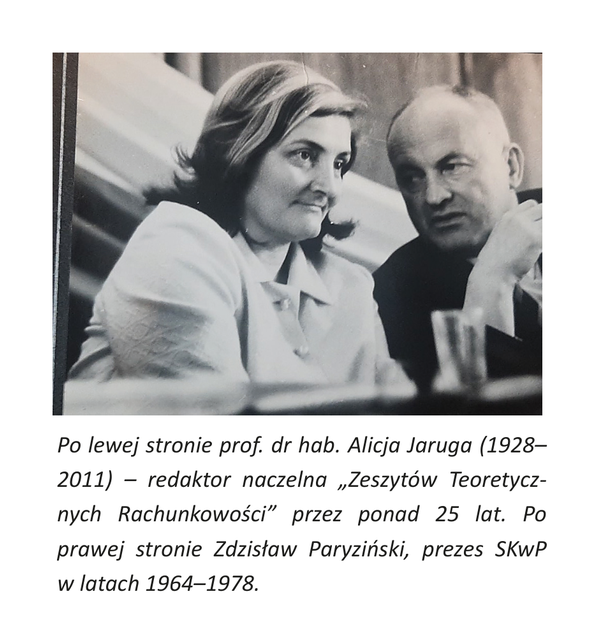
Stowarzyszenie wspierało młodych naukowców także poprzez coroczny konkurs ustanowiony w 1961 r. pod auspicjami Rady Naukowej, w którym nagradzano najlepsze rozprawy doktorskie i habilitacyjne oraz prace magisterskie i dyplomowe, przyznając ich autorom nagrody pieniężne. Do 1990 r. nagrodzono ponad 100 rozpraw doktorskich i habilitacyjnych oraz blisko 300 prac magisterskich i dyplomowych.
Elita zawodu – biegli księgowi
W 1959 r. utworzono instytucję dyplomowanych biegłych księgowych. Dyplomowani biegli księgowi stanowili najwyższy szczebel w ówczesnej hierarchii zawodowej. Byli doświadczonymi specjalistami, którzy obok swojej codziennej pracy zawodowej otrzymywali uprawnienia do badania rocznych sprawozdań finansowych innych przedsiębiorstw. Zdobycie dyplomu wymagało wysokich kwalifikacji, praktyki zawodowej i zdania państwowego egzaminu, dlatego tytuł ten był potwierdzeniem szczególnych kompetencji i zawodowego prestiżu. Istotną cechą tego systemu była specjalizacja biegłych w poszczególnych dziedzinach gospodarki. Nie wystarczała więc ogólna znajomość rachunkowości – biegły musiał dobrze rozumieć specyfikę branży, której sprawozdania oceniał. Pod koniec 1990 r. dyplom posiadało 10 757 osób, przy czym część z nich miała więcej niż jedną specjalizację. Łącznie odnotowano 11 583 specjalizacje: najwięcej w przemyśle – 6618, handlu – 1833, budownictwie – 1769, rolnictwie – 1149. Tak ukształtowana grupa zawodowa była wyjątkowym zasobem polskiej rachunkowości. Polska jako jedyny kraj należący do RWPG (Rady Wzajemnej Pomocy Gospodarczej) dysponowała tak liczną kadrą wysoko wykwalifikowanych specjalistów przygotowanych do niezależnej oceny sprawozdań finansowych. Znaczenie tej decyzji ujawniło się szczególnie na przełomie lat 80. i 90., kiedy wraz z transformacją gospodarczą konieczne stało się stworzenie nowych zasad badania sprawozdań finansowych. Nie trzeba było jednak budować całego środowiska zawodowego od podstaw. Doświadczenie i wiedza dyplomowanych biegłych księgowych stworzyły zaplecze dla kształtującej się w Polsce profesji biegłego rewidenta. Instytucja powołana trzy dekady wcześniej okazała się więc jednym z ważnych elementów przygotowujących polską rachunkowość do funkcjonowania w warunkach gospodarki rynkowej.
Otwarcie na świat
Przez wiele lat rozwój współpracy międzynarodowej Stowarzyszenia ograniczały realia polityczne zimnej wojny i podział Europy na dwa przeciwstawne bloki. Polska, pozostająca w strefie wpływów Związku Radzieckiego, miała niewielkie możliwości nawiązywania kontaktów z organizacjami zawodowymi państw Europy Zachodniej. Bariery polityczne, restrykcje dotyczące podróży zagranicznych oraz trudności z pozyskaniem dewiz utrudniały wymianę doświadczeń, udział w międzynarodowych wydarzeniach i dostęp do zachodniej literatury fachowej. Mimo tych przeszkód Stowarzyszenie konsekwentnie poszukiwało możliwości współpracy zagranicznej. W krajach RWPG – poza Polską – do końca 1989 r. nie było zawodowych organizacji księgowych.
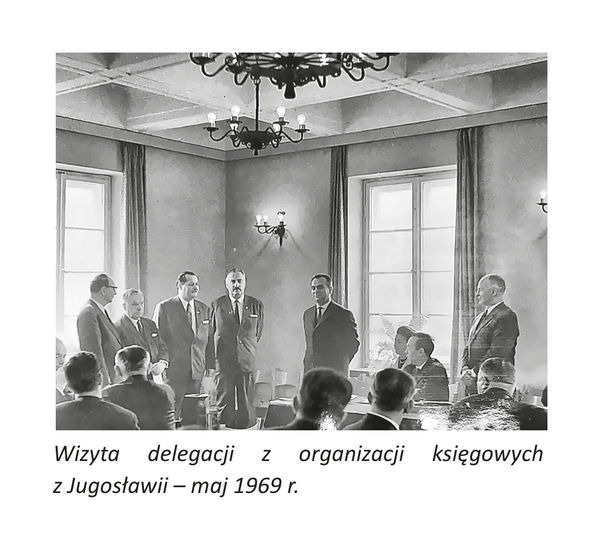
Kontakty rozwijano przede wszystkim z organizacjami zawodowymi z republik Jugosławii, która prowadziła politykę niezależną od Moskwy. Włączenie polskiego środowiska księgowych do struktur międzynarodowych wymagało jednak odpowiedniej reprezentacji zawodowej. Dlatego 28 lutego 1989 r. powołano Krajową Radę Dyplomowanych Biegłych Księgowych, reprezentującą tę wysoko wykwalifikowaną grupę zawodową, co umożliwiło ubieganie się o członkostwo w Międzynarodowej Federacji Księgowych (International Federation of Accountants – IFAC). Procedura członkowska IFAC wymagała również formalnej nominacji ze strony organizacji należącej już do Federacji. Takiego formalnego wsparcia polskiej organizacji udzieliła Służba Rachunkowości Społecznej Jugosławii (The Social Accountancy Service of Yugoslavia), będąca członkiem IFAC. W dokumentacji podkreślono wieloletnią współpracę ze Stowarzyszeniem oraz wysoko oceniono jego działania na rzecz kształcenia kadr księgowych, opracowywania podręczników i materiałów technicznych, jak też inicjatywy ukierunkowane na wspieranie i rozwój zawodu księgowego w Polsce. Podczas posiedzenia Rady IFAC w dniach 11–12 maja 1989 r. polska organizacja została przyjęta do Międzynarodowej Federacji Księgowych.
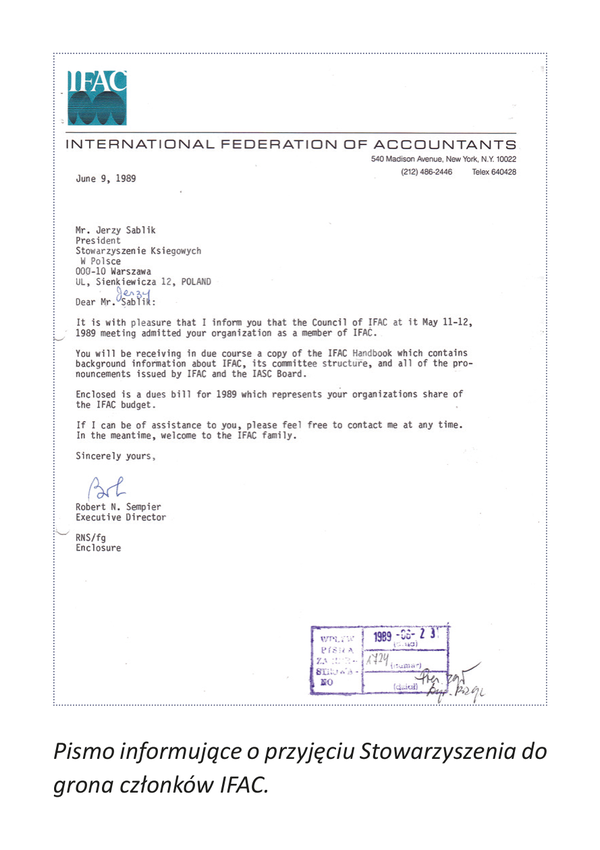
Oficjalne potwierdzenie tej decyzji, datowane na 9 czerwca 1989 r., skierowano do prezesa Zarządu Głównego Jerzego Sablika.
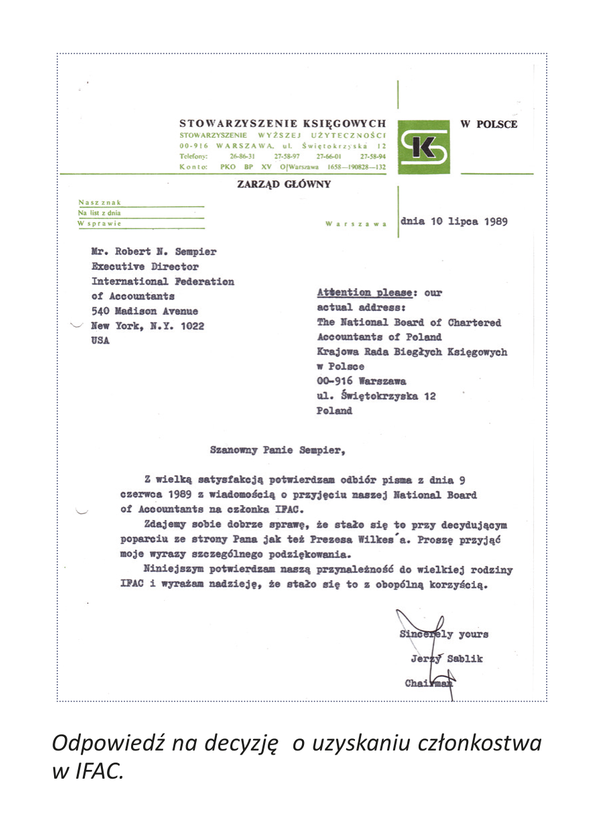
Członkostwo w IFAC otworzyło drogę do współpracy ze światowym środowiskiem księgowych, wymiany doświadczeń oraz dostępu do międzynarodowych standardów zawodowych. Prowadziło również automatycznie do członkostwa w Komitecie Międzynarodowych Standardów Rachunkowości (International Accounting Standards Committee – IASC). Rok 1989 stał się zatem początkiem nowego etapu współpracy międzynarodowej i aktywnego uczestnictwa polskiego środowiska księgowych w międzynarodowej społeczności.
Źródło: Witold Bień, Historia organizacji księgowych w Polsce, Warszawa 2007.